

Банки
Народна банка: Претпазлива монетарна политика во услови на сѐ поголема светска неизвесност – каматната стапка е непроменета

На 24 март 2026 година се одржа редовна седница на Извршниот одбор за поставеноста на монетарната политика на Народната банка. На седницата беа разгледани најновите податоци и информации за светската и домашната економија, како и најновите случувања на меѓународните и домашните финансиски пазари, во контекст на поставеноста на монетарната политика.
На оваа седница, Извршниот одбор одлучи да ја задржи основната каматна стапка на нивото од 4%. На аукцијата на благајнички записи, којашто ќе се одржи на 25 март, понудата ќе изнесува 36 милијарди денари, а понудата на наредните аукции ќе се утврдува согласно проектираната промена на ликвидносната позиција на банкарскиот систем на неделна основа. Досегашните измени во задолжителната резерва, макропрудентните мерки поврзани со критериумите за квалитетот на кредитната побарувачка од физичките лица, како и одлуките за управување со системските ризици, обезбедуваат дополнителна поддршка за претпазливата поставеност на монетарната политика.
Одлуката за монетарната политика се носи во услови на исклучително зголемена светска неизвесност и непредвидливост, предизвикана од неодамнешното избувнување на воениот конфликт на Блискиот Исток. Првичните ефекти се видливи преку нарушувањето на снабдувањето со нафта во светот и растот на цените на енергентите. Севкупните ефекти врз светската економија се условени од интензитетот и времетраењето на конфликтот на Блискиот Исток. Евентуалнотоподолго времетраење, како и проширување на воените дејства ќе предизвикаат подолготрајни нарушувања на пазарот на енергенти, посилно зголемување на нивните цени, пролонгирана неизвесност, раст на општото ценовно ниво и полоши економски изгледи. Во ваков контекст, ЕЦБ на последниот состанок за монетарната политика ја задржа истата каматна стапка, правејќи нагорна корекција на очекуваната инфлација и надолна на растот.
Во домашната економија, инфлацијата и натаму забавува во согласност со очекувањата, а годишната стапка на инфлација се сведе на 2,9% во февруари. Значително забавување бележи и базичната компонента на инфлацијата, којашто е послаба од очекувањата. Наспроти досегашниот поволен тренд кај домашната инфлација, ризиците околу нејзината идна динамика се зголемени. Тие се поврзани со последните воени случувања и прекините во снабдувањето со енергенти од земјите од Заливот. Пазарните оцени за цените на нафтата во следниот период се ревидирани поизразено во нагорна насока, на кус рок. Подолгорочните ефекти врз светските цени, а со тоа и врз домашната инфлација се условени од силината и времетраењето на воените дејства на Блискиот Исток.
На крајот на февруари 2026 година, нивото на девизните резерви изнесува 5.558 милиони евра и е повисоко во однос на крајот на 2025 година што, според сите релевантни меѓународни показатели за адекватноста на девизните резерви, се оценува како соодветно за одржување на стабилноста на курсот на домашната валута. Во 2025 година, надворешната позиција на економијата гледана преку билансот на плаќања беше подобра од очекувањата. Тоа е видливо преку повисокото ниво на девизните резерви на крајот на годината во однос на проекциите, што овозможува и подобра појдовна позиција за справување со шоковите. Во однос на последните расположливи податоци од надворешниот сектор, во јануари 2026 година, трговскиот дефицит главно е во согласност со очекувањата за првиот квартал од октомврискиот циклус проекции. Заклучно со февруари, остварувањата на менувачкиот пазар упатуваат на поумерени нето-приливи од приватните трансфери, во споредба со проекциите за првиот квартал.
Во изминатата година, домашната економија се покажа генерално отпорна на неизвесното и променливо надворешно окружување и забележа забрзан економски раст, под влијание на домашната инвестициска активност, но и на солидниот извоз, а остварувањата се во согласност со проекциите. Така, економски раст од 3,8% беше забележан и во последниот квартал од 2025 година, со што растот за целата година изнесуваше 3,5%. Расположливите високофреквентни податоци за првиот квартал од 2026 година во моментов се ограничени за попрецизни согледувања. Во однос на ризиците за растот во следниот период, тие се поврзани пред сѐ со случувањата во надворешното окружување, односно со зголемената неизвесност што произлегува од тековниот конфликт на Блискиот Исток. Во однос на домашното окружување, обемот и динамиката на остварување на домашните инфраструктурни проекти претставуваат едни од главните фактори за темпото на идниот економски раст.
Движењата во монетарниот сектор и натаму се солидни. Податоците за депозитите и кредитите на банките во февруари 2026 година упатуваат на натамошно јакнење на депозитната база на банките. Кредитната активност и натаму расте, но забавено, умерено над очекувањата за првиот квартал од годината.
Општо земено, Народната банка го задржува внимателниот пристап во водењето на монетарната политика, во согласност со најновите движења кај главните макроекономски показатели и проценетите надворешни и домашни ризици. Надворешните ризици се особено изразени поради неизвесноста во однос на интензитетот и времетраењето на воениот конфликт на Блискиот Исток. Се следат и домашните фактори коишто влијаат врз доходот и побарувачката. Народната банка внимателно ги следи сите случувања и редовно ги оценува ризиците од можните ефекти врз домашната економија и е подготвена да ги искористи сите расположливи инструменти и да презема соодветни мерки за одржување на стабилноста на девизниот курс на денарот во однос на еврото и за обезбедување на ценовната стабилност на среден рок.



Стопанска банка со камата од 4,9% за купувања со Mastercard до крајот на годината

iute Macedonia е Fintech Partner на E-commerce Conference 2026

Црна Гора веќе гледа што доаѓа по SEPA – што е следниот чекор за Македонија?

КБ Прво пензиско друштво: Доброволниот пензиски фонд сè почесто станува бенефит за вработените

Revolut и новата банкарска ера: Финтек компаниите влегуваат во срцето на традиционалното банкарство

Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули

Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат

Банки
Стопанска банка со камата од 4,9% за купувања со Mastercard до крајот на годината
Стопанска банка АД – Скопје нуди каматна стапка од 4,9% за сите купувања направени до крајот на годината со Mastercard Standard кредитна картичка.
Заинтересираните граѓани можат да поднесат барање за кредитната картичка онлајн преку веб-страницата на Стопанска банка, преку услугата 24/7 АлоКредит на телефонскиот број (02) 15 110 или во најблиската филијала.
Рокот за поднесување барање е до 30 септември 2026 година.
Од банката ја промовираат Mastercard кредитната картичка како избор за полесно и побезгрижно завршување на летниот период и за купувања до крајот на годината.
Банки
Revolut и новата банкарска ера: Финтек компаниите влегуваат во срцето на традиционалното банкарство
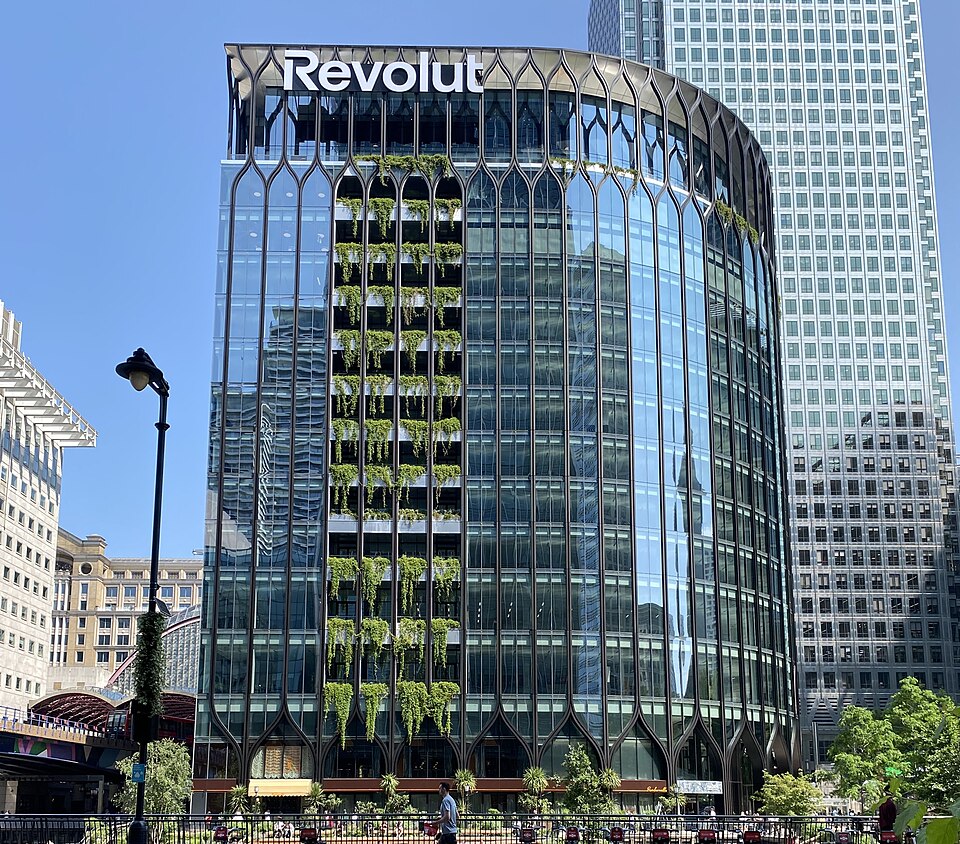
Финтек компаниите, кои со години се позиционираа како технолошка алтернатива на традиционалните банки, сè почесто се движат во спротивна насока – купуваат банки или бараат сопствени банкарски лиценци.
Најнов пример е американската финтек компанија Chime, која на 8 септември објави дека ќе ја купи Stride Bank за 590 милиони долари во готовина. Stride е национално лиценцирана американска банка и повеќе од седум години е партнер на Chime. По завршувањето на трансакцијата, која се очекува во првата половина на 2027 година, банката треба да продолжи да работи како Chime Bank.
Со купувањето, Chime ќе добие директна контрола врз дел од банкарската инфраструктура на која досега се потпираше преку партнерства. Компанијата очекува и повеќе од 100 милиони долари нето-синергии, а трансакцијата треба да ѝ овозможи и полесно проширување на кредитирањето.
Трендот е особено интересен и поради Revolut. Британската финтек компанија на 3 септември доби условно одобрение од американската Канцеларија на контролорот на валутата за формирање национална банка во САД. Revolut сè уште ги чека потребните одобренија од Федералната корпорација за осигурување на депозитите и Федералните резерви, а планира банката да почне со работа во 2027 година.
Revolut, кој има повеќе од 80 милиони корисници во светот, планира преку американската банка да понуди тековни сметки, кредитни картички, кредити на рати и девизни услуги. Компанијата веќе направи значајни чекори кон класично банкарско работење и во Европа.
Станува збор за поширока промена во финтек индустријата. Наместо целосно да зависат од традиционални банки за лиценци, депозити и инфраструктура, дел од најголемите технолошки финансиски компании настојуваат самите да станат банки или да купат веќе лиценцирани институции. Сопствената банкарска лиценца им овозможува поголема контрола врз производите, можност за финансирање кредити преку депозити и помала зависност од партнерски банки.
Така, компаниите кои пред само неколку години се претставуваа како предизвикувачи на традиционалното банкарство, сè повеќе ги преземаат токму структурите и лиценците на институциите со кои првично сакаа да се натпреваруваат.
Банки
ЕЦБ повторно ги крева каматите: Што значи тоа за кредитите и штедењето
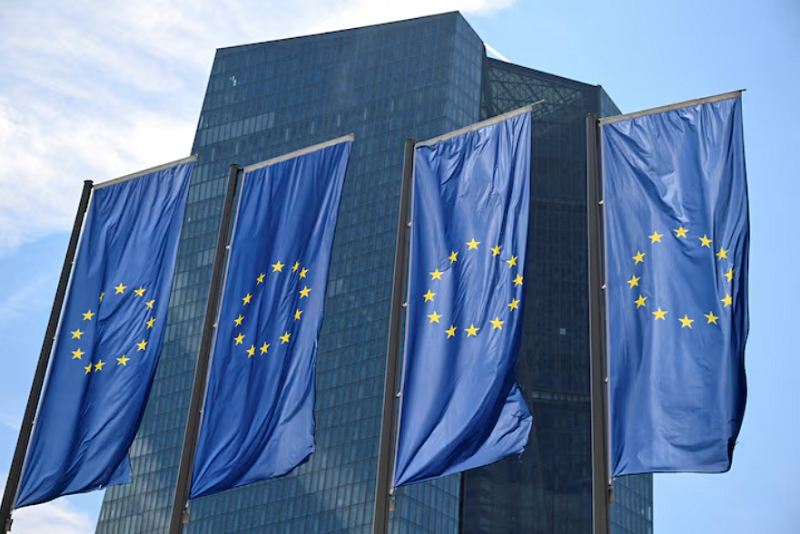
Европската централна банка оваа недела повторно се наоѓа пред важна одлука за каматните стапки, во услови на засилени инфлациски притисоци и знаци на забавување на економската активност во делови од еврозоната.
Се очекува ЕЦБ да ја зголеми клучната каматна стапка за 25 базични поени, од сегашните 2,25 на 2,50 проценти. Според прогнозите на „Дојче банк“, можно е уште едно зголемување до крајот на годината, со што стапката би можела да достигне 2,75 проценти.
Главната причина за ваквата политика е повторното забрзување на инфлацијата. Во август инфлацијата во еврозоната достигна 3,3 проценти, додека цените на енергијата забележаа годишен раст од 14,3 проценти.
Новото зголемување на каматите би имало директно влијание врз кредитирањето. Повисоките референтни стапки вообичаено значат поскапо ново задолжување за граѓаните и компаниите, особено кај станбените, потрошувачките и деловните кредити.
Најголемиот притисок би го почувствувале оние што допрва планираат да земат кредит. Кај веќе постојните кредити со фиксна каматна стапка ефектот е ограничен, но новите задолжувања може да станат поскапи, а кредитната способност на граѓаните да се намали.
Повисоките камати, од друга страна, може да бидат поповолни за штедачите. Банкарските депозити и државните хартии од вредност стануваат поатрактивни, што ги поттикнува домаќинствата поголем дел од средствата да ги насочуваат кон штедење наместо кон потрошувачка.
Токму тоа е еден од главните механизми преку кои ЕЦБ се обидува да ја намали инфлацијата. Поскапото задолжување ја намалува побарувачката за кредити, додека повисоките приноси ја зголемуваат привлечноста на штедењето.
Сепак, новото зголемување на каматите доаѓа во чувствителен момент за европската економија, бидејќи во повеќе земји веќе се забележува послаба лична потрошувачка и забавување на економскиот раст.
Затоа, за банките, компаниите и граѓаните нема да биде важно само дали ЕЦБ ќе ги зголеми каматите во септември, туку и колку долго тие ќе останат на повисоко ниво.
Доколку стапката запре на 2,50 проценти, ефектите би можеле да останат релативно ограничени. Но, евентуален раст до 2,75 проценти и подолг период на високи камати би можеле постепено да донесат поскапи кредити, послаба кредитна активност и поголема ориентација кон штедење.
Стопанска банка со камата од 4,9% за купувања со Mastercard до крајот на годината
iute Macedonia е Fintech Partner на E-commerce Conference 2026
Црна Гора веќе гледа што доаѓа по SEPA – што е следниот чекор за Македонија?
КБ Прво пензиско друштво: Доброволниот пензиски фонд сè почесто станува бенефит за вработените
Revolut и новата банкарска ера: Финтек компаниите влегуваат во срцето на традиционалното банкарство
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Банкипред 2 месеци
Стопанска банка со промотивна камата од 4,9 отсто за Mastercard Platinum картичката
-
Кариерапред 2 месеци
Стопанска банка Скопје вработува трезорист, отворен оглас за апсолвенти и дипломирани економисти
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Продуктипред 2 месеци
Нулта толеранција за измами: Владата усвои нова Стратегија за заштита на финансиските интереси на ЕУ во земјава до 2030 година
-
Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 1 месец
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Бизниспред 2 месеци
Нови цени на горивата: Дизелот поскап за 5,50 денари, бензините за 1,50 денари
