
Банки
Намалување на каматните стапки на Халкбанк за кредити за физички лица

Халкбанк АД Скопје изврши намалување на каматните стапки на потрошувачкиот и хипотекарниот кредит наменети за физички лица и понуди атрактивни услови за станбениот кредит. Овие услови ќе важат во промотивен период до 31 декември 2023 година.
Станува збор за кредити што вообичаено се најбарани од населението и токму затоа Банката одлучи да понуди подобри услови за истите со цел да им излезе на граѓаните во пресрет.
Потрошувачкиот кредит во овој период е со фиксна каматна стапка од 5,7% за првите 2 години, а за останатиот период ќе се пресметува варијабилна каматна стапка дефинирана како 2 процентни поени + референтната каматна стапка за пресметување на законската каматна стапка која во моментов изнесува 6% (8% номинална годишна), но не пониска од 7%.
Со овој производ максималниот износ кој може да се добие, во зависност од кредитоспособноста на клиентот, е 1.500.000 денари, а максималниот рок на отплата е 120 месеци. Истиот во најновата понуда е без трошоци за обработка, како и во случај на предвремена отплата.
ХалкБанк во соработка со Халк Осигурување во својата палета на производи го додаде и Потрошувачкиот кредит со осигурување за кредитна заштита, каде најважен елемент е заштита на клиентот при губење на работа и боледување како и губење на работната способност предизвикана од инвалидитет над 50% и смрт на осигуреникот поради несреќен случај. Кредитот има конкурентни атрактивни каматни стапки со дополнително обезбедување и сигурност на клиентот во однос на осигурените ризици кои се покриени со полисата.
Кај Хипотекарниот кредит каматната стапка сега изнесува 5,3% фиксна за првите 3 години, односно 8% варијабилна за остатокот од периодот ( 2 pp+ РКС), но не пониска од 6,5%. Кредитот е со максимален износ од 18.450.000 денари и рок на отплата до 20 години. Кај овој производ е предвидена провизија за обработка од 0,5% од износот на кредитот.
Станбениот кредит кој исто така е еден од најбараните производи на Халкбанк поради атрактивните услови кои се нудат, е со фиксна каматна стапка 3,5% за првите 5 години или 3,85% за првите 10 години. За останатиот период таа ќе изнесува 4 процентни поени + 3,721% променлива стапка на 6 месечен Еурибор (7,721%). Кредитот е со максимален износ од 300.000 евра и рок на отплата до 30 години. Учеството е минимум 10% односно 15% од висината на кредитот во зависност од типот на полисата со која е обезбеден овој производ. Станбениот кредит во промотивниот период е без трошоци за обработка на барањето.
За сите детали за каматните стапки и останати услови кои ги нуди Халкбанк АД Скопје во промотивниот период до последниот ден од годината, посетете ја интернет страницата на банката во делот на кредити за физички лица Македонски – Кредити (halkbank.mk).

ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената

Славески: Структурните реформи можат да донесат раст на БДП од околу 14%

Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?

Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања





Банки
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Европската банка за обнова и развој инвестира до 64 милиони евра во AikGroup, со цел поддршка на регионалното ширење, унапредување на корпоративното управување и зајакнување на дигиталната и климатската отпорност на групацијата.
Европската банка за обнова и развој (ЕБОР), преку купување новоиздадени акции во вредност до 64 милиони евра, стекна удел од 5% во сопственичката структура на AikGroup, една од најбрзорастечките банкарски групации во Југоисточна Европа.
Инвестицијата има за цел да го поддржи понатамошното ширење на работењето и зајакнувањето на позицијата на AikGroup во регионот на Југоисточна Европа преку аквизиции и органски раст.
ЕБОР ќе именува свој претставник во Одборот на директори на групацијата, со што се очекува дополнително унапредување на корпоративното управување и поддршка на стратешкото одлучување во процесот на меѓународно ширење.
AikGroup е под надзор на Европската централна банка (ЕЦБ) и е во сопственост на Александар Костиќ. Групацијата работи преку своите членки во Србија – AikBank, AikLeasing и MV Investment, во Словенија – Gorenjska Banka и GB Leasing, како и во Црна Гора преку Hipotekarna Banka.
Во изминатите години групацијата забележа брз раст преку повеќе аквизиции, а денес има повеќе од 800.000 клиенти и управува со вкупна актива вредна над 10 милијарди евра. Целта е во следните три до пет години вкупната актива да достигне 20 милијарди евра преку нови аквизиции и продолжување на органскиот раст во регионот.
Извршниот директор на ЕБОР за финансиски институции, Франсис Малиг, оцени дека силните регионални банкарски групации со транспарентно работење имаат важна улога во подобрувањето на корпоративното управување во банкарскиот сектор, како и во поддршката на растот на приватниот сектор и економската интеграција.
Според него, со оваа инвестиција ЕБОР ја поддржува визијата на AikGroup за изградба на водечка регионална банкарска групација, со повисоки стандарди на корпоративно управување, развој на дигиталните капацитети и поголема отпорност на климатските ризици и сајбер-заканите.
Претседателот на Извршниот одбор на AikGroup, Разван Мунтеану, изјави дека влезот на ЕБОР како нов акционер претставува потврда на стратегијата и амбицијата на групацијата да изгради водечка финансиска групација во Југоисточна Европа и да создава долгорочна вредност на пазарите на кои работи.
Тој посочи дека комбинацијата од регионалното присуство и експертизата на AikGroup и глобалното искуство на ЕБОР треба да придонесе за побрза економска транзиција во регионот, додека инвестицијата ќе го поддржи натамошното проширување на пазарите и зголемувањето на оперативната ефикасност.
Проектот треба дополнително да ги зацврсти стандардите за корпоративно управување, а присуството на претставник на ЕБОР во Одборот на директори да обезбеди дополнително меѓународно искуство од финансиската индустрија.
Како дел од инвестицијата, AikGroup ќе може да користи и техничка поддршка во повеќе области, меѓу кои сајбер-безбедноста и управувањето со податоци, во согласност со барањата на Актот на ЕУ за дигитална оперативна отпорност – DORA.
Со вклучувањето на ЕБОР во сопственичката структура, AikGroup се обврза и дополнително да развие и спроведе план за климатска транзиција усогласен со целите на Парискиот договор. Планот треба да придонесе за интегрирање на климатските аспекти во управувањето, стратегијата, управувањето со ризици и практиките за објавување информации во рамките на групацијата и нејзините зависни друштва.
Трансакцијата е дел од Стратегијата на ЕБОР за финансискиот сектор и е усогласена со пристапот на банката за забрзување на дигиталната транзиција, паралелно со поддршката на развојот на конкурентен, добро управуван и отпорен банкарски сектор во Западен Балкан.
На 31 декември 2025 година, AikGroup располагала со вкупна актива од повеќе од 10 милијарди евра и капитална база од 1,4 милијарди евра. Групацијата има повеќе од 3.000 вработени и обезбедува широк спектар финансиски услуги за различни категории клиенти.
Банки
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
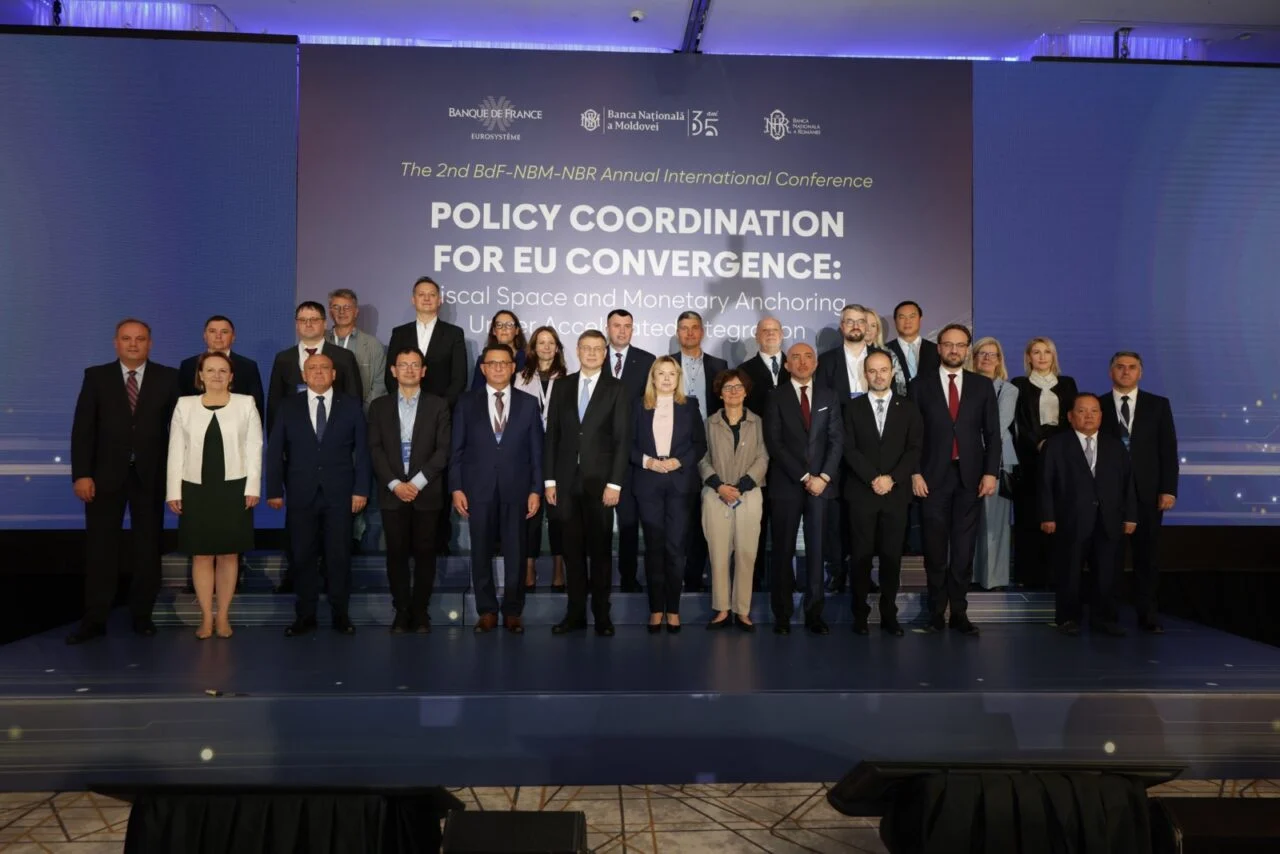
Комбинацијата од реформи на пазарот на трудот, во човечкиот капитал, деловното окружување и доброто управување може значително да го забрза економското приближување на Македонија кон Европската Унија и да донесе раст на БДП од околу 14 проценти.
Ова го истакна гувернерот на Народната банка, Трајко Славески, на Годишната меѓународна конференција „Координација на политиките за конвергенција кон ЕУ: фискален простор и монетарно закотвување во услови на забрзана интеграција“, одржана во Кишињев, Молдавија.
Според проценките што ги презентираше гувернерот, ваков ефект врз економијата би бил можен доколку земјата успее да затвори половина од јазот што постои во однос на водечките економии од Централна, Источна и Југоисточна Европа.
Говорејќи на панел-дискусијата „Интеграција во единствениот пазар и структурна конвергенција“, Славески оцени дека реалната конвергенција на земјите од Западен Балкан сè уште се одвива бавно.
Токму затоа, според него, структурните реформи остануваат клучни за зголемување на долгорочниот потенцијал за раст и за побрзо приближување кон економските стандарди на Европската Унија.
Трговската отвореност достигна 130% од БДП
Славески посочи дека долгогодишната макроекономска стабилност создала основа за развој на домашната економија, додека поголемата трговска отвореност и интегрирањето во европските и глобалните синџири на вредност значително го промениле економскиот и извозниот профил на земјата.
Во 2025 година, трговската отвореност достигнала околу 130 проценти од БДП, што е речиси двојно повеќе во споредба со почетокот на транзицијата.
Според гувернерот, следниот голем чекор треба да биде подобрување на институционалниот капацитет.
Тој како особено важни ги издвои владеењето на правото, ефикасноста на институциите и поголемата предвидливост на економските политики.
Подоброто управување, според Славески, може да ја подобри инвестициската клима, да ја зголеми ефикасноста на јавните политики и да го засили ефектот од инвестициите во човечки капитал и приватниот сектор.
Интеграцијата во единствениот пазар како двигател на растот
Подлабокото вклучување во Единствениот пазар на ЕУ, според гувернерот, може да биде еден од клучните двигатели на конвергенцијата.
Во тој контекст, Планот за раст на ЕУ за Западен Балкан обезбедува рамка што комбинира поголема интеграција со европскиот пазар, развој на Заедничкиот регионален пазар, спроведување структурни реформи и финансиска поддршка.
Еден од најконкретните примери за економските придобивки од европската интеграција, според Славески, е членството на земјата во Единствената област за плаќање во евра – SEPA.
SEPA носи милионски заштеди
За граѓаните, трошокот за испраќање 500 евра преку SEPA е намален за шестпати во споредба со претходните кореспондентски банкарски аранжмани.
Кај компаниите ефектот е уште поголем. За трансакција од 20.000 евра, трошокот е околу осумпати понизок.
Според проценките на Народната банка, вкупните заштеди од пониските банкарски провизии би можеле да достигнат околу 5 милиони евра само во првата година.
Следуваат инстант плаќањата
Паралелно со придобивките од SEPA, во тек се и оперативните подготовки за воспоставување на TIPS Clone – инфраструктура за инстант плаќања компатибилна со системите на Европската Унија.
Новиот систем треба да овозможи побрзи и поефикасни платежни трансакции и дополнително да го приближи домашниот финансиски систем кон европската платежна инфраструктура.
Пораката од конференцијата е дека финансиската интеграција сама по себе не е доволна. За Македонија да го забрза приближувањето кон европските економии ќе бидат потребни паралелни реформи во институциите, пазарот на трудот, човечкиот капитал и деловното окружување.
Токму комбинацијата од овие реформи, според проценките што ги презентираше Славески, може да има најголем ефект врз идниот економски раст.
Банки
Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора
Raiffeisen Bank International (RBI) подготвува значајно преструктуирање на Addiko Bank по успешната понуда за преземање, со план да ги задржи операциите во Хрватска и Словенија, додека банките во Србија, Босна и Херцеговина и Црна Гора се предвидени за издвојување и продажба.
Според планот на австриската банкарска група, RBI има намера да ги задржи Addiko Bank Zagreb, Addiko Bank Ljubljana и матичната Addiko Bank AG во Австрија. Истовремено, Addiko Bank во Србија, двете банки во Босна и Херцеговина – во Сараево и Бања Лука – како и Addiko Bank во Црна Гора треба да бидат издвоени од групацијата и продадени.
RBI веќе најави дека за планираното издвојување има намера да склучи трансакциски договор со српската Alta Group, која е еден од акционерите на Addiko. Продажната цена треба да биде најмалку на ниво на фер пазарната вредност на подружниците, а целата операција ќе зависи од потребните регулаторни и антимонополски одобренија.
Raiffeisen сака посилна позиција во Хрватска и враќање во Словенија
Стратегијата покажува дека RBI особено ги таргетира хрватскиот и словенечкиот пазар.
Со задржување на Addiko во Хрватска, групацијата очекува да стане четврта најголема банка во земјата според вкупната актива.
Во Словенија, пак, RBI практично повторно ќе влезе на банкарскиот пазар, каде што гледа потенцијал особено во корпоративното и инвестициското банкарство, како и во сегментот на мали и средни претпријатија.
Србија, БиХ и Црна Гора надвор од идната структура
Сосема поинаква е стратегијата за останатиот дел од Западен Балкан.
RBI не планира долгорочно да ги задржи Addiko Bank Beograd, Addiko Bank Sarajevo, Addiko Bank Banja Luka и Addiko Bank Podgorica. Тие треба да бидат издвоени од Addiko и продадени во посебна трансакција.
Според презентациите на RBI, подружниците предвидени за издвојување имаат околу 1,5 милијарди евра ризично пондерирана актива, а во 2025 година оствариле околу 48 милиони евра добивка пред оданочување.
За споредба, операциите што RBI планира да ги задржи во Хрватска и Словенија имале околу 52 милиони евра добивка пред оданочување во истиот период.
RBI обезбеди повеќе од 55% од Addiko
По повеќемесечната битка за Addiko, RBI на крајот обезбеди прифаќања за 10.831.435 акции, што претставува 55,55% од вкупниот број издадени акции на Addiko Bank AG.
Со тоа беше надминат намалениот минимален праг од повеќе од 55%, што ѝ овозможи на групацијата да продолжи кон следната фаза од преземањето.
Сепак, трансакцијата сè уште не е целосно финализирана. Потребни се одобренија од банкарските супервизори и институциите задолжени за заштита на конкуренцијата.
RBI очекува процесот околу понудата за преземање да биде завршен во четвртиот квартал од 2026 година, додека издвојувањето и продажбата на банките во Србија, БиХ и Црна Гора се очекува да се реализираат во втората половина на 2027 година.
Се менува банкарската карта на регионот
Доколку планот биде реализиран според најавената структура, трансакцијата нема да значи само промена на сопственикот на Addiko.
Raiffeisen ќе ја засили позицијата во Хрватска и повторно ќе се позиционира во Словенија, додека четири банки на три пазари од Западен Балкан ќе добијат нов сопственик.
Тоа отвора ново прашање за регионалниот банкарски сектор – кој ќе ги преземе операциите на Addiko во Србија, Босна и Херцеговина и Црна Гора и дали трансакцијата ќе предизвика нов бран на консолидација меѓу банките во регионот.
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%
Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?
Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-

 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот