
Анализи
АНАЛИЗА: Потрошувачките кредити повторно во фокус: пониски камати, промоции и полесно аплицирање

Потрошувачките кредити се враќаат на сцена со пониски каматни стапки и низа промотивни услови. Банките мудро ги следат
трендовите и потребите на граѓаните, кои покажуваат зголемен интерес за поголеми трошоци како реновирање на домот, купување техника или финансирање на лични проекти.
Во трката за привлекување кредитокорисници банките не се натпреваруваат само со висината на каматната стапка, туку сè повеќе нудат промотивни услови, поедноставени процеси на аплицирање и дополнителни поволности, како ослободување од одредени трошоци и полиси за осигурување.
За клиентите, тоа значи дека е корисно да направат внимателна споредба и избор на кредит според нивните потреби и финансиски можности.
Оваа анализа ги прикажува актуелните понуди на потрошувачки кредити од македонските банки – кој нуди најниска фиксна каматна стапка, каде има најдолг рок на отплата, какви дополнителни трошоци треба да се земат предвид и кои промотивни услови можат да направат вистинска разлика за клиентите.
УНИ банка
Потрошувачките кредити на УНИ банка (онлајн и регуларниот) имаат каматна стапка од 4,5%, фиксна за целиот период на отплата до 95 месеци. Оваа каматна стапка доаѓа со кредит со ризико осигурување, а кредитот доаѓа со максимален износ од 1,5 милиони денари. Секако, услов е кредитокорисникот да зема плата преку УНИ банка.
Прокредит банка
Промотивниот потрошувачки пакет на Прокредит банка нуди потрошувачки кредит со најниска каматна стапка, фиксна од 4,9% за целиот период на отплата. Во овој пакет е вклучена и кредитна картичка за корисникот и дозволено пречекорување. Полиса за осигурување не е потребна, ниту пак гаранти и нотарски заверки. Дополнителен трошок се провизијата од 1% (минимум 4.500 денари) и апликацијата од 1.000 денари.
Кредитот е со максимален износ до 1,5 милиони денари и со рок на отплата до 95 месеци, а е достапен и за нови приматели на плата во Прокредит банка, кои може да го искористат и за рефинансирање на кредити во други банки.
Комерцијална банка
Потрошувачкиот кредит на Комерцијална банка е со каматна стапка од 4,9% фиксна за првите 3 години и 5,9% променлива за останатиот период до 95 месеци. Комерцијална овозможува одложена отплата во првите 6 месеци и максимален износ на кредитот до 2 милиони денари, што е повеќе во споредба со понудите на другите две банки погоре. Кредитот со овие услови доаѓа со вклучено животно осигурување или осигурување при неможност за отплата.
Капитал банка
Под 5% се и каматните стапки на Премиум + потрошувачкиот кредит на Капитал банка, но за овој кредит може да аплицира само лице со месечни примања поголеми од 45.000 денари. Овој кредит има грејс период од 6 месеци, каматна стапка од само 2,9% во наредните 18 месеци и од 4,77% променлива за останатиот период на отплата, кој е до 95 месеци. Кредитот е со максимален износ од 1,8 милиони денари. Дополнителни трошоци се провизија за одобрување од 2%, питоа 0,20% административен надомест, 200 денари административен надомест за користење на податоци од Македонско Кредитно Биро и 600 денари трошок за аплицирање.
Халкбанк
Со фиксна каматна стапка од 5%, Потрошувачкиот кредит на Халкбанк со рок на отплата до 95 месеци исто така може да биде интересен за граѓаните. Овој кредит доаѓа со задолжителна полиса за осигурување од незгода, траен инвалидитет над 50%, невработеност и боледување, а корисникот треба да прима плата во Халкбанк и да биде вработен на неопределено.
Потрошувачкиот кредит на Халкбанк е со максимален износ до 1,5 милиони денари и нема провизија за обработка на кредитот и за предвремена ликвидација. Дополнителен трошок се 450 денари за проверка во Кредитно биро и 500 денари за апликација за кредит.
ТТК банка
До 31 јануари 2026 година, Смарт потрошувачкиот кредит на ТТК банка има фиксна каматна стапка од 5,0% со вклучена осигурителна полиса. Кредитот е со максимален износ до 1,5 милиони денари и со рок на отплата до 95 месеци. Наменет е за кредитокорисници со исклучително добра кредитна историја.
Шпаркасе банка
Ако се гледа висината на каматната стапка, следен е Потрошувачкиот кредит на Шпаркасе банка со фиксна каматна стапка од 5,2% за 95 месеци, колку што изнесува мајсималниот рок на отплата. За разлика од претходните два, овој кредит овозможува поголема потрошувачка моќ до 2,4 милиони денари. Имате можност и за намалување на каматната стапка доколку аплицирате за нови револвинг производи или за зголемен износ на постоечки. Потрошувачкиот кредит на Шпаркасе банка доаѓа со полиса за животно/неживотно осигурување.
Силк роуд банка
Со Фикс премиум потрошувачкиот кредит на Силк роуд банка добивате фиксна камата од 5,45% за целиот период на отплата, кој како и кај повеќето други банки е до 95 месеци. Услов за оваа каматна стапка е животно осигурување или осигурување во случај на неможност за враќање на кредит за вработени и осигурување од незгода за пензионери. Банката при одобрување на кредитот наплаќа 2%, максимум 2.000 денари провизија за администрирање на кредитот и 800 денари надомест за разгледување и обработка на барање. Дополнителен трошок се и нотарските трошоци за износ на кредит над 600.000 денари.
НЛБ банка
Онлајн кредитот НЛБ мКлик е со максимален износ до 1,5 милиони денари и со фиксна каматна стапка од 5,70 % за целиот период на отплата, која може да биде до 95 месеци. За овој кредит не треба обезбедување и осигурителна полиса, а нема ни трошоци за апликација и предвремена отплата. Се плаќа само манипулативен трошок од 500 денари.
Стопанска банка Скопје
Најповолните услови за потрошувачкиот кредит до 1,5 милиони денари од Стопанска банка Скопје се за кредит со вклучено животно осигурување, кој е со промотивни услови во моментот. Фиксната каматна стапка за првите две години изнесува 4,7%, ано за останатиот период е 7,65% за клиенти што примаат плата или пензија во оваа банка. Во промотивниот период кредитот е без административни трошоци.
Стопанска банка Битола
Во Стопанска банка Битола каматните стапки на потрошувачките кредити се повисоки и се движат ид 6,5% до 7,9% во првата година, а потоа се променливи и повисоки.
Централна кооперативна банка се уште нема ажурирани податоци за овој период.
Преземањето на авторски содржини (текстови и фотографии) од оваа страница е строго забрането без претходно писмено одобрение и е предмет на условите наведени на следниот линк.


Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година

ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници

Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“

Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва

Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати јулската пензија




Анализи
Обврзниците закрепнаа по зголемувањето на каматите од Фед
Приносите на глобалните обврзници се намалија во четвртокот, откако американската централна банка ги зголеми каматните стапки и најави решителност во борбата со инфлацијата, што придонесе за смирување на пазарите.
Приносот на 10-годишните американски државни обврзници се намали за три базни поени, на 4,99 проценти, со што беше прекината осумдневната серија на раст. Намалување на приносите беше забележано и на други големи пазари.
Во текот на неделата, просечниот принос на државните обврзници во светот достигна највисоко ниво во последните 19 години, во услови на повисоки цени на нафтата и засилени инфлаторни очекувања.
Федералните резерви во средата ја зголемија каматната стапка за 0,25 процентни поени, а проекциите на официјалните претставници укажуваат на можност за уште едно зголемување до крајот на годината.
Инвеститорите воедно го насочија вниманието кон Банката на Јапонија, од која се очекува зголемување на референтната каматна стапка од 1 на 1,25 проценти.
Аналитичарите оценуваат дека идните сигнали од централните банки ќе бидат клучни за движењата на глобалниот пазар на обврзници, особено во услови на висока инфлација и зголемена пазарна нестабилност.
Анализи
18 септември – Меѓународен ден на еднакви плати: Родовиот јаз во платите е видлива последица на невидливите нееднаквости
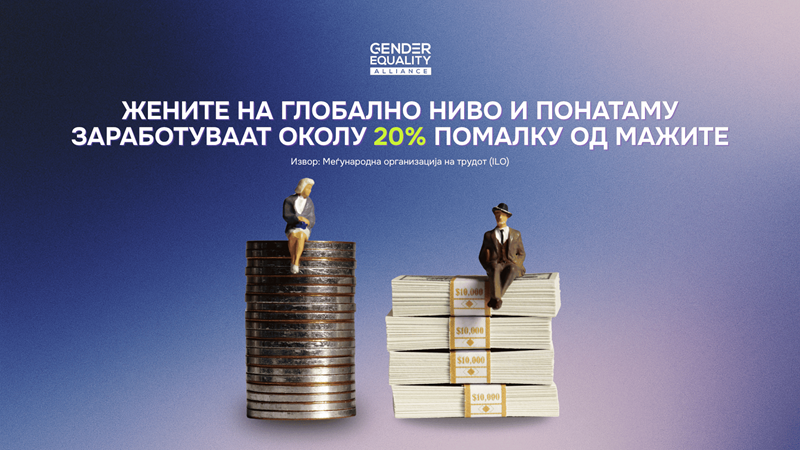
По повод Меѓународниот ден на еднаква плати, Алијансата за родова еднаквост (GEA) потсетува дека, и покрај законските гаранции за еднаква плата за еднаква работа, жените и понатаму заработуваат помалку од мажите. Но, родовиот јаз во платите не започнува на денот кога се исплаќа платата, тој започнува многу порано.
Разликата во заработувачката е видлива последица на невидливите нееднаквости што се акумулираат во текот на целиот работен век на жените. Таа започнува со изборот на професија, продолжува преку ограничените можности за напредување, недоволната застапеност на раководни позиции, поголемата грижа за семејството и домот, нееднаквиот пристап до финансии и претприемништво, а на крајот се рефлектира и во висината на платата, пензијата и економската сигурност.
Принципот на еднаква плата за еднаква работа е утврден уште со Договорот од Рим во 1957 година и претставува едно од основните начела на Европската Унија. Сепак, и покрај повеќе од шест децении законски гаранции и политики за еднаков третман, напредокот во намалувањето на родовиот јаз во платите останува бавен.
Според Меѓународната организација на трудот (ILO), жените на глобално ниво и понатаму заработуваат околу 20% помалку од мажите, додека најновите податоци на Евростат покажуваат дека родовиот јаз во платите во Европската Унија во 2024 година изнесува 11,1%. Иако во последните години се бележи постепено намалување на разликите, тие остануваат значајни, особено кај жените на повисоки позиции и во најпродуктивниот дел од работниот век.
Во Македонија, последните официјални податоци покажуваат дека родовиот јаз во платите изнесува околу 12%, а најголемите разлики се забележуваат кај лицата со високо образование и кај вработените на возраст од 45 до 49 години. Ова покажува дека високото образование и професионалното искуство сами по себе не се доволни за да обезбедат еднаква економска положба на жените (ДЗС, Мажите и жените, 2025).
Важно е да се нагласи дека родовиот јаз во платите не значи дека секоја жена добива пониска плата од својот машки колега за истото работно место. Тој претставува разлика во просечните заработувачки на сите жени и мажи на пазарот на трудот и е резултат на комбинација од повеќе фактори – хоризонтална и вертикална сегрегација, недоволна застапеност на жените на раководни позиции, почести прекини во кариерата поради семејни обврски, нееднаква распределба на неплатената грижа, но и директна и индиректна дискриминација.
Во текот на изминатата година, анализите на Алијансата за родова еднаквост покажаа дека овие нееднаквости не се ограничени само на платите. Анализата „Родовиот јаз во пристапот до кредити: состојба и предизвици во Северна Македонија“, изработена врз основа на податоци од Народната банка, покажа дека само 13,78% од корпоративните кредити по број и 7,83% по вредност се одобрени на компании во претежна сопственост на жени. Дополнително, анализите за политичката застапеност и лидерството укажуваат дека жените и понатаму се недоволно застапени на позициите каде што се носат најважните економски и политички одлуки (овде двете соопштенија за жените во политиката и корпоративно управувавње). Овие фактори директно влијаат врз нивните можности за професионален развој, повисоки приходи и економска независност.
Родовата еднаквост не е само прашање на човекови права, туку и на економски развој. Истражувањата покажуваат дека поголемото учество на жените на пазарот на трудот, еднаквиот пристап до лидерски позиции и подобриот пристап до финансии придонесуваат за повисока продуктивност, поголема конкурентност на компаниите и поодржлив економски раст.
„Ако сакаме да го намалиме родовиот јаз во платите, мора да престанеме да го гледаме само како прашање на плата. Тој е резултат на сите нееднаквости што жените ги доживуваат во текот на кариерата – од образованието и првото вработување, преку пристапот до финансии и можностите за напредување, до учеството во носењето одлуки. Еднаквата плата е последица на еднаквите можности, а не обратно“, истакнуваат од Алијансата за родова еднаквост.
Алијансата за родова еднаквост апелира до институциите, работодавачите и креаторите на политики да креираат мерки и политики што ќе обезбедат поголема транспарентност на платите, еднакви можности за напредување, поголема застапеност на жените на лидерски позиции, подобар пристап до финансии за жените претприемачи и редовно следење на родово разделените статистички податоци. Само преку системски пристап може да се создаде пазар на труд на кој еднаквата плата нема да биде исклучок, туку правило.
Инаку, Алијансата за родова еднаквост на работното место – GEA е иницијатива на
Асоцијацијата за е-трговија која е посветена на создавање инклузивна работна култура и
промовирање еднакви можности за сите. Алијансата се залага за три главни столба:
еднаква застапеност на мажи и жени на сите нивоа и позиции, еднаква плата за иста
работа и еднакви можности за напредок. Работата на GEA ја поддржуваат Eurolink, Casys, Сава Пензиско, и Halkbank како главни партнери, како и Филип Морис Тутунски Комбинат Прилеп, Пивара Скопје, А1 Македонија, IdeaLab, Евроинс Осигурување, и CosLoveMetics како партнери. Поддржувачи на Алијансата се и Сава Осигурување, Publicis Groupe, EOS Matrix, Avenga Academy, Furnit и Fashion Group.
Повеќе информации за активностите и можностите за приклучување кон Алијансата за
родова еднаквост на работното место се достапни на: https://genderequalityalliance.org.
Анализи
Државата се задолжи 35,7 милиони евра, каматата до 5,2%
Македонија обезбеди нови 35,7 милиони евра преку домашниот пазар на државни хартии од вредност, при што каматата за долгорочното задолжување достигнува 5,2 проценти.
Министерството за финансии на аукциите одржани на 15 септември продаде државни хартии од вредност во вкупен износ од околу 2,17 милијарди денари.
Од оваа сума, околу 1,16 милијарди денари се обезбедени преку едногодишни државни записи. Тие доспеваат на 15 септември 2027 година, а каматната стапка изнесува 4,10 проценти.
Останатите нешто повеќе од една милијарда денари се обезбедени преку 15-годишни државни обврзници. Нивниот рок на достасување е 17 септември 2041 година, а купонската каматна стапка изнесува 5,20 проценти.
Побарувачката на двете аукции одговарала на понудениот износ, а целата понудена количина државни хартии била продадена.
Народната банка ги спроведува аукциите на државни хартии од вредност во име на Министерството за финансии преку тендери со износи, при што цената и купонот се однапред утврдени, а примарните дилери конкурираат со износите што сакаат да ги купат.
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година
ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници
Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“
Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва
Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати јулската пензија
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 1 месец
Оглас за вработување во Централна кооперативна банка АД Скопје