
Фондови
КБ Прво пензиско друштво: Разлика помеѓу пензија од втор и од трет столб

„Дали ќе ми биде доволна пензијата?“ – Ова е едно од најчестите прашања кои сите си ги поставуваме во некој период од животот.
За да ја обезбедиме нашата финансиска стабилност по завршувањето на работниот век, најпрво, важно е навремеда ги имаме сите потребни информации, да се едуцираме со цел да го разбереме функционирањето на пензискиот систем. Во нашата земја освен првиот столб (ФПИОСМ), пензискиот систем вклучува уште два – втор и трет столб. Во овој текст, ќе објасниме која е разликата меѓу вториот и третиот пензиски столб, и зошто е корисно навремено да го направите вистинскиот избор и да осигурате безгрижна финансиска иднина.
Што претставува вториот столб?
Задолжителното капитално финансирано пензиско осигурување или втор столб, е столб во кој треба да се зачленат сите лица кои првпат се вработуваат по 1 јануари 2019 година и на датумот на вработување се помлади од 40 години.
Преку овој столб се исплаќа старосна пензија, дополнително на пензијата од првиот столб и се обезбедува поголема сигурност при старост.
Овој столб функционира на принцип на дефинирани придонеси, односно се заснова на принцип на собирање на средства преку плаќање на придонеси на индивидуални сметки на членовите чии средства понатаму се инвестираат и добивката намалена за трошоците на работењето на системот се aкумулира на средствата на индивидуалните сметки на членовите. Сите нововработени лица помлади од 40 години имаат три месеци да изберат во кој пензиски фонд може да членуваат. Доколку не направат избор во предвидениот рок, остануваат во пензискиот фонд во кој веќе се распределени.
Како функционира?
●6% Од Вашата бруто плата оди на Ваша индивидуална сметка во втор столб, додека 12,8% во Фондот на ПИОСМ.
●Овие средства се инвестираат во финансиски инструменти – акции, обврзници, ETF и сл. на финансиските пазари со цел да се оствари принос, односно заработка, што ќе ја зголеми вредноста наВашата пензиска заштеда.
● Сметката е на Ваше име и средствата се наследни.
●По исполнување на условите за пензионирање, акумулираните средства се повлекуваат во вид на програмирани повлекувања или во согласност со закон.
Што претставува третиот столб?
Доброволно капитално финансирано пензиско осигурување или трет столб е осигурување врз основа на капитализација на средствата, на принцип на дефинирани придонеси, но на доброволна основа. Овој столб им овозможува на сите лица кои сакаат да обезбедат поголема финансиска сигурност, покрај задолжителното осигурување, како и на сите лица кои не се опфатени со задолжително осигурување (во првиот и вториот столб), да штедат за дополнителна пензија.
Третиот столб им овозможува заштеда за дополнителна пензија на сите граѓани на возраст од 15 до 70 години, без разлика дали се во редовен работен однос, а притоа не се корисници на пензија. Освен физички лица, компании или здруженија на граѓани може да организираат и да финансираат професионални пензиски шеми преку уплати на средства за дополнително пензиско осигурување на лична – професионална сметка за своите вработени.
Како функционира?
● Склучувате договор за членство со овластен агент.
● Договорот се активира со првата уплата на средства.
● Вие избирате колку и кога ќе уплаќате.
● Средствата се инвестираат и се акумулираат на Вашатадоброволна индивидуална сметка.
● Уплатените средства се инвестираат во финансиски инструменти од страна на пензиското друштво на ист начин како и средствата од вториот пензиски столб.
● Може да започнете со користење на овие средства по навршување на 52 години за жени и 54 години за мажи, односно 10 години пред стекнување на право на старосна пензија.
● Средствата се наследни.
● Начинот на повлекување на средствата може да го приспособите на Вашите потреби. Имајќи предвид дека истите Ви се наменети како заштеда за пензионерските денови, наша препорака е нивното повлекување да биде на месечна основа, со цел и поголема деакумулација на средства.
Клучни разлики меѓу вториот и третиот столб
| Параметар | Втор столб (Задолжителен) | Трет столб (Доброволен) |
| Кој може да биде член? | Лица кои првпат се вработуваат по 1 јануари 2019 година и на датумот на вработување се помлади од 40 години. | Сите граѓани од 15 до 70 години што не се пенизонери (вработени, самовработени, студенти, невработени) |
| Начин на вложување | Автоматски – 6% од придонесите на бруто платата се уплаќаат на индивидуалната сметка на членот | Доброволни уплати – сами одлучувате колку, кога и колку често ќе уплаќате |
| Услови за користење | Со исполнување на законските услови за пензионирање, односно 62 години за жени и 64 години за мажи, со минимум 15 години работен стаж | Можност за повлекување 10 години пред исполнување на законските услови за пензија, односно односно 52 години за жени и 54 за мажи |
| Даночни бенефиции | Нема | Да – можност за даночни олеснувања за работодавачи кои организираат професионални пензиски шеми |
Зошто е важно да размислувате за двата?
Комбинирањето на вториот и третиот столб овозможува:
● Поголема финансиска сигурност во пензионерските денови
● Поголема контрола над Вашите заштеди
● Можност за повисока пензија преку дополнителни уплати
Што можете да направите денес?
Размислете:
• Одвојте време и проверете ги Вашите пензиски заштеди – Дали Вашата идна пензија ќе ви биде доволна?
• Проценете ја Вашата финансиска состојба, идните приходи – Дали и колку може да инвестирате?
• Стапете во контакт со КБ Прво и информирајте се за условите на пазарот за пензиско осигурување, затрошоците, за остварените приноси од инвестиции и сл.;
• Изберете фонд и започнете со уплати – дури и мали износи може да направат позитивна разлика на долг рок;
• Следете ги извештаите за пензиска заштеда,прилагодувајте го износот на уплатите, согласно Вашите приходи.
Запомнете дека доброто планирање во животот Ви овозможува да уживате и во неизвесните моменти во животот, а висината на Вашата пензија зависи од одлуките што ќе ги донесете денес.
Со вложување во третиот пензиски столб вложувате за својата иднина.
Затоа, размислувајте за #ИднинатаДенес и уживајте во годините што доаѓаат!
КБ Прво пензиско друштво – Ваш сигурен партнер за иднината.
Супервизор на капитално финансирано пензиско осигурување е Агенцијата за супервизија на капитално финансирано пензиско осигурување (МАПАС) www.mapas.mk тел. 02/ 32 24 229


Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година

ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници

Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“

Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва

Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати јулската пензија






Фондови
КБ Прво пензиско друштво: Доброволниот пензиски фонд сè почесто станува бенефит за вработените
Грижата за вработените сè почесто не се ограничува само на висината на платата, туку и на дополнителните бенефиции што компаниите ги нудат за поголема финансиска сигурност во иднина, посочуваат од КБ Прво пензиско друштво.
Од компанијата нагласуваат дека доброволниот пензиски фонд може да претставува дополнителна придобивка за вработените и начин компаниите да покажат дека долгорочно инвестираат во својот кадар.
Според КБ Прво, вложувањето во идната пензиска сигурност на вработените може да придонесе за создавање постабилни и помотивирани тимови, а ваквиот тип бенефиции добива сè поголемо значење во современите политики за управување со човечки ресурси.
Доброволното пензиско осигурување претставува дополнување на задолжителното пензиско осигурување и овозможува дополнително штедење за периодот по пензионирањето.
Супервизија над капитално финансираното пензиско осигурување во земјава врши Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС.
Фондови
ВФП Пензиско друштво сака да влезе и во вториот пензиски столб, поднесе барање до МАПАС
ВФП Пензиско друштво АД Скопје направи чекор кон проширување на своето работење и на пазарот на задолжителното капитално финансирано пензиско осигурување, односно вториот пензиски столб. Друштвото до МАПАС доставило барање за добивање дозвола за управување со задолжителни пензиски фондови.
Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС денеска информираше дека ВФП Пензиско друштво АД Скопје доставило барање за добивање дозвола за вршење дејност управување со задолжителни пензиски фондови.
Истовремено, друштвото побарало и условно одобрение за управување со задолжителен пензиски фонд, како и запишување на фондот во Регистарот на задолжителни и доброволни пензиски фондови.
МАПАС ќе ја оценува документацијата
Кон барањето ВФП доставило документација согласно Законот за задолжително капитално финансирано пензиско осигурување, Законот за доброволно капитално финансирано пензиско осигурување и релевантната подзаконска регулатива.
Документацијата се однесува на самото друштво и неговиот акционер, органите на управување, предложениот менаџерски тим, организациската структура и внатрешните акти.
Дополнително, доставена е и документација која се однесува на задолжителниот пензиски фонд и на банката која треба да ја има улогата на чувар на имот.
Следниот чекор е на МАПАС, која треба да ја разгледа документацијата и да оцени дали се исполнети законските и регулаторните услови за издавање на потребните дозволи и одобренија.
Оттука, поднесувањето на барањето не значи дека ВФП веќе добило дозвола за управување со задолжителен пензиски фонд, туку дека е започната регулаторната постапка пред МАПАС.
ВФП со амбиција за проширување на пензискиот бизнис
Потегот е значаен за домашниот пензиски пазар бидејќи покажува амбиција на ВФП Пензиско друштво да го прошири работењето и во сегментот на задолжителното капитално финансирано пензиско осигурување.
Во следниот период клучна ќе биде одлуката на МАПАС по поднесеното барање и исполнувањето на сите услови предвидени со регулативата.
Доколку постапката заврши позитивно, тоа би значело проширување на присуството на ВФП на домашниот пазар на капитално финансирано пензиско осигурување и дополнителна конкуренција во управувањето со средствата од вториот пензиски столб.
Извор: Мапас
Фондови
АДПФ: Вториот пензиски столб е стабилен механизам за долгорочно штедење
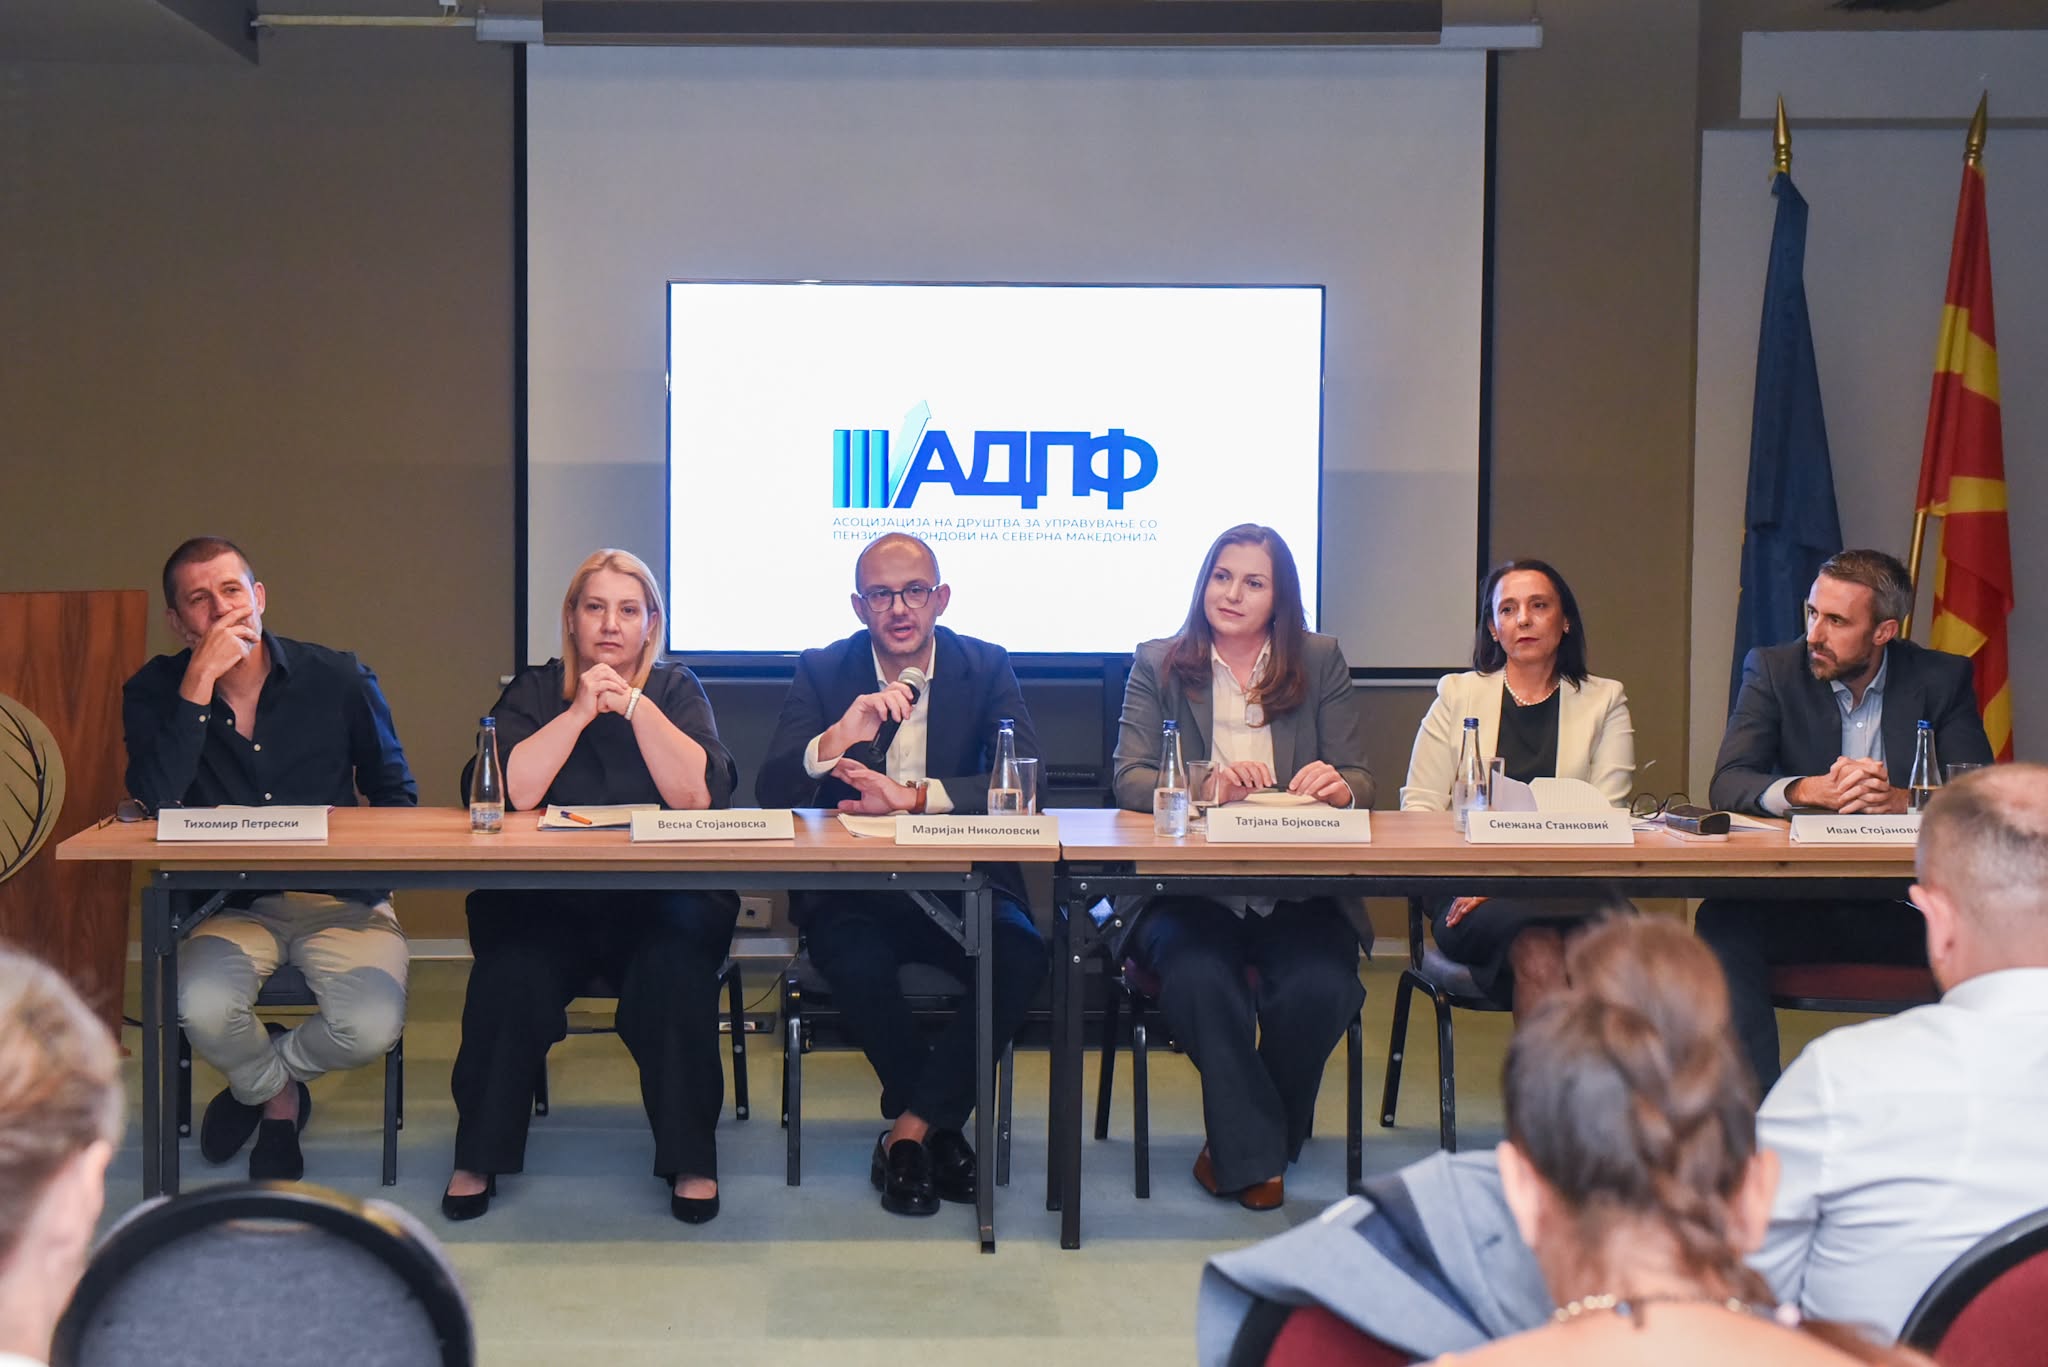
Асоцијацијата на друштва за управување со пензиски фондови одржа брифинг посветен на актуелните состојби и предизвици во пензискиот систем, во услови на зголемен интерес на јавноста.
Од АДПФ порачаа дека вториот пензиски столб претставува стабилен и доверлив механизам за долгорочно пензиско штедење и има важна улога во обезбедувањето финансиска сигурност за идните пензионери.
На брифингот беше нагласено дека висината на идната пензија зависи од повеќе фактори, меѓу кои времетраењето на осигурувањето, работниот стаж, висината на платата на која бил пријавуван осигуреникот, како и приносите што ги остваруваат пензиските друштва.
Од Асоцијацијата посочија дека приносите во моментов се ограничени и од конзервативната законска рамка, поради што е потребно натамошно унапредување на системот.
Според АДПФ, идниот развој треба да опфати регулаторни промени, воведување мултифондови, измени на лимитите за инвестирање и проширување на листата на дозволени финансиски инструменти.
Дополнително, беше истакната и потребата од понатамошен развој на доброволното пензиско осигурување.
Супервизор на капитално финансираното пензиско осигурување е Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС.
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година
ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници
Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“
Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва
Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати јулската пензија
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 1 месец
Оглас за вработување во Централна кооперативна банка АД Скопје