Анализи
Албанија пушти 250 милиони евра евтини кредити за бизнис: Што би значела ваква шема за македонските компании?
Албанија отвори голема кредитна линија за малите и средните претпријатија со услови што значително отстапуваат од стандардното банкарско финансирање: каматни стапки од само 2% до 3%, државна гаранција до 70% и можност една компанија да добие финансирање до околу 2 милиони евра.
Станува збор за програмата „Dyfisho Sipërmarrjen Tënde“ – „Двојно зголеми го својот бизнис“, која ја спроведуваат албанската влада, Банката на Албанија и комерцијалните банки.
За програмата првично е ставена на располагање кредитна линија од 250 милиони евра, а властите најавуваат можност вкупниот обем на финансирање во иднина да се прошири до 1 милијарда евра.
Програмата е интересна не само поради нејзината големина, туку и поради тоа што првите бројки покажуваат силен интерес од компаниите.
Само во првите десет дена по стартот на дигиталната платформа биле поднесени 241 апликација, од кои 222 веќе се разгледуваат од комерцијалните банки, додека 20 компании добиле одобрение за кредитирање.
Повеќе од 1.700 бизниси досега изразиле интерес за програмата, а околу 800 се во различна фаза на обработка.
Компаниите можат да аплицираат за средства за проширување на производството, набавка на опрема, модернизација, зголемување на капацитетите и други инвестиции.
Официјалната платформа на програмата наведува дека државната гаранција може да покрие до 70% од кредитниот ризик, додека проценката на конкретниот бизнис и одлуката за кредитирање остануваат кај банките.
Каматата од 2–3% е клучниот дел од моделот
Најсилниот елемент на програмата е цената на финансирањето.
Каматна стапка од 2% до 3% за деловен кредит е исклучително поволна во споредба со редовното комерцијално кредитирање.
И самата Банка на Албанија претходно објасни дека идејата на механизмот е банките да добијат пристап до поевтино финансирање, а конечната каматна стапка за компаниите да биде ограничена. Кај кредити покриени со државна гаранција беше посочена камата од околу 2%, а кај други кредити максималната стапка може да биде нешто повисока.
За споредба, официјалните податоци на Банката на Албанија покажуваат дека редовните банкарски камати за одредени деловни кредити и пречекорувања за мали и средни компании можат да бидат значително повисоки – во одделни понуди и околу 7,5%, 8%, 9% или повеќе, зависно од банката, рокот и производот.
Тоа значи дека субвенционираната шема не претставува само дополнителна ликвидност, туку потенцијално значително ја намалува и цената на инвестицијата.
Зошто државната гаранција е толку важна?
За малите и средните компании проблемот честопати не е само каматата.
Дел од фирмите имаат одржлив бизнис, но немаат доволно квалитетен колатерал, долг кредитен историјат или имот што банката би го прифатила како обезбедување.
Тука се вклучува суверената гаранција.
Кога државата презема дел од ризикот – во овој случај до 70% – банката има поголем простор да одобри кредит и на компанија која во нормални услови би била оценета како поризична.
Тоа не значи дека државата едноставно ги дели парите или дека банките немаат ризик. Комерцијалните банки и натаму ја оценуваат кредитоспособноста и одлучуваат дали компанијата е способна да го сервисира долгот. Но, делумната државна гаранција го намалува потенцијалниот губиток на банката ако кредитот не се враќа.
Затоа ваквите шеми најчесто се користат за сектори или компании кои имаат потенцијал за раст, но потешко доаѓаат до финансирање.
Албанија го насочува капиталот кон инвестиции, не само кон ликвидност
Официјалната програма ги вклучува микро, малите и средните претпријатија, како и земјоделците.
Меѓу приоритетните области се земјоделството и агропреработката, производството, ИКТ и софтверот, туризмот, трговијата и логистиката.
Токму тоа е важната разлика меѓу обичен евтин кредит и економска политика.
Ако евтиното финансирање оди во купување нова машина, проширување фабрика, автоматизација, извозен капацитет или дигитализација, тогаш ефектот не завршува само кај една компанија.
Може да се зголемат продуктивноста, вработувањето, извозот и даночните приходи.
Банката на Албанија веќе регистрира силно кредитирање на приватниот сектор. Во првата половина од 2026 година кредитите кон приватниот сектор пораснале за 14,3% на годишно ниво, а нивното учество во БДП достигнало околу 35%, највисоко ниво во последната деценија.
Новата кредитна програма практично треба дополнително да го засили тој тренд.
А колку би чинел ваков кредит во Македонија?
Деловните кредити кај нас во редовни банкарски услови генерално се поскапи од 2–3%, иако конкретната камата значително зависи од компанијата, обезбедувањето, валутата, рокот и банката.
Народната банка води детална статистика за пондерираните каматни стапки на новоодобрените кредити на корпоративниот сектор.
Како ориентација, во август 2024 година каматата на новоодобрените денарски кредити за претпријатијата изнесувала околу 4,9%, а кај девизните околу 4,6%. Во ноември истата година просечната камата на новоодобрените корпоративни кредити била 4,68%.
Овие бројки не треба директно да се споредуваат со албанската програма како да станува збор за идентичен производ – албанската шема е специјална субвенционирана програма со државна гаранција, додека македонските бројки се просечни комерцијални стапки.
Но разликата покажува колкава може да биде користа од евтина гарантна линија.
Колкава би била разликата за компанија што позајмува еден милион евра?
Едноставен пример ја покажува економската тежина на каматната разлика.
Ако компанија земе кредит од 1 милион евра, разликата меѓу камата од 2,5% и 5% изнесува приближно 25.000 евра годишно само по основ на камата, пред да се земат предвид отплатата на главницата, трошоците и конкретната структура на кредитот.
Кај петгодишна или десетгодишна инвестиција, ефектот може да стане значителен.
За мала или средна фабрика, тие средства можат да бидат една дополнителна машина, нова производна линија, неколку нови вработувања или буџет за излез на нов пазар.
Токму затоа каматната стапка не е само банкарска бројка – таа директно влијае врз тоа дали одредена инвестиција воопшто ќе биде профитабилна.
Но евтиниот кредит не е бесплатен ручек. Ваквите програми имаат и ризици.
Кога државата гарантира голем дел од кредитот, дел од приватниот кредитен ризик практично се префрла врз јавниот сектор.
Ако голем број компании не ги отплатат кредитите, гаранцијата може да стане реален буџетски трошок.
Постои и ризик од таканаречен морален хазард – банки или компании да преземаат поголем ризик затоа што знаат дека дел од евентуалната загуба е покриен од државата.
Затоа успехот на програмата не треба да се мери само според тоа колку кредити биле одобрени.
Поважно ќе биде да се види колку од финансираните инвестиции создаваат ново производство, извоз, продуктивност и работни места – и колкав ќе биде процентот на проблематични кредити по неколку години.
Македонија веќе има инструменти, но прашањето е обемот и цената
И во Македонија постојат развојни и гарантни инструменти за компаниите, особено преку Развојната банка, кредитни линии обезбедени со поддршка од меѓународни финансиски институции и гарантни механизми.
Но албанскиот пример отвора едно пошироко прашање: дали домашниот бизнис би имал посилен инвестициски циклус доколку на располагање има многу поголема кредитна линија со камата во зоната од 2–3% и државна гаранција што покрива значителен дел од ризикот?
Одговорот не зависи само од цената на кредитот.
Македонските компании во повеќе сектори се соочуваат и со недостиг на квалификувана работна сила, високи трошоци, ограничен домашен пазар, потреба од технолошка модернизација и сè поголем притисок да ги исполнат европските стандарди.
Но пристапот до евтин долгорочен капитал може значително да го олесни токму процесот на модернизација.
Албанскиот тест допрва почнува
Првичните бројки од програмата се впечатливи – над 1.700 заинтересирани компании и 241 формална апликација во првите десет дена.
Сепак, 20 одобрени кредити се само почеток.
Вистинскиот резултат ќе може да се оцени по една или две години, кога ќе стане јасно колку средства навистина се пласирани, во кои сектори завршиле, колкав дел од компаниите ги реализирале инвестициите и каков е ефектот врз продуктивноста и вработувањето.
Но една работа веќе е јасна: Албанија се обидува преку комбинација од евтин капитал, банкарска селекција и државна гаранција да поттикне поголем инвестициски циклус кај малите и средните компании.
За Македонија, тоа е интересен пример токму во момент кога прашањето за продуктивноста, конкурентноста и пристапот на фирмите до капитал станува сè поважно.
Најважното прашање затоа не е дали Македонија треба едноставно да го копира албанскиот модел, туку каква цена на капитал и каков обем на гарантна поддршка би биле потребни за домашните компании да инвестираат повеќе и побрзо.
Извори: Банка на Албанија, Министерство за економија и иновации на Албанија, Министерство за финансии на Албанија, Народна банка на Република Северна Македонија и податоци објавени на 30 септември 2026 година.

Платите ќе се намалуваат во најголемите европски економии, Германија е единствениот исклучок

ВЕРТИК ги поканува компаниите со приходи над 5 милиони евра на Самитот за финансирање и ИПО 2026 во Букурешт

Нов инвестициски фонд од 200 милиони евра ќе вложува во банки во Централна и Источна Европа – Македонија меѓу потенцијалните пазари

НЛБ Банка со потрошувачки кредит до 2,5 милиони денари и фиксна каматна стапка од 5,3%

Грижата кон вработените како традиција: Flex Group и годинава обезбедува превентивни прегледи за жените од Групацијата

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш







Анализи
Најбогатите земји во светот: Кој е на врвот во 2026 година и како се промени глобалната листа за две децении?
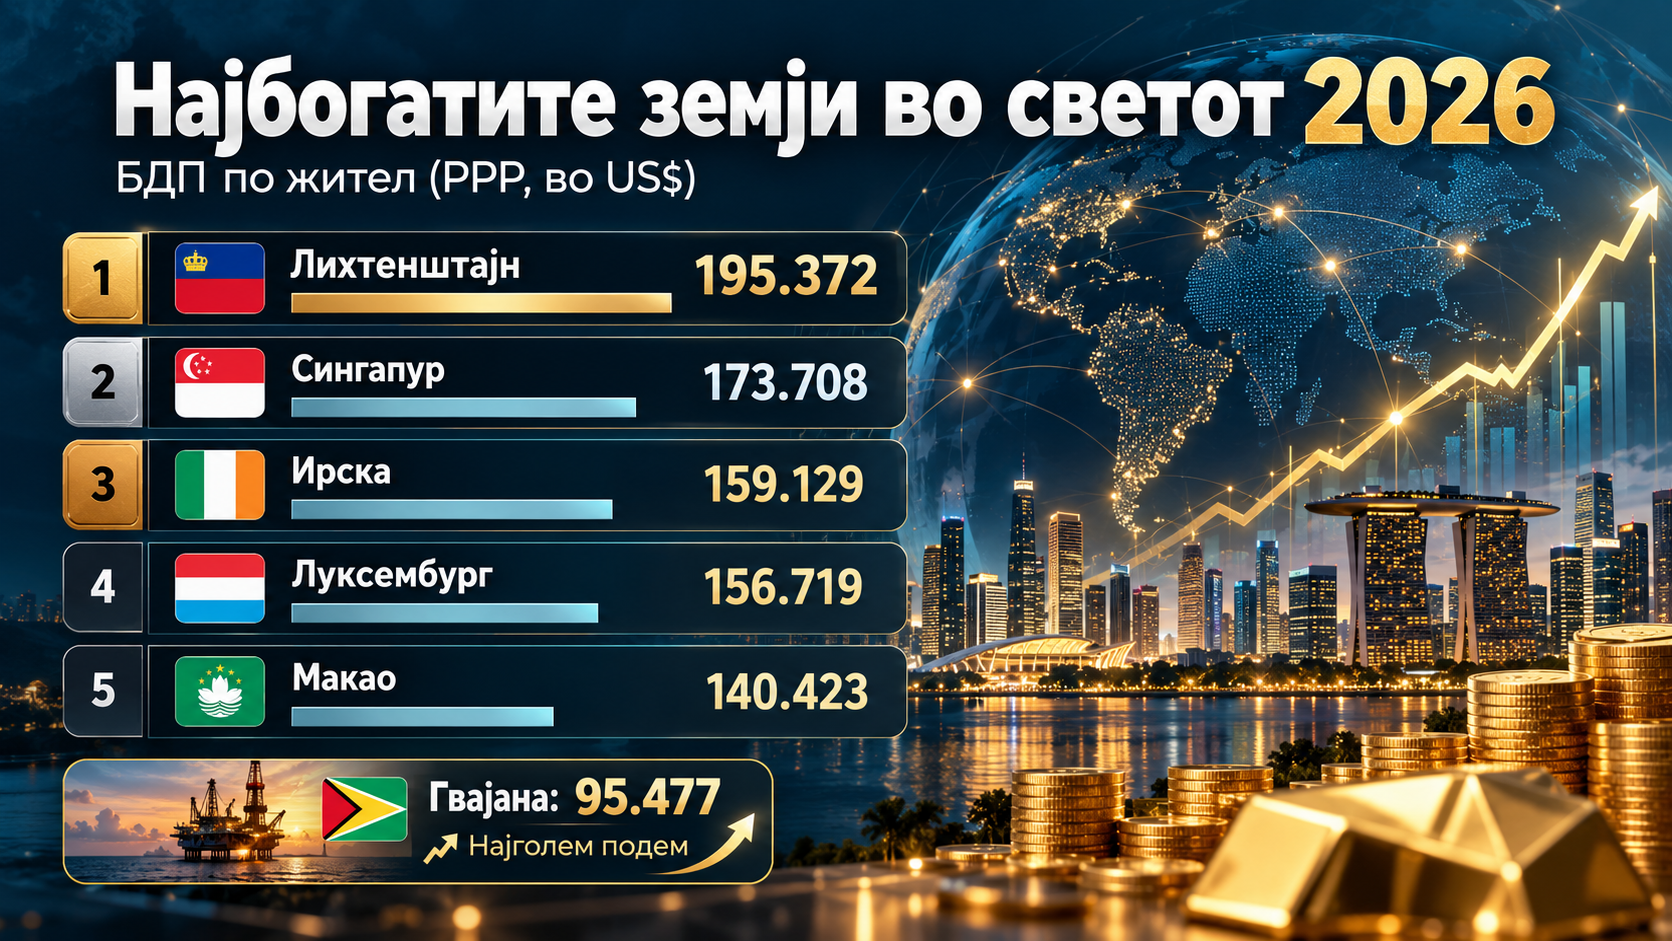
Лихтенштајн, Сингапур и Ирска се трите најбогати економии во светот според бруто-домашниот производ (БДП) по жител, прилагоден според паритетот на куповната моќ (ППП). Најновите проекции за 2026 година покажуваат значителни промени во глобалното рангирање во изминатите две децении, при што најголем напредок бележат земјите што успеале да ги искористат технолошкиот развој, меѓународните инвестиции и природните ресурси.
Според податоците од извештајот World Economic Outlook на Меѓународниот монетарен фонд (ММФ), претставени во анализата на Visual Capitalist, на врвот на листата и понатаму доминираат мали, високоразвиени економии, претежно од Европа.
Сепак, меѓу најинтересните промени се издвојува подемот на Гвајана, јужноамериканска земја која благодарение на експлоатацијата на нафта за релативно краток период се искачи меѓу најбогатите економии според овој показател.
Лихтенштајн останува на врвот, Сингапур и Ирска бележат силен напредок
Лихтенштајн уште во 2006 година беше најбогатата земја во светот според БДП по жител, со 112.499 долари. Тогаш беше единствената економија чиј БДП по жител надминуваше 100.000 долари.
Две децении подоцна, оваа мала европска држава го задржува првото место, со проектирани 195.372 долари по жител во 2026 година.
На второто место е Сингапур, со 173.708 долари, додека Ирска се искачува на третата позиција со 159.129 долари. Луксембург, кој во 2006 година беше втор, сега е на четвртото место со 156.719 долари.
Напредокот на Сингапур е резултат на долгорочниот развој на меѓународно конкурентни индустрии, особено производството на полупроводници и фармацевтската индустрија.
Ирска, пак, својот економски раст во голема мера го должи на присуството на мултинационалните компании и на меѓународните капитални текови.
Топ 20 најбогати економии во светот во 2026 година
Според проекциите на ММФ, рангирањето врз основа на БДП по жител, прилагоден според паритетот на куповната моќ, изгледа вака:
| Ранг | Земја/економија | БДП по жител (USD) |
|---|---|---|
| 1 | 🇱🇮 Лихтенштајн | 195.372 |
| 2 | 🇸🇬 Сингапур | 173.708 |
| 3 | 🇮🇪 Ирска | 159.129 |
| 4 | 🇱🇺 Луксембург | 156.719 |
| 5 | 🇲🇴 Макао | 140.423 |
| 6 | 🇳🇴 Норвешка | 115.548 |
| 7 | 🇶🇦 Катар | 112.312 |
| 8 | 🇨🇭 Швајцарија | 105.680 |
| 9 | 🇹🇼 Тајван | 98.051 |
| 10 | 🇧🇳 Брунеј | 97.858 |
| 11 | 🇬🇾 Гвајана | 95.477 |
| 12 | 🇺🇸 САД | 94.430 |
| 13 | 🇩🇰 Данска | 89.667 |
| 14 | 🇦🇪 Обединети Арапски Емирати | 87.774 |
| 15 | 🇳🇱 Холандија | 87.773 |
| 16 | 🇸🇲 Сан Марино | 87.141 |
| 17 | 🇭🇰 Хонгконг | 84.212 |
| 18 | 🇮🇸 Исланд | 82.730 |
| 19 | 🇲🇹 Малта | 82.421 |
| 20 | 🇸🇦 Саудиска Арабија | 78.815 |
Како нафтата ја трансформираше Гвајана?
Една од најголемите промени на глобалната листа е подемот на Гвајана.
Производството на нафта во оваа јужноамериканска земја започна дури во декември 2019 година. Со зголемувањето на производството од нафтените наоѓалишта во морето, економските ефекти постепено се проширија и во другите сектори.
Приходите од нафта овозможија финансирање инфраструктурни проекти и програми за развој на човечкиот капитал, додека јавните инвестиции придонесоа за раст на градежништвото и другите домашни економски активности.
Според проекциите за 2026 година, БДП по жител во Гвајана достигнува 95.477 долари, со што земјата се позиционира на 11. место во светот, пред Соединетите Американски Држави, каде што овој показател изнесува 94.430 долари.
Сепак, најголемиот предизвик за Гвајана останува претворањето на брзиот економски раст во долгорочни придобивки за населението.
Земјата акумулира дел од приходите од нафта во Фондот за природни ресурси, со цел да воспостави рамнотежа меѓу тековните развојни потреби и штедењето за идните генерации.
Овој пристап е особено важен поради нестабилноста на цените на нафтата, но и поради фактот дека високиот просечен БДП по жител не значи автоматски повисоки приходи и подобар животен стандард за секое домаќинство.
Ирска – економски раст поттикнат од мултинационалните компании
За разлика од Гвајана, економскиот подем на Ирска е поврзан со улогата на големите меѓународни компании.
Добивката што ја остваруваат странските мултинационални компании се вклучува во пресметката на ирскиот БДП, дури и кога дел од тие средства на крајот се префрлаат кон сопствениците во странство.
Ова може да создаде значителна разлика меѓу големината на економијата и доходот што реално останува на располагање на населението.
Особено впечатлив пример е 2015 година, кога префрлањето корпоративни биланси и интелектуална сопственост во Ирска предизвика исклучително голем пораст на официјално прикажаниот БДП.
Поради ваквите специфичности, ирските власти воведоа и дополнителен економски показател, со кој се настојува попрецизно да се прикаже домашната економска активност без дел од ефектите од работењето на мултинационалните компании.
Со проектирани 159.129 долари БДП по жител во 2026 година, Ирска го зазема третото место во светот и второто место во Европа.
Висок БДП не значи автоматски и висок животен стандард
Иако БДП по жител прилагоден според паритетот на куповната моќ е важен показател за споредување на економската моќ, тој не ја прикажува целосната слика за благосостојбата на населението.
Врз овој показател можат значително да влијаат приходите од природни ресурси, профитите на мултинационалните компании, големината на населението и структурата на економијата.
Токму затоа, високата позиција на глобалната листа не значи нужно дека секој граѓанин располага со соодветно високи приходи.
Споредбата на последните две децении покажува дека патиштата до економско богатство се различни: од технолошки развој и финансиски услуги, преку странски инвестиции, до експлоатација на природни ресурси.
За долгорочен економски успех, сепак, клучно останува создаденото богатство да се претвори во одржлив раст, квалитетни јавни услуги и повисок животен стандард.
Извор: Visual Capitalist / Меѓународен монетарен фонд (World Economic Outlook), преку Bankar.me. Податоците за 2026 година се проекции, изразени во тековни меѓународни долари според паритетот на куповната моќ.
Анализи
Ќе исчезне ли класичниот кредитен скор? Вештачката интелигенција веќе анализира како ги трошите парите
Класичниот кредитен скор сè почесто добива конкуренција од нов тип проценка: анализа на реалните парични текови на клиентот. Американската финтек-компанија Plaid го проширува својот систем за кредитно оценување со модели базирани на вештачка интелигенција, кои ја анализираат историјата на трансакции, приходите, штедењето и редовноста на плаќањата за да проценат колкав е ризикот еден клиент да не го врати кредитот.
Plaid, компанија позната по технологијата што ги поврзува банкарските сметки со финансиски апликации, ја претстави новата генерација на LendScore, како и LendScore Arc – модел кој користи вештачка интелигенција за да ги анализира редоследот и обрасците на трансакциите, наместо да се потпира само на класични кредитни податоци. Според компанијата, во раните тестирања Arc овозможил раст на одобрувањата кај субпримарните корисници, а LendScore 2 покажал поголема предиктивна моќ во однос на користење само традиционални cash-flow податоци.
Идејата е едноставна: наместо банката да гледа само дали клиентот претходно имал кредит и дали редовно го отплаќал, системот може да види како се движат парите на неговата сметка – колку редовно пристигнува приход, колку се трошоците стабилни, дали се плаќаат сметки навреме и дали постои простор за нова месечна обврска.
Plaid вели дека, кога клиентот дал согласност за споделување на податоците, неговите cash-flow информации можат да стигнат до кредиторот за помалку од две секунди. Компанијата ова го гледа како начин банките и финтек-кредиторите побрзо да донесуваат одлуки, особено за луѓе кои немаат долга кредитна историја.
Што би значело ова за Македонија?
Темата станува особено интересна ако се погледне развојот на домашната платежна инфраструктура.
Северна Македонија веќе има Закон за платежни услуги и платни системи усогласен со европските правила во оваа област, а регулативата предвидува и даватели на услуги за информации за сметки, како и стандарди за сигурна комуникација меѓу нив и банките. Народната банка има донесено и правила за силна автентикација и безбедна комуникација меѓу давателите на платежни услуги, вклучително и сервисите што пристапуваат до информации од сметки.
Тоа е технолошката и регулаторната основа на она што најчесто се нарекува open banking.
Во пракса, доколку ваквата инфраструктура се развие целосно и клиентот даде изречна согласност, банка или овластен финансиски сервис би можел да добие пристап до податоци од сметки што клиентот ги има и во други банки. Тоа не значи автоматски дека денес македонските банки веќе користат Plaid-подобни AI модели за кредитни одлуки, туку дека регулаторната насока овозможува вакви услуги да станат технички можни.
Тогаш кредитната проценка би можела да изгледа сосема поинаку: клиентот аплицира онлајн, дозволува пристап до релевантните сметки, системот ги анализира приходите и расходите, а банката за неколку секунди добива проценка на ризикот.
Кредитната историја можеби повеќе нема да биде единствениот филтер
Овој модел може особено да им помогне на луѓе кои немаат долга кредитна историја, но имаат стабилни приходи и дисциплинирано финансиско однесување. Plaid токму тоа го посочува како една од главните предности на cash-flow underwriting – кредиторот добива подетална слика за тековната финансиска состојба, а не само за минатото.
Но, со тоа се отвора и друго прашање: колку податоци сме подготвени да споделиме за да добиеме побрз кредит?
Ако алгоритмот анализира илјадници трансакции, тогаш кредитната одлука повеќе не се базира само на плата, задолженост и кредитна историја, туку и на многу подетален модел на финансиското однесување.
Затоа иднината на кредитирањето нема да зависи само од тоа колку е паметен алгоритмот, туку и од правилата за согласност, приватност, објаснивост на одлуката и заштита од дискриминација.
За Македонија, најважното прашање не е дали ваквата технологија ќе стигне, туку кога и под кои правила банките ќе почнат да ја користат. Со развојот на open banking инфраструктурата, можноста кредитната одлука да се донесува речиси во реално време веќе не изгледа како далечна технологија.
Анализи
Колку е навистина тешко да се добие кредит во Македонија?
На прв поглед, споредбата звучи едноставно. Ако странските банки одбиваат речиси четири од десет барања за кредит, а домашните едвај едно, логично е да се прашаме каде е нашата земја на таа скала. Но, кога ќе се погледнат податоците, работата е посложена. За Северна Македонија постојат релативно свежи и релевантни информации за пристапот до банкарско финансирање, но засега нема јавно достапен показател што на целосно споредлив начин би кажал: „банките во Македонија одбиваат X од секои 10 барања“.
И токму тука е најважната забелешка. Податокот за стапка на одбивање мора да се споредува само ако методологијата е иста — исти типови клиенти, ист период, исти кредитни производи и исто прашање. Во спротивно, лесно може да се добие атрактивен наслов, но погрешна слика за тоа колку навистина е тешко да се дојде до кредит.
Најконкретниот извор за Македонија е Enterprise Survey 2023 на Светска банка. Во истражувањето биле интервјуирани 354 компании од формалниот приватен сектор, од мали до големи претпријатија.
Во суровите микроподатоци, 113 компании дале валиден одговор за исходот од нивното последно барање за кредит или кредитна линија. Од нив, 110 навеле дека барањето било целосно одобрено, едно дека било делумно одобрено, едно дека било одбиено, а едно сè уште било во постапка. Тоа изгледа како исклучително ниска стапка на одбивање. Но Светска банка експлицитно предупредува дека овие бројки се број на случаи во базата и не смеат директно да се толкуваат како национална статистика за целата економија. Затоа не би било коректно од нив да се извлече наслов дека „во Македонија се одбива само еден процент од кредитите“.
Сепак, податоците кажуваат нешто важно: проблемот со пристапот до кредит во Македонија очигледно не може да се мери само преку формално одбиените барања.
Од 354 анкетирани компании, 239 воопшто не аплицирале за нов кредит или кредитна линија во претходната фискална година. Во суровите одговори, најголемиот дел од нив — 82,8 проценти — велат дека немале потреба од кредит бидејќи имале доволно сопствен капитал. Но 7,1 проценти како причина ги навеле неповолните каматни стапки, а дел ги посочиле сложените процедури, високото обезбедување или очекувањето дека барањето нема да им биде одобрено. И овие проценти се од суровиот примерок и не треба механички да се претставуваат како национални стапки, но добро го покажуваат проблемот со мерењето на кредитната достапност.
Со други зборови, фирма која смета дека каматата е превисока или дека нема доволно обезбедување можеби воопшто нема да стигне до шалтерот за кредит. Таа никогаш нема да се појави во статистиката како „одбиен клиент“.
Македонија не е без проблеми со пристапот до финансии
Пошироките показатели даваат помалку розова слика од онаа што би се добила ако се гледа само бројот на формално одбиени апликации.
ОЕЦД во Western Balkans Competitiveness Outlook 2024 оценува дека пристапот до банкарско финансирање останува проблем особено за најмалите компании во Северна Македонија. Според податоците што ги наведува ОЕЦД, кредитите на комерцијалните банки насочени кон малите и средните претпријатија во 2022 година учествувале со 28 проценти во вкупните банкарски кредити, наспроти 34,9 проценти во 2013 година.
И самиот Enterprise Survey покажува дека финансискиот пристап не е небитен проблем за компаниите. Во суровиот примерок од 2023 година, околу половина од фирмите го оцениле пристапот до финансии како одреден степен на пречка — од мала до многу сериозна. Повторно, овие бројки не треба да се претставуваат како официјален национален процент без соодветно пондерирање, но тие ја потврдуваат разликата меѓу „кредитот не ми е одбиен“ и „лесно ми е да се финансирам“.
Што велат самите банки?
Друг важен извор е CESEE Bank Lending Survey на Европската инвестициска банка, кој ги следи банките во Централна, Источна и Југоисточна Европа. Истражувањето опфаќа околу 15 меѓународни банкарски групации и околу 85 локални подружници или независни банки, кои во повеќето земји опфаќаат повеќе од половина од банкарската актива. Северна Македонија е дел од истражувањето.
Последните достапни податоци не покажуваат дека македонскиот пазар е во некаква општа кредитна блокада. Во извештајот за втората половина на 2025 година, ЕИБ оценува дека кредитната побарувачка во Северна Македонија продолжила силно да расте и била над регионалниот просек, додека и условите на кредитната понуда се подобриле.
На регионално ниво, сликата во 2026 година исто така не е едноставно „банките не даваат кредити“. ЕИБ во јуни годинава објави дека побарувачката останува силна, а три четвртини од прекуграничните банкарски групации планираат да го зголемат работењето во регионот. Во исто време, банките покажуваат нешто поголема претпазливост кон одредени категории клиенти, особено кон големите компании.
Но овде има уште една методолошка замка: графиконите на ЕИБ за „approval rates“ најчесто покажуваат нето процент на банки што пријавиле зголемување или намалување на одобрувањето, а не процент од сите кредитни барања што биле одбиени. Тоа значи дека бројка од, на пример, минус 40 не значи дека 40 проценти од клиентите биле одбиени. Токму затоа тие показатели не можат директно да се претворат во „четири од десет барања“. ЕИБ јасно ја дефинира оваа методологија во своите извештаи.
А што покажува Европа?
Интересна споредба дава истражувањето SAFE на Европската централна банка. Во вториот квартал од 2026 година, само околу 5 проценти од компаниите во еврозоната кои сметале дека банкарските кредити се релевантни за нив пријавиле некаков проблем при обидот да обезбедат кредит. Но во таа категорија влегуваат не само директно одбиените апликации, туку и фирмите кои добиле помал износ од бараниот, оние што го одбиле кредитот поради превисока цена и оние што воопшто не аплицирале затоа што очекувале дека ќе бидат одбиени.
Токму последната група е важна. Три проценти од фирмите биле т.н. „discouraged borrowers“ — им биле потребни пари, но не поднеле барање бидејќи очекувале негативен одговор. Тоа покажува зошто стапката на формално одбиени кредити сама по себе не е доволна за да се измери колку е рестриктивен еден банкарски систем.
Значи, дали во Македонија е лесно да се добие кредит?
Од достапните податоци не може одговорно да се каже дека македонските банки „одбиваат едно од десет барања“, ниту пак да се направи директна споредба со тврдењето дека странски банки одбиваат речиси четири од десет. За таква споредба би требало да имаме идентично истражување за ист тип кредитобаратели и ист период.
Она што може да се каже е поинтересно.
Македонските податоци не покажуваат голем број директни одбивања меѓу компаниите што навистина поднеле барање за кредит. Истовремено, други показатели покажуваат дека пристапот до финансии, особено за малите компании, и натаму е реално ограничување. ОЕЦД го посочува токму финансирањето на малите претпријатија како слабост, а податоците на Светска банка покажуваат дека за дел од фирмите проблемот почнува уште пред да поднесат барање — кај каматата, обезбедувањето, процедурите или проценката дали воопшто има смисла да аплицираат.
Тука е и парадоксот: ниската стапка на одбиени кредити не мора автоматски да значи дека кредитот е лесно достапен. Можно е банките да одобруваат голем дел од апликациите што стигнуваат до нив затоа што до фазата на формално аплицирање стигнуваат претежно компании кои веќе ги исполнуваат кредитните критериуми.
Затоа, за Македонија поважно прашање од „колку кредити банките одбиваат?“ е: колку фирми воопшто можат да си дозволат да побараат кредит — и под какви услови?
Токму таму веројатно се крие вистинската мерка за тоа колку е лесно или тешко да се финансира бизнисот во земјава.
Платите ќе се намалуваат во најголемите европски економии, Германија е единствениот исклучок
ВЕРТИК ги поканува компаниите со приходи над 5 милиони евра на Самитот за финансирање и ИПО 2026 во Букурешт
Нов инвестициски фонд од 200 милиони евра ќе вложува во банки во Централна и Источна Европа – Македонија меѓу потенцијалните пазари
НЛБ Банка со потрошувачки кредит до 2,5 милиони денари и фиксна каматна стапка од 5,3%
Грижата кон вработените како традиција: Flex Group и годинава обезбедува превентивни прегледи за жените од Групацијата
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш