

Банки
ОГРОМЕН СКАНДАЛ ГО ТРЕСЕ “CREDIT SUISSE” – швајцарската банка имала речиси 100 сметки поврзани со нацистите велат сенаторите на САД



Голем скандал го тресе и онака загрозениот швајцарски банкарски гигант “Credit Suisse”. Американските сенатори ја обвинија загрозената швајцарска банка за ограничување на опсегот на внатрешна истрага за нацистички клиенти и сметки поврзани со нацистите, вклучително и некои кои беа отворени до пред само неколку години.
Комисијата за буџет на Сенатот на САД спроведе истрага и дозна дека швајцарската банка Credit Suisse, која неодамна беше спасена од колапс, држела активни речиси 100 досега непознати сметки поврзани со службеници на национал-социјалистичка Германија, а кои по Втората светска војна се криеле од законот во Аргентина.
Некои од овие сметки биле активни сè до 2020 година.
Сенатот објави два извештаи од кои се дознава дека “Credit Suisse” држела сметки на 99 лица кои биле чиновници на високи функции во национал-социјалистичка Германија и на членови поврзани со групи на нацистите во Аргентина. Притоа, 70 аргентински сметки биле отворени во банката после 1945 година, а 14 останале активни до неодамна.
Така на пример, сметка во сопственост на нацист осуден за време на судскиот процес во Нирнберг била активна до 2002 година, банката сепак до ден денеска не разгласува информации за активите на таа сметка.
Банката за ова ангажирала судско-експертска компанија која под контрола на независен адвокат, Нил Барофски, вршела внатрешна истрага, адвокатот напишал извештај за тоа, но претходно бил отпуштен без објаснување а внатрешната истрага била ограничена.
Сенатот побарал извештајот да биде достапен. И по истрагата на Комисијата за буџет, отчетите на банката за сметките на нацистичките службеници станале јавни.
Во 2020, Центарот Симон Визентал, еврејска група за човекови права со седиште во Лос Анџелес, објавува дека нивната истрага во Аргентина открила список на 12.000 нацисти од времето на војната кои живеат во земјата. Според Центарот, многумина од нив ставиле пари „во една или повеќе банкарски сметки во Швајцарише Кредитанштал“ претходникот на “Credit Suisse”.

“Credit Suisse” соопшти дека „целосно соработува“ со истрагата на комитетот, но ги отфрли тврдењата од Центарот Симон Визентал за сметки поврзани со нацистите.
“Credit Suisse” вети дека ќе продолжи и ќе ја прошири внатрешната истрага и се согласи да учествува во исплата на дел од судски тужби на преживеаните од Холокаустот вредна 1,25 милијарди долари.
Сепак, и покрај негирањето на швајцарската банка, еврејските активисти со години тврдат дека “Credit Suisse” одиграла далеку поголема улога во помагање на Третиот рајх и неговите највисоки функционери отколку што се мисли, и дека таа се уште чува пари кои нацистите ги имаат украдено од еврејските жртви за време на Втората светска војна.



Азиските берзи во плус: Падот на цените на нафтата ги охрабри инвеститорите, но претпазливоста останува

ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната

Цената на златото над 4.170 долари – инвеститорите очекуваат ФЕД да ги задржи каматните стапки непроменети

Јазот во S&P 500 најголем од времето на дот-ком балонот: Дали вештачката интелигенција создава нов ризик?

АЛТА банка Белград го зголеми сопственичкиот удел во АЛТА банка Битола на 95,27 отсто

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа







Банки
ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната
Европската централна банка (ЕЦБ) разви два нови индикатори за следење на финансиската ранливост на банките во еврозоната, со цел навремено откривање на потенцијалните ризици и процена на нивната способност да се справат со економски кризи. Новите алатки ќе овозможат почесто следење на стабилноста на банкарскиот сектор, без да се чекаат резултатите од редовните стрес-тестови.
Како што пренесува Cyprus Mail, повикувајќи се на нов работен документ на ЕЦБ, индикаторите ќе се ажурираат квартално, користејќи податоци од стрес-тестовите за солвентност што на секои две години ги спроведуваат Европската централна банка и Европската банкарска агенција (ЕБА).
Целта е супервизорските органи да добијат попрецизна и понавремена слика за тоа колку банките се отпорни на идни загуби и дали можат да останат профитабилни во услови на економско забавување.
Два индикатори за процена на банкарската стабилност
Првиот индикатор, наречен Индекс на ранливост при стрес (Stress Vulnerability Index – SVI), го проценува потенцијалното намалување на капиталот на банките во неповолни економски сценарија. Тој ги зема предвид ризиците од зголемени кредитни загуби, како и промените во ризично пондерираната актива.
Вториот, Индекс на ранливост на профитабилноста (Profitability Vulnerability Index – PVI), се фокусира на способноста на банките да генерираат приходи и самостојно да го зајакнуваат капиталот.
Овој индикатор особено го следи влијанието на економските услови врз нето-каматните приходи, односно разликата меѓу каматите што банките ги наплатуваат од кредитите и трошоците за камати на депозитите и другите извори на финансирање.
Новите индикатори ќе помогнат при одлучувањето за капиталните резерви
Истражувањето на ЕЦБ покажало дека двата индикатори бележеле зголемување за време на глобалната финансиска криза и европската должничка криза. Притоа, индикаторот за ранливост на профитабилноста реагирал поизразено во периоди на силни финансиски потреси.
Според истражувачите, двата индикатори не мора секогаш да се движат во иста насока. Така, ризикот од идни капитални загуби може да се намалува, додека профитабилноста на банките останува слаба. Можно е и обратното – банките да бележат подобри тековни приходи, но истовремено да бидат изложени на поголеми ризици од идно економско забавување.
Токму ваквите разлики можат да им помогнат на регулаторите да проценат кога е потребно воведување или зајакнување на превентивните мерки, кога треба да се задржат постојните капитални резерви и кога може да се пристапи кон нивно намалување.
Во документот се посочува дека, и покрај подобрувањето на профитабилноста, индикаторот за ранливост при стрес останал на релативно покачено ниво. Според авторите, ова укажува на потребата од внимателен пристап кон евентуалното намалување на капиталните заштитни резерви на банките.
Рано предупредување за можни банкарски проблеми
Анализата покажала и силна статистичка поврзаност меѓу двата индикатора и веројатноста банките да имаат потреба од државна финансиска поддршка по глобалната финансиска криза.
Ова се однесува како на програмите за докапитализација на поединечни банки, така и на пошироките национални програми за стабилизација на банкарските системи.
Според истражувачите, ваквите резултати укажуваат дека новите индикатори би можеле да бидат корисни алатки за рано идентификување на ранливи банки и банкарски системи, овозможувајќи им на супервизорските органи навремено да преземат мерки за зачувување на финансиската стабилност.
Банки
АЛТА банка Белград го зголеми сопственичкиот удел во АЛТА банка Битола на 95,27 отсто
АЛТА банка АД Белград дополнително го зголеми својот сопственички удел во АЛТА банка АД Битола, откако се стекна со уште 14 обични акции, со што нејзиното учество достигна 95,2695 отсто од вкупниот број издадени обични акции.
Според известувањето објавено на Македонската берза на 16 октомври 2026 година, по дополнителното стекнување акции, српската АЛТА банка сега поседува вкупно 372.482 обични акции во битолската банка.
Промената во акционерската структура е објавена согласно член 38 став 2 од Правилата за котација на Македонската берза АД Скопје, кој се однесува на објавување информации за промени кај акционери со значителни удели.
Со оваа трансакција, АЛТА банка Белград дополнително ја зацврстува својата доминантна сопственичка позиција во АЛТА банка Битола, задржувајќи контрола врз повеќе од 95 отсто од обичните акции на банката.
Банки
Нефункционалните кредити се намалија на 1,97%: Банките го подобруваат квалитетот на кредитното портфолио
Квалитетот на кредитното портфолио на македонските банки останува на релативно високо ниво, покажуваат податоците за второто тримесечје од 2026 година, објавени во статистичкиот преглед на Македонската банкарска асоцијација.
Стапката на нефункционални кредити на крајот од јуни 2026 година изнесувала 1,97%, во споредба со 2,45% во истиот период минатата година. Намалувањето од 0,48 процентни поени покажува подобрување на квалитетот на кредитното портфолио во услови на зголемена кредитна активност.
Во истиот период, вкупните кредити на банкарскиот систем се зголемиле од 524,19 милијарди на 592,19 милијарди денари, што претставува раст од приближно 13%.
Оваа комбинација е важна бидејќи банките успеале да го зголемат обемот на кредитирањето, додека учеството на нефункционалните кредити во вкупното портфолио се намалило.
Сепак, намалувањето на процентуалното учество на нефункционалните кредити не мора автоматски да значи еднакво намалување на нивната апсолутна вредност. За подетална оценка потребно е да се следат и износите на проблематичните побарувања, исправките на вредноста, реструктурираните кредити и секторската концентрација на ризиците.
Дополнителен позитивен показател претставува капиталната позиција на банкарскиот систем, со адекватност на капиталот од 19,52% на крајот од второто тримесечје.
За следниот период, особено важно ќе биде дали кредитната експанзија ќе продолжи без значително влошување на квалитетот на новоодобрените кредити.
Редакција Банкарство
Азиските берзи во плус: Падот на цените на нафтата ги охрабри инвеститорите, но претпазливоста останува
ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната
Цената на златото над 4.170 долари – инвеститорите очекуваат ФЕД да ги задржи каматните стапки непроменети
Јазот во S&P 500 најголем од времето на дот-ком балонот: Дали вештачката интелигенција создава нов ризик?
АЛТА банка Белград го зголеми сопственичкиот удел во АЛТА банка Битола на 95,27 отсто
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
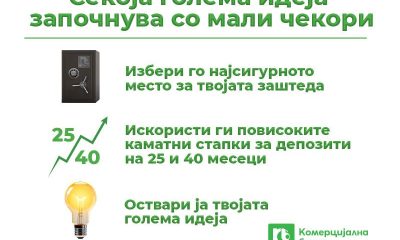
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
