Банки
НЛБ Банка и Прагма продукција ја најавуваат големата летна концертна сезона 2026
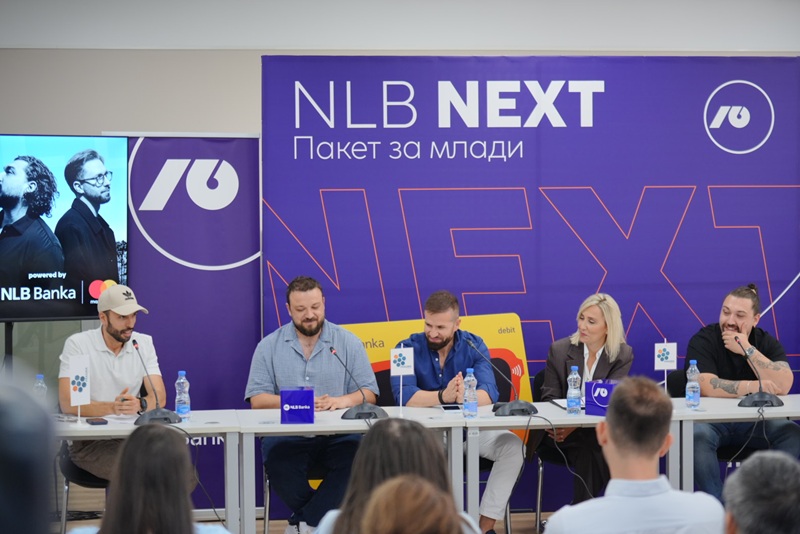

НЛБ Банка и Прагма продукција, на прес-конференција во НЛБ Галерија, ја најавија соработката за претстојната летна концертна сезона, која ќе донесе серија атрактивни музички настани за различни генерации публика. Партнерството опфаќа осум концерти на регионални и домашни музички ѕвезди во текот на летото, меѓу кои настапите на: Дупер, Слаткаристика & Friends, Два Бона, Rita Ora, Senidah, Петар Грашо, Саша Ковачевиќ, Црвена Јабука и Нина Бадриќ. Со ова партнерство, НЛБ Банка ја продолжува својата заложба за поддршка на културата, музиката и настаните што создаваат вредни искуства за заедницата, со посебен фокус на младата популација и на корисниците на NLB Next пакетот за млади.
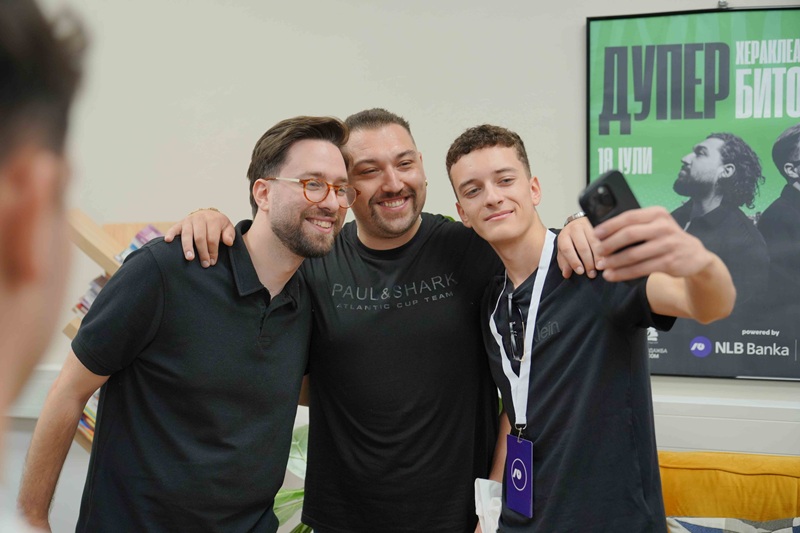
На прес-конференцијата како специјални гости присуствуваа Дупер и Слаткаристика, две големи домашни музички имиња, чии концерти се дел од програмата наменета за младата публика. По официјалниот дел беше организирано дружење на артистите со младите посетители, кои си заминаа со бесплатниот NLB Next пакет за млади и влезници за концертите.
Концертна сезона за различни генерации публика
Летната концертна сезона е осмислена како музичка програма што ги поврзува различните генерации публика, од младите кои живеат динамично, дигитално и во чекор со своите интереси, до клиентите кои уживаат во музика блиска до нивниот вкус, навики и очекувања. Дел од концертите се наменети за NLB Next генерацијата, за која музиката, дружењата, патувањата и новите искуства се природен дел од секојдневието, додека другите настани носат содржина за останатите клиенти на Банката и пошироката публика.
На овој начин, партнерството меѓу НЛБ Банка и Прагма продукција создава платформа што ги обединува младешката енергија и музичките вкусови на повеќе генерации. За младите, NLB Next се надоврзува на нивниот животен стил, современ, мобилен и исполнет со избори, додека за останатите генерации е подготвена внимателно избрана музичка содржина, која носи квалитетно концертно искуство и дополнителна вредност.
Со ваквиот пристап, НЛБ Банка го зајакнува присуството во сегментот на младите, но истовремено ја потврдува посветеноста кон сите останати, нудејќи им музички доживувања што се блиски до нивните интереси и начинот на кој сакаат да го поминат летото.
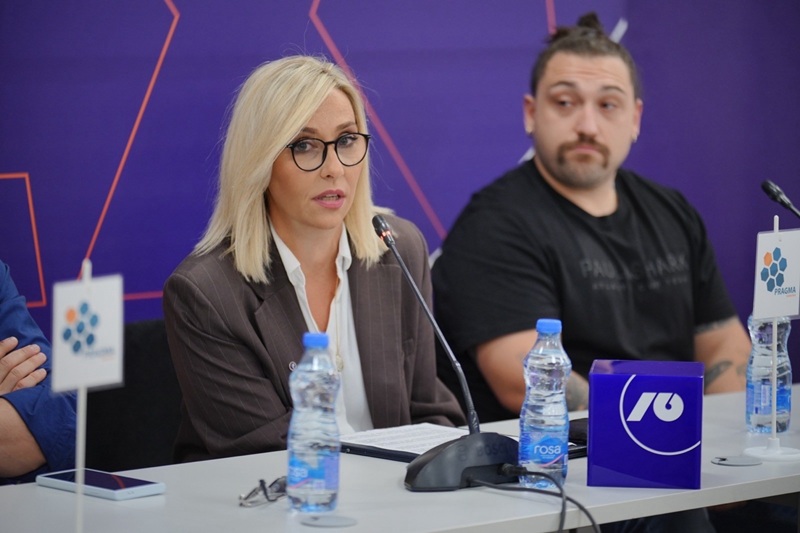
„Со NLB Next сакаме да бидеме онаму каде што се младите, во нивниот ритам, нивните интереси и нивните искуства. Музиката е еден од најсилните начини за поврзување со младата генерација, а ова партнерство ни овозможува да им понудиме повеќе од банкарство, можност за нови доживувања, забава и привилегии што се дел од нивното секојдневие. NLB Next е креиран како современо, дигитално и бесплатно банкарско решение за млади од 18 до 25 години, но и како платформа која ги следи нивните NEXT чекори, од прва сметка и прва плата, до први големи музички искуства“. – изјави Ивона Галиќ Петков, Самостоен советник за односи со јавност во НЛБ Банка.
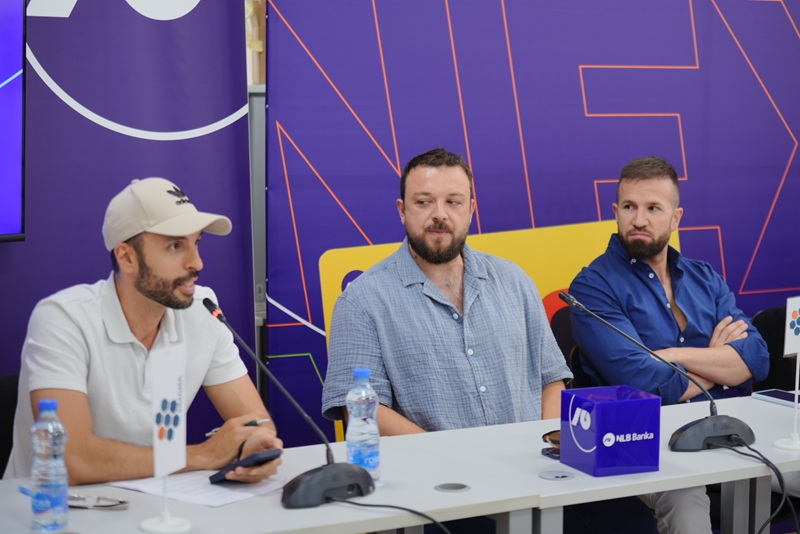
„Летната концертна сезона 2026 ја подготвуваме како програма што ќе понуди разновидни музички доживувања, од големи регионални до домашни артисти кои имаат силна врска со младата публика. Со НЛБ Банка како партнер, оваа сезона добива дополнителна вредност бидејќи преку музиката се поврзуваме со различни генерации публика и создаваме искуства што се паметат. Веруваме дека заедно ќе реализираме лето исполнето со квалитетна музика, добра енергија и концерти блиски до вкусот на секој посетител“. – изјави Кристијан Стефановски од Прагма продукција.
Како артисти кои имаат силна врска со младата публика и чија музика е дел од нивното секојдневие, Дупер и Слаткаристика ги најавија своите настапи како дел од концертната програма за младите. Дупер е еден од најпрепознатливите современи македонски бендови, познат по свеж звук, позитивна енергија и песни што лесно се поврзуваат со младата генерација. Слаткаристика, пак, е едно од највлијателните имиња на домашната хип-хоп сцена, артист со препознатлив стил, силна концертна енергија и публика која го следи со години.
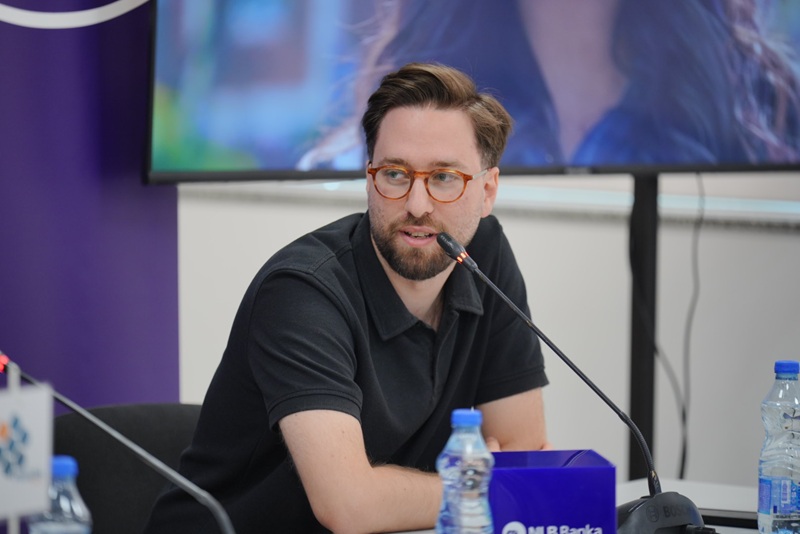
„Многу сме задоволни од соработката и целата организација, ова е една од ретките можности млади музичари од Македонија да соработуваат со идоли од нивната генерацијa. Соработуваме со Слаткар кој што сме го гледале на телевизија, ќе му бидеме гости и на концертот. За добра соработка треба да има и добра дружба, а ние тоа го имаме. Мислам дека ова ќе биде навистина успешна соработка“. – изјавија од Дупер.
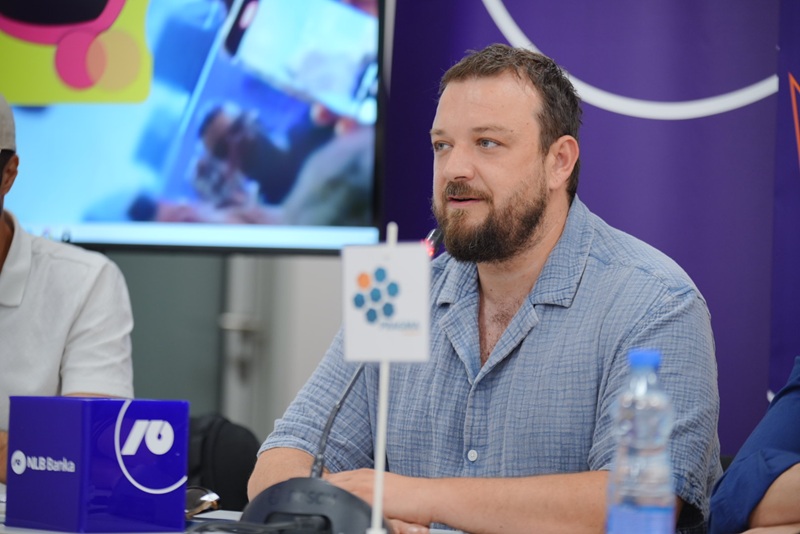
„Ова ми се блиски луѓе, имаме многу убав однос и иста естетика. Мислам дека ова е старт на дружба што ќе трае со години. Нема многу да ви споделувам, ве чекам сите на концертот на 2 август“. – порача Марко Маринковиќ – Слаткар.
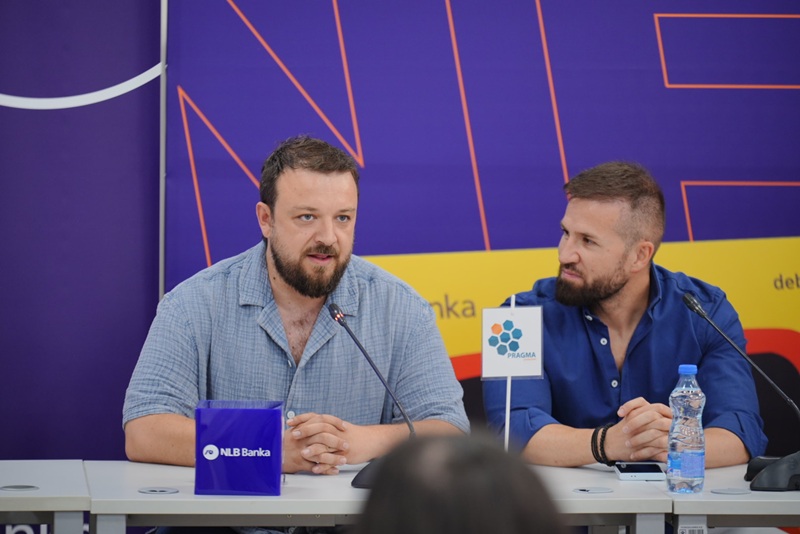
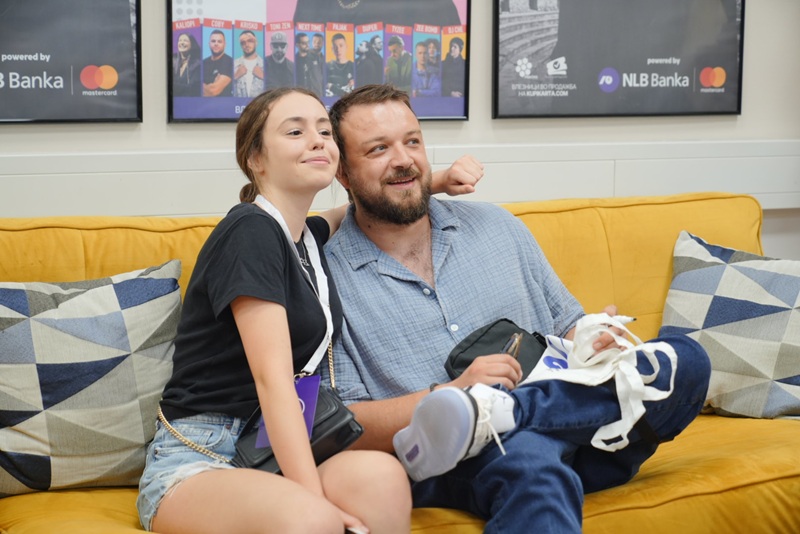
НЛБ Банка и Прагма продукција најавуваат динамично концертно лето со богата програма, силна музичка енергија и содржини што ги поврзуваат младите, но и сите останати љубители на добрата музика.


Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели

Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст

Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот

Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?

АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии


Банки
Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст
Македонскиот банкарски сектор продолжува да одржува релативно висок квалитет на кредитното портфолио, иако кредитната активност во последната година бележи двоцифрен раст. Податоците на Македонската банкарска асоцијација покажуваат дека на крајот од јуни 2026 година учеството на нефункционалните кредити во вкупното кредитно портфолио изнесувало 1,97 проценти, што претставува подобрување во однос на 2,45 проценти во истиот период минатата година.
Намалувањето од 0,48 процентни поени укажува дека растот на кредитирањето засега не е проследен со пропорционално влошување на показателот за квалитетот на активата.
Во истиот период, вкупните кредити на банките се зголемиле од 524,19 милијарди на 592,19 милијарди денари, што претставува раст од приближно 13 проценти.
Комбинацијата од зголемено кредитирање и ниско учество на нефункционалните кредити е поволна за финансиската стабилност, но бара внимателна интерпретација. Намалувањето на процентуалното учество на проблематичните кредити може да биде резултат и на растот на вкупното кредитно портфолио, поради што за целосна проценка е важно да се следи и нивната апсолутна вредност.
Покрај квалитетот на кредитите, значаен показател е и капиталната позиција на банките. На крајот од јуни 2026 година, вкупниот капитал и резервите достигнале 130,75 милијарди денари, во споредба со 114,95 милијарди денари една година претходно.
Тоа претставува зголемување од приближно 13,7 проценти, што покажува дека капиталната основа се зголемува паралелно со растот на активата.
Стапката на адекватност на капиталот изнесувала 19,52 проценти, што е малку под нивото од 19,63 проценти во јуни 2025 година, но и понатаму претставува значајна капитална заштита од потенцијални загуби.
Од аспект на профитабилноста, состојбата е посложена. Иако банките управуваат со поголема актива и располагаат со повисок капитал, нивниот поврат на капиталот се намалил од 16,78 на 13,80 проценти.
Ова покажува дека зајакнувањето на капиталната основа не е проследено со пропорционално зголемување на добивката, што може да создаде дополнителен притисок врз банките да ја подобруваат оперативната ефикасност и управувањето со трошоците.
Во услови на силен кредитен раст, важен предизвик за банкарската индустрија ќе биде одржувањето на кредитните стандарди, особено кај новоодобрените кредити за населението и компаниите.
Банките ќе треба да продолжат внимателно да ја проценуваат способноста за отплата на клиентите, земајќи ги предвид инфлацијата, промените во каматните стапки и потенцијалните ризици за економската активност.
Сегашните показатели упатуваат на стабилен и добро капитализиран банкарски систем, но долгорочната одржливост на растот ќе зависи од тоа дали квалитетот на новото кредитирање ќе остане на сегашното ниво.
Анализи
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Македонскиот банкарски сектор продолжува да расте со динамика која ја менува големината и структурата на домашниот финансиски систем. На крајот од јуни 2026 година, вкупната актива на банките достигнала 954,94 милијарди денари, што е за речиси 97 милијарди денари повеќе во споредба со истиот период минатата година. Зад ваквиот раст стојат зголеменото кредитирање, повисоките депозити и зајакнувањето на капиталната основа, но деталната анализа на финансиските показатели открива и еден интересен тренд: иако банките управуваат со повеќе средства и одобруваат повеќе кредити, нивната вкупна добивка во првата половина од годината е пониска отколку лани.
Податоците на Македонската банкарска асоцијација, кои се засноваат на официјалната статистика на Народната банка, покажуваат дека банкарскиот сектор останува добро капитализиран и со релативно ниско учество на нефункционалните кредити. Истовремено, намалувањето на просечните каматни стапки и промените во структурата на работењето создаваат нови предизвици за профитабилноста.
Банкарската актива пораснала за речиси 97 милијарди денари
На 30 јуни 2025 година, вкупната актива на македонските банки изнесувала 858,40 милијарди денари, додека една година подоцна достигнала 954,94 милијарди денари. Разликата од 96,54 милијарди денари претставува годишен раст од приближно 11,2 проценти.
Изразено во евра, банкарскиот сектор управува со актива од околу 15,5 милијарди евра, што ја потврдува неговата доминантна улога во домашниот финансиски систем. Ваквата вредност не треба да се поистоветува со расположливи пари за кредитирање, бидејќи банкарската актива опфаќа кредити, ликвидни средства, хартии од вредност и други билансни позиции.
Зголемувањето на активата е значајно и од аспект на финансиското посредување, бидејќи покажува дека банките продолжуваат да привлекуваат средства и да ги насочуваат кон различни финансиски пласмани. Сепак, за целосна проценка на одржливоста на растот потребно е да се анализираат и структурата на активата, изворите на финансирање и квалитетот на кредитното портфолио.
Кредитирањето расте побрзо од депозитите
Вкупните кредити на банките на крајот од јуни 2026 година изнесувале 592,19 милијарди денари, наспроти 524,19 милијарди денари една година претходно. Тоа претставува зголемување од приближно 68 милијарди денари, односно годишен раст од 13 проценти.
Истовремено, депозитите достигнале 677,06 милијарди денари, што е за 61,97 милијарди денари повеќе во споредба со јуни 2025 година. Нивниот годишен раст изнесува околу 10,1 процент, што значи дека кредитната активност се зголемува со нешто побрзо темпо од депозитната база.
Односот меѓу вкупните кредити и депозитите на крајот од јуни 2026 година изнесувал приближно 87,5 проценти, додека една година претходно бил околу 85,2 проценти. Ова е показател дека банките пласираат поголем дел од средствата во кредитни побарувања, но самиот сооднос не е доволен за да се оцени ликвидноста на системот.
Компаниите го забрзуваат кредитниот раст
Кредитите на домаќинствата достигнале 294,42 милијарди денари, во споредба со 262,61 милијарди денари во јуни 2025 година. Годишното зголемување изнесува приближно 12,1 процент, што покажува дека побарувачката за финансирање од населението останува значајна.
Кај нефинансиските компании, кредитите се зголемиле од 257,32 милијарди на 293,77 милијарди денари, што претставува раст од околу 14,2 проценти. Корпоративното кредитирање, според тоа, бележи повисока стапка на раст од кредитирањето на домаќинствата.
Овој тренд е важен за економијата бидејќи финансирањето на компаниите може да биде поврзано со инвестиции, проширување на производството и потреби од обртни средства. Сепак, само од вкупната вредност на корпоративните кредити не може да се утврди колкав дел е насочен кон нови продуктивни инвестиции, а колкав кон рефинансирање или тековна ликвидност.
Каматите се намалуваат, а тоа ја менува профитабилноста
Просечната пондерирана каматна стапка на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, додека една година претходно била 5,03 проценти. Намалувањето од 0,36 процентни поени претставува поволен тренд за постојните должници, особено кај кредитите со променлива каматна стапка, доколку договорните услови овозможуваат нејзино приспособување.
Од друга страна, просечната каматна стапка на депозитите се намалила многу помалку, од 2,20 на 2,17 проценти. Разликата меѓу просечните кредитни и депозитни каматни стапки со тоа се намалила од 2,83 на 2,50 процентни поени.
Оваа разлика не претставува нето каматна маржа на банките, бидејќи таа зависи и од структурата на средствата, обврските и каматните приходи и расходи. Сепак, движењето укажува дека условите за остварување приходи од класичното банкарско посредување се менуваат.
Банките имаат повеќе кредити, но помала добивка
Еден од најинтересните показатели е финансискиот резултат на банкарскиот сектор. Во првата половина од 2026 година банките оствариле вкупна добивка од 8,46 милијарди денари, додека во истиот период минатата година добивката изнесувала 9,24 милијарди денари.
Тоа претставува намалување од приближно 774 милиони денари, односно околу 8,4 проценти, и покрај значителниот раст на кредитната активност и вкупната актива.
Намалувањето на добивката е придружено со послаби показатели за поврат на капиталот и активата. Повратот на капиталот, ROE, се намалил од 16,78 на 13,80 проценти, додека повратот на активата, ROA, се намалил од 2,19 на 1,80 проценти.
Овие движења покажуваат дека растот на обемот на работење не се претвора автоматски во повисока профитабилност. За прецизно утврдување на причините би биле потребни дополнителни податоци за нето каматните приходи, провизиите, оперативните расходи и исправките на вредноста.
Квалитетот на кредитното портфолио останува релативно добар
И покрај забрзаниот кредитен раст, учеството на нефункционалните кредити останува ниско. На крајот од јуни 2026 година, нивното учество изнесувало 1,97 проценти, наспроти 2,45 проценти една година претходно.
Истовремено, стапката на адекватност на капиталот изнесувала 19,52 проценти, што покажува дека банкарскиот сектор располага со значителна капитална основа за покривање на ризиците.
Сепак, ниското тековно учество на нефункционалните кредити не претставува гаранција дека кредитниот ризик нема да се зголеми во иднина. Забрзаното кредитирање бара внимателно следење на задолженоста на клиентите, особено доколку економските услови или трошоците за финансирање се променат.
Што значат овие движења за граѓаните и компаниите?
За граѓаните, растот на кредитната активност и намалувањето на просечните каматни стапки можат да создадат поповолни услови за финансирање, но реалната цена на секој кредит и понатаму зависи од договорната камата, рокот на отплата, провизиите и дополнителните трошоци.
За компаниите, зголеменото корпоративно кредитирање покажува дека банкарскиот сектор продолжува да обезбедува значајна финансиска поддршка. Најголемата економска корист ќе се оствари доколку кредитите придонесат за продуктивни инвестиции, зголемен извоз и повисока конкурентност.
За банките, пак, предизвикот ќе биде да го одржат растот без дополнително влошување на профитабилноста и квалитетот на активата.
Заклучок
Македонските банки се приближуваат до границата од еден билион денари вкупна актива, со кредитна активност што расте побрзо од депозитите и со стабилни капитални показатели. Но, истовременото намалување на добивката и повратот на капиталот покажува дека следната фаза од развојот на секторот нема да се оценува само според големината на билансите, туку и според ефикасноста, управувањето со ризиците и способноста за создавање одржлива вредност.
КЛУЧНА БРОЈКА:
954,94 милијарди денари, вкупна актива на банкарскиот сектор на 30 јуни 2026 година.
КЛУЧЕН ЗАКЛУЧОК:
Кредитите растат за приближно 13 проценти на годишно ниво, додека добивката на банките во првата половина од годината се намалила за околу 8,4 проценти. Растот на банкарскиот сектор продолжува, но неговата профитабилност се соочува со нови предизвици.
Банки
НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ
Народната банка на Република Северна Македонија на 9 октомври 2026 година издала решенија со кои се дава претходна согласност за повторно именување на Кирил Бухов и Драгиша Тадиќ за членови на Управниот одбор на НЛБ Банка АД Скопје, со што се обезбедува продолжување на нивниот ангажман во раководната структура на една од најголемите банки во земјата.
Според известувањата објавени преку СЕИ-Нет, новите мандати на двајцата членови ќе траат по четири години, при што мандатот на Бухов започнува на 4 јануари 2027 година, а на Тадиќ на 5 јануари 2027 година. Со добивањето на претходните согласности е исполнет регулаторниот услов за нивно повторно именување, согласно правилата што го уредуваат корпоративното управување во банкарскиот сектор.
Бухов е поврзан со оперативното работење, информациските технологии и дигиталната трансформација на банката, додека Тадиќ има професионално искуство во управувањето со кредитните ризици и банкарските операции. Нивните надлежности се особено значајни во период кога банките се соочуваат со зголемена кредитна активност, растечки барања за информациска безбедност и потреба од понатамошна дигитализација на финансиските услуги.
Продолжувањето на мандатите доаѓа во услови на зголемен обем на работење на домашниот банкарски сектор. Според податоците на Македонската банкарска асоцијација, вкупните кредити на банките на крајот од јуни 2026 година достигнале 592,19 милијарди денари, додека адекватноста на капиталот на системско ниво изнесувала 19,52 проценти.
Ваквите показатели ја нагласуваат важноста на стабилното корпоративно управување, особено во областите на управување со ризици, информациска безбедност и контрола на оперативните процеси.
НЛБ Банка во изминатиот период ја прошири структурата на Управниот одбор, со што се создаде поголема специјализација на раководните функции. Продолжувањето на мандатите на Бухов и Тадиќ претставува продолжување на воспоставениот модел на управување, без промена на основната организациска структура.
За акционерите, клиентите и регулаторот, континуитетот во раководството е важен од аспект на спроведувањето на деловната стратегија, одржувањето на квалитетот на кредитното портфолио и управувањето со ризиците што произлегуваат од технолошките промени во банкарството.
Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели
Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст
Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот
Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?
АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии