Фондови
Пензиските фондови управуваат со 3,63 милијарди евра: Колку капитал се акумулира за идните пензии?

Македонските пензиски фондови продолжуваат да акумулираат значителен финансиски капитал, при што последните објавени податоци на Агенцијата за супервизија на капитално финансирано пензиско осигурување покажуваат дека вкупната нето вредност на средствата во задолжителните и доброволните пензиски фондови достигнала приближно 223,4 милијарди денари.
Според состојбата објавена за 6 октомври 2026 година, задолжителните пензиски фондови управувале со 217,99 милијарди денари, додека нето средствата во доброволните пензиски фондови изнесувале 5,41 милијарди денари. Пресметано во евра, станува збор за приближно 3,63 милијарди евра акумулирани во рамките на капитално финансираното пензиско осигурување.
На 7 октомври, според податоците на МАПАС, задолжителните пензиски фондови имале 643.160 членови, додека доброволните пензиски фондови броеле 37.789 членови. Овие бројки не претставуваат број на единствени лица во целиот систем, бидејќи дел од граѓаните можат истовремено да членуваат во задолжителен и во доброволен пензиски фонд.
Акумулираните средства ја потврдуваат сè поважната улога на пензиските фондови во финансискиот систем. За разлика од класичните банкарски депозити, средствата во пензиските фондови се инвестираат со долгорочен хоризонт, а нивната вредност зависи од уплатените придонеси, остварените инвестициски резултати, трошоците и другите движења во портфолијата.
За споредба, вкупните депозити во македонскиот банкарски сектор на крајот од јуни 2026 година изнесувале 677,06 милијарди денари. Иако станува збор за различни категории средства и различни датуми на мерење, споредбата покажува дека пензиските фондови управуваат со капитал кој по големина одговара на приближно една третина од вкупната депозитна база на банките.
Ваквата концентрација на долгорочни финансиски средства го отвора и прашањето за нивното влијание врз развојот на домашниот пазар на капитал. Пензиските фондови имаат можност да придонесат за поголема институционална побарувачка за инвестициски инструменти, но нивните вложувања мора да бидат усогласени со законските ограничувања, потребата од диверзификација и обврската за заштита на интересите на членовите.
За граѓаните, најважно е редовно да ја следат состојбата на својата индивидуална пензиска сметка и остварените приноси во подолг временски период, бидејќи краткорочните пазарни движења не даваат целосна слика за успешноста на долгорочното пензиско инвестирање.



Македонската економија во 2024 година била поголема од првично проценетото: БДП ревидиран нагоре за 67,6 милијарди денари

Пензиските фондови управуваат со 3,63 милијарди евра: Колку капитал се акумулира за идните пензии?

НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ

Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели

Гувернерот на Народната банка, Трајко Славески учествува на Годишните средби на ММФ и СБ

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии







Бизнис
Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели
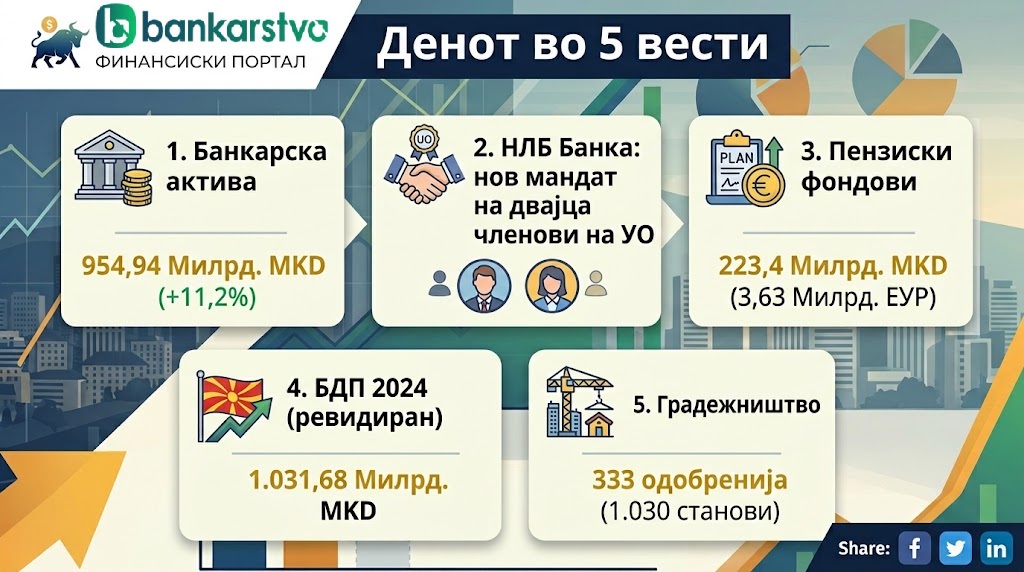
Денешниот редакциски преглед на Bankarstvo.mk ги издвојува најважните потврдени финансиски информации достапни при утринската подготовка на пакетот. Во фокусот се растот на банкарскиот сектор, новите податоци за пензиските фондови, промените во раководството на НЛБ Банка и показателите што ја отсликуваат состојбата на македонската економија.
1. Македонските банки управуваат со речиси 955 милијарди денари
Банкарскиот сектор на крајот од јуни 2026 година достигнал вкупна актива од 954,94 милијарди денари, што претставува годишен раст од приближно 11,2 проценти. Истовремено, кредитната активност се зголемила за околу 13 проценти, додека добивката во првата половина од годината се намалила за 8,4 проценти.
2. НЛБ Банка со продолжување на мандатите на двајца членови на Управниот одбор
Народната банка издала претходни согласности за повторно именување на Кирил Бухов и Драгиша Тадиќ во Управниот одбор на НЛБ Банка Скопје. Новите четиригодишни мандати ќе започнат во јануари 2027 година, со што се обезбедува продолжување на нивниот ангажман во раководната структура на банката.
3. Пензиските фондови управуваат со 223,4 милијарди денари
Последните објавени податоци на МАПАС покажуваат дека нето средствата во задолжителните и доброволните пензиски фондови достигнале приближно 3,63 милијарди евра. Ова ја потврдува значајната улога на капитално финансираното пензиско осигурување во акумулацијата на долгорочен финансиски капитал.
4. Конечните податоци покажуваат повисока вредност на БДП за 2024 година
Државниот завод за статистика објави дека конечната номинална вредност на БДП во 2024 година изнесувала 1.031,68 милијарди денари, што е за 67,59 милијарди денари повеќе од претходната прелиминарна проценка. Ревизијата е важна за статистичката основа врз која се пресметуваат повеќе економски и фискални показатели.
5. Расте бројот на одобренија за градење, планирани се 1.030 станови
Во август 2026 година биле издадени 333 одобренија за градење, што претставува годишен раст од 18,9 проценти. Во рамките на одобрените проекти е предвидена изградба на 1.030 станови, што претставува важен показател за потенцијалната идна понуда на станбени недвижности.
Фото: ВИ
Фондови
Нов инвестициски фонд од 200 милиони евра ќе вложува во банки во Централна и Источна Европа – Македонија меѓу потенцијалните пазари
Балтичката инвестициска групација Invalda INVL основа нов инвестициски фонд со планирана максимална вредност од 200 милиони евра, наменет за вложувања во банкарскиот сектор во Централна и Источна Европа. Инвестициската стратегија ги опфаќа земјите членки на Европската Унија, но и земјите кандидатки за членство, што ја вклучува и Северна Македонија во потенцијалниот географски опфат на фондот.
Новиот фонд, именуван INVL European Banking Opportunities Fund, ќе инвестира во капиталот на банките преку стекнување мнозински или малцински сопственички удели, како и преку учество во докапитализација на банкарските институции.
Правилата за работење на затворениот инвестициски фонд, наменет за информирани инвеститори, беа одобрени од Банката на Литванија на 8 октомври 2026 година, додека официјалното соопштение за неговото основање беше објавено на 9 октомври.
Банкарскиот сектор во регионот нуди можности за раст
Од INVL посочуваат дека економиите и банкарските системи во Централна и Источна Европа имаат значителен потенцијал за понатамошен развој, но дека недостигот од капитал претставува една од пречките за забрзување на нивниот раст.
„Економиите и банкарскиот сектор во Централна и Источна Европа растат побрзо отколку во Западна Европа, но сè уште им недостига капитал. Гледаме можности за инвестирање под привлечни услови, каде што како долгорочен акционер можеме да придонесеме за растот на банките“, изјави Витаутас Плункснис (Vytautas Plunksnis), раководител на секторот за приватен капитал во INVL.
Инвестицискиот пристап на фондот се темели на долгорочно сопственичко учество во банките, со цел поддршка на нивниот развој и создавање дополнителна вредност.
Македонија во потенцијалниот инвестициски опфат
Особено значаен аспект на новиот фонд е фактот што неговата инвестициска стратегија не е ограничена само на земјите членки на Европската Унија, туку ги опфаќа и државите кандидатки за членство.
Со оглед на тоа што Северна Македонија има статус на земја кандидат за членство во ЕУ, домашниот банкарски сектор географски се вклопува во инвестицискиот опфат на фондот.
Тоа потенцијално отвора простор за интерес од страна на меѓународни инвестициски фондови за капитални вложувања, преземање сопственички удели или учество во докапитализација на банки на македонскиот пазар.
Сепак, од Invalda INVL засега не е соопштено дека се разгледува конкретна инвестиција во Северна Македонија, ниту се наведени банки од земјава како потенцијални инвестициски цели.
Минимално вложување од 500.000 евра и инвестициски хоризонт до 10 години
Според објавените информации, минималниот износ за вложување во фондот изнесува 500.000 евра, додека неговата планирана максимална големина е 200 милиони евра.
Основниот рок на работење на фондот е шест години, со можност за продолжување за дополнителни четири години.
Инвестициските удели ќе се дистрибуираат преку брокерската компанија INVL Financial Advisors, која работи под брендот INVL Šeimos biuras во Литванија, односно INVL Family Office во Латвија и Естонија.
Според Аста Јоваишиене (Asta Jovaišienė), раководителка на INVL Family Office, фондот претставува можност приватните инвеститори да учествуваат во инвестициски трансакции кои вообичаено се резервирани за институционалните инвеститори.
Таа нагласува дека станува збор за вложувања наменети за инвеститори кои се подготвени да прифатат повисоко ниво на ризик.
Првата фаза од прибирањето капитал за фондот се планира да биде завршена до крајот на 2026 година.
INVL веќе има значајни инвестиции во банкарскиот сектор
Групацијата Invalda INVL има повеќе од три децении искуство во финансискиот сектор, вклучително и во сопственички инвестиции во банки.
Заедно со еден од своите инвестициски фондови, Invalda INVL поседува повеќе од 14% од акциите во maib, најголемата банка во Молдавија. Во партнерство со Европската банка за обнова и развој (ЕБОР) и инвестициската компанија Horizon Capital, нивното заедничко сопственичко учество надминува 38%.
Групацијата е и најголем акционер во литванската банка Artea, поранешна Šiaulių bankas, со сопственички удел од речиси 20%.
Според податоците објавени од INVL, од 2018 година, кога инвестициски конзорциум стана најголем акционер во maib, до крајот на 2025 година, вкупните средства на банката се зголемиле повеќе од трипати, додека кредитното портфолио пораснало за 3,6 пати.
Во истиот контекст, од влезот на Invalda INVL во сопственичката структура на Artea во 2015 година до крајот на 2025 година, средствата на оваа банка се зголемиле за 3,7 пати, а кредитното портфолио за 4,8 пати.
Овие резултати, според групацијата, го илустрираат нејзиниот пристап кон долгорочно инвестирање и поддршка на растот на финансиските институции.
Повеќе од 2,3 милијарди евра средства под управување и надзор
INVL е еден од водечките менаџери на алтернативни инвестиции во балтичкиот регион.
Групацијата Invalda INVL управува или има под надзор средства во вредност од повеќе од 2,3 милијарди евра, распределени во различни инвестициски категории, вклучувајќи приватен капитал, недвижности, обновливи извори на енергија, земјоделско и шумско земјиште и приватен долг.
Дополнително, групацијата обезбедува услуги за управување со семеен капитал, управување со пензиски фондови и инвестирање во фондови на трети страни.
Со основањето на INVL European Banking Opportunities Fund, групацијата го проширува своето присуство во банкарскиот сектор на Централна и Источна Европа, насочувајќи се кон пазари на кои препознава потенцијал за раст и потреба од дополнителен капитал.
За македонскиот банкарски сектор, формирањето на фондот претставува развој што вреди да се следи, особено во контекст на можностите за привлекување меѓународен инвестициски капитал. Дали Северна Македонија ќе стане дел од неговите конкретни инвестициски активности, ќе зависи од идните одлуки на фондот.
Извор: Invalda INVL – официјално соопштение објавено преку GlobeNewswire, 9 октомври 2026 година.
Фондови
Пензиските фондови во Македонија управуваат со над 220 милијарди денари: Колку се сигурни парите за идните пензии?
Капитално финансираното пензиско осигурување во Македонија прерасна во еден од најголемите институционални инвеститори во земјата. Задолжителните и доброволните пензиски фондови заедно управуваат со повеќе од 220 милијарди денари, но структурата на инвестициите покажува дека системот и натаму е силно потпрен на домашни обврзници.
Пензиските фондови во Македонија веќе управуваат со сума што е значајна не само за идните пензии на граѓаните, туку и за домашниот финансиски пазар.
Според најновите податоци на Агенцијата за супервизија на капитално финансираното пензиско осигурување – МАПАС, на 24 септември 2026 година нето-средствата на задолжителните пензиски фондови достигнале 214,89 милијарди денари, додека доброволните фондови управувале со уште 5,34 милијарди денари. Тоа значи дека вкупниот капитал во вториот и третиот пензиски столб надминува 220 милијарди денари.
Во задолжителните пензиски фондови има околу 642.700 членови, додека доброволните фондови имаат нешто повеќе од 37.600 членови.
Тоа покажува две различни приказни: вториот столб веќе е системски голем, додека доброволното пензиско штедење и натаму останува релативно мало.
Вториот столб убедливо доминира
Од вкупните средства во капитално финансираниот систем, околу 97,5% се наоѓаат во задолжителните пензиски фондови, а само околу 2,5% во доброволните.
Тоа не е изненадување.
Вториот столб е задолжителен за голем дел од вработените и се финансира преку редовните пензиски придонеси. Кај осигурениците кои се дел од двостолбниот систем, 6% од бруто-платата се префрлаат на индивидуалната сметка во задолжителниот пензиски фонд, додека остатокот од пензискиот придонес останува во државниот, прв столб.
Третиот столб, пак, е доброволен.
Тоа значи дека граѓаните или работодавачите дополнително уплаќаат средства со цел да обезбедат поголем приход по пензионирањето.
Податоците покажуваат дека токму тука постои голем простор за раст.
Кој управува со парите?
Во задолжителниот систем работат три пензиски фонда:
КБ Прв задолжителен пензиски фонд, Сава пензиски фонд и Триглав пензиски фонд.
На крајот на август 2026 година КБ Прв управувал со околу 101,97 милијарди денари, Сава со 90,28 милијарди, а Триглав со околу 20,17 милијарди денари нето-средства.
Тоа приближно значи:
- КБ Прв: околу 48% од задолжителниот пазар
- Сава: околу 42,5%
- Триглав: околу 9,5%
Пазарот е концентриран, но важно е да се нагласи дека средствата на пензиските фондови се правно одвоени од имотот на друштвата што управуваат со нив. Тие не можат да бидат користени за покривање побарувања на доверители на пензиското друштво.
Најголем дел од парите се во домашни обврзници
Најинтересниот дел од анализата е каде всушност се инвестираат парите на идните пензионери.
На 31 август 2026 година 64,3% од средствата на задолжителните фондови биле инвестирани во домашни инструменти, а околу 33,5% во странство.
Но уште поважна е деталната структура.
Само домашните обврзници сочинувале 62,6% од вкупните средства.
Од друга страна, околу 27,1% биле инвестирани во странски инвестициски фондови, 3,6% во странски акции и 2,7% во странски обврзници. Домашните акции учествувале со само околу 1,2%.
Тоа кажува многу за инвестицискиот профил на македонските пензиски фондови.
Портфолијата се релативно конзервативни и силно ориентирани кон обврзници.
Од една страна, тоа ја намалува волатилноста.
Од друга, создава значителна зависност од приносите на државните должнички хартии од вредност и од домашниот фискален пазар.
Дали премногу пари се врзани за државата?
Ова е едно од најважните долгорочни прашања.
Кога повеќе од половина од пензиските средства се вложени во домашни обврзници, фондовите стануваат голем купувач на државниот долг.
Тоа има позитивна страна: државата добива стабилна домашна инвеститорска база, а фондовите добиваат инструменти со релативно предвидлив приход.
Но постои и концентрационен ризик.
Пензиските средства, фискалната политика и домашниот пазар на државен долг стануваат меѓусебно посилно поврзани.
Затоа диверзификацијата во странство е особено важна.
Според важечката регулаторна рамка, задолжителните фондови можат да инвестираат до 50% од средствата во странство, што значи дека сегашните околу 33,5% сè уште се значително под законскиот максимум.
Странските инвестиции стануваат вториот столб на портфолиото
Повеќе од 71 милијарда денари од средствата на задолжителните фондови на крајот на август биле инвестирани во странски инструменти.
Најголем дел не се директни вложувања во поединечни компании, туку инвестиции преку странски инвестициски фондови.
Тоа овозможува изложеност кон голем број глобални компании и пазари и ја намалува зависноста од македонската економија.
Разликите меѓу фондовите сепак се интересни.
Сава, на пример, имала и околу 8,5% директна изложеност кон странски акции, додека кај КБ Прв и Триглав странската акциска изложеност во август главно била реализирана преку инвестициски фондови.
Тоа покажува дека и покрај строгите законски ограничувања, постојат разлики во инвестициските стратегии.
Доброволните фондови остануваат мали
Сосема поинаква е сликата кај третиот столб.
На крајот на август 2026 година доброволните фондови имале вкупно околу 5,61 милијарди денари нето-средства.
Од нив, Сава и КБ Прв управувале со убедливо најголем дел:
Сава со околу 2,64 милијарди денари, а КБ Прв со околу 2,58 милијарди. ВФП имал околу 332 милиони, а Триглав околу 62 милиони денари. Mapas
Тоа покажува дека доброволното пензиско штедење сè уште не е масовен финансиски производ во Македонија.
И токму тука можеби се наоѓа најголемиот неискористен потенцијал на системот.
Со стареењето на населението и растечкиот притисок врз државниот пензиски фонд, дополнителното приватно штедење може да станува сè поважно.
Големиот проблем не е вториот столб, туку првиот
Кога се зборува за пензиските фондови, важно е да не се мешаат две различни работи.
Капитално финансираните фондови акумулираат средства на индивидуални сметки.
Првиот столб функционира по принципот на тековно финансирање: сегашните придонеси се користат за исплата на сегашните пензии.
Токму кај првиот столб се концентрира најголемиот фискален предизвик.
ММФ предупредува дека пензискиот дефицит во Македонија останува висок и дека честите ад хок зголемувања на пензиите ја ослабуваат врската меѓу уплатените придонеси и идните бенефиции.
Дополнителен притисок создава и самиот премин кон вториот столб.
Дел од придонесите кои порано целосно завршуваа во првиот столб сега се префрлаат на индивидуалните сметки во вториот. Тоа е добро за долгорочната акумулација на пензиски заштеди, но создава таканаречен транзициски трошок за државниот систем во периодот додека најголем дел од сегашните пензионери сè уште примаат пензија од првиот столб.
Вториот столб сè уште е млад како систем за исплата
Ова е важен детал што често се заборава.
Иако вториот столб функционира од 2006 година, сè уште релативно мал број членови стигнале до фаза на редовно користење средства од него.
На 30 јуни 2026 година имало само 147 корисници кои остварувале исплата од задолжителното капитално финансирано пензиско осигурување. Просечната нето исплата од индивидуалната сметка кај нив изнесувала 9.878 денари.
Тоа значи дека вистинскиот тест за вториот столб допрва доаѓа.
Во следните години бројот на луѓе кои ќе се пензионираат со значителен дел од пензијата акумулиран во вториот столб ќе расте.
Тогаш ќе може многу подобро да се оцени колкава дополнителна пензија навистина генерира системот.
Дали фондовите се „сигурни“?
Ниту еден инвестициски фонд не може да гарантира дека вредноста на средствата секоја година ќе расте.
Пензиските фондови инвестираат на финансиски пазари и затоа нивната вредност може краткорочно да се движи и нагоре и надолу.
Но македонскиот систем има повеќе заштитни механизми.
Средствата на членовите се одделени од средствата на пензиските друштва, ги чуваат посебни банки-чувари на имот, инвестициите се ограничени со закон, а МАПАС врши супервизија.
Затоа клучното прашање не е дали фондовите можат да имаат лош месец или лоша година.
За лице кое штеди 30 или 40 години, многу поважни се долгорочниот реален принос, трошоците, диверзификацијата и ефектот на инфлацијата.
Најголемиот предизвик е приносот по инфлација
За пензиско штедење номиналниот раст на средствата сам по себе не е доволен.
Ако фондот оствари принос од 5%, а инфлацијата е 4%, реалното зголемување на куповната моќ е многу помало.
Затоа при оценување на пензиските фондови е подобро да се гледаат периоди од пет, десет или повеќе години, наместо една календарска година.
МАПАС токму затоа објавува одделни серии за номиналниот и реалниот принос на фондовите.
За млад член, краткорочниот пад на финансиските пазари не мора да биде драматичен затоа што пред него има децении акумулација.
За човек кој е неколку години пред пензионирање, истиот пазарен пад е многу порелевантен.
Тоа отвора и долгорочно прашање дали со растот и созревањето на системот ќе биде потребна поголема диференцијација на портфолијата според возраста и инвестицискиот хоризонт на членовите.
Што покажува целата слика?
Македонскиот капитално финансиран пензиски систем денес веќе не е мал сегмент од финансискиот пазар.
Со повеќе од 220 милијарди денари средства, тој е значаен институционален инвеститор и неговото влијание врз пазарот на државни обврзници и финансиските текови ќе продолжи да расте.
Во исто време се гледаат три јасни тренда.
Прво, вториот столб продолжува брзо да акумулира средства и членови.
Второ, портфолијата остануваат релативно конзервативни, со повеќе од 60% изложеност кон домашни обврзници, но странските инвестиции веќе сочинуваат околу една третина од средствата.
Трето, доброволното пензиско штедење останува многу мало во однос на задолжителниот систем.
Токму тука е можеби најважната долгорочна порака.
Во земја со демографски притисоци и хроничен дефицит во првиот пензиски столб, идната пензиска сигурност тешко дека ќе може да се потпира само на државната пензија.
Вториот столб веќе станува системски важен.
А следниот голем предизвик ќе биде не само колку пари се акумулираат, туку колкав реален принос тие пари ќе создадат во следните две или три децении.
Извори: МАПАС, Меѓународен монетарен фонд.
Македонската економија во 2024 година била поголема од првично проценетото: БДП ревидиран нагоре за 67,6 милијарди денари
Пензиските фондови управуваат со 3,63 милијарди евра: Колку капитал се акумулира за идните пензии?
НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ
Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели
Гувернерот на Народната банка, Трајко Славески учествува на Годишните средби на ММФ и СБ
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии