

Продукти
Како до бонус поени на Visa Vita и Mastercard Credit Contactless на Halkbank?


Промотивен период за секој што сака нова кредитна картичка од Халкбанк. Првите апликанти добиваат бонус поени со апликацијата.
Зошто условите во Халкбанк се подобри? Затоа што сопствениците на овие картички добиваат и дополнителна можност за повлекување готовина без провизија последните седум денови од секој месец од банкоматите на Халкбанк АД Скопје. Како плус придобивка се и 10% пониски цени при купување полиси за доброволно осигурување од Халк осигурување.
Двата вида картички се револвинг кредитни картички што значи дека немаат ограничување на лимитот во бројот на плати и даваат можност за користење и пристап до средствата од револвинг кредитниот лимит 24/7, а секој месец се плаќа само 5% од вкупниот долг. Со нив, исто така може да се плаќа до 60 рати без камата, кај над 800 партнери на банката.
Картичките поседуваат највисоки стандарди за безбедност во интернет плаќањата (3D Secure – Verified by Visa – VbV и MC Secure Code). Картичките се меѓународни и поддржуваат интернет плаќања без провизија за трансакции на домашни и странски интернет страни и за истите се добива мејл известување за секоја направена трансакција.
Во промотивниот период до 31.12.2024 сите нови Visa Vita и Mastercard Credit Contactless кредитни платежни картички се со фиксна каматна стапка од 6,6%, а во овој период првите 1000 апликации за овие картички поднесени во филијала добиваат 1000 бонус поени, додека пак, првите 500 апликации преку е-банкинг добиваат 2000 бонус поени.
А како се добиваат бонус поени?
При плаќањето со нив на ПОС терминали на Халкбанк во пре-дефинирани периоди на различни типови продажни места објавени од страна на банката, се собираат бонус поени. Бидејќи 1 бонус поен е еднаков на 1 денар, собраните средства можат да се искористат при идни плаќања во мрежата на ПОС терминали на Халкбанк.
Аплицирањето за Visa Vita и Mastercard Credit Contactless картичките може да се направи во било која филијала на банката, онлајн преку веб страната на Банката или преку електронското или мобилното банкарство на Халкбанк.
Комерцијален текст


Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?

Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка

НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)

Зошто денарското штедење носи повисока камата од девизното? Разликата достигна речиси еден процентен поен

ММФ ја зголеми прогнозата за економскиот раст на Северна Македонија во 2026 година на 3,5%

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии





Продукти
Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?
Корпоративните обврзници издадени од македонските банки претставуваат алтернативен инструмент за инвеститорите кои бараат редовен каматен приход, но нивната исплатливост не може да се оценува само според номиналната каматна стапка. Последната емисија на ТТК Банка, со вкупна номинална вредност од 1,5 милиони евра, отвора простор за споредба меѓу приносите на должничките хартии од вредност и класичните банкарски депозити.
ТТК Банка на 1 октомври 2026 година ја регистрираше својата четврта емисија корпоративни обврзници во Централниот депозитар за хартии од вредност. Емисијата опфаќа 1.500 обврзници со номинална вредност од по 1.000 евра, а вкупната вредност изнесува 1,5 милиони евра.
Според објавените информации за условите на емисијата, фиксната годишна каматна стапка изнесува 4,75 проценти. За инвеститор кој поседува обврзница со номинална вредност од 1.000 евра, оваа стапка одговара на номинална годишна камата од 47,50 евра, пред евентуалните даночни обврски и трошоци.
За споредба, просечната пондерирана каматна стапка на вкупните депозити во македонскиот банкарски сектор на крајот од јуни изнесувала 2,17 проценти. Кај денарските депозити просечната стапка била 2,61 процент, додека кај девизните изнесувала 1,68 проценти.
Разликата меѓу каматата на корпоративната обврзница и просечната депозитна камата е значителна, но не претставува директна споредба на инструменти со идентичен ризик. Дополнително, просечните депозитни стапки се однесуваат на постојните депозитни состојби, а не на конкретна актуелна понуда за ново орочување.
Корпоративната обврзница претставува побарување од издавачот и не е исто што и банкарски депозит. Особено е важно инвеститорите да го проверат редоследот на наплата во случај на финансиски проблеми кај издавачот, како и дали инструментот е обезбеден или субординиран.
Дополнителен фактор е ликвидноста. Дури и кога обврзницата е котирана на берза, тоа не гарантира дека инвеститорот ќе може веднаш да ја продаде по цена блиска до номиналната вредност.
За инвеститорите кои планираат да ги задржат обврзниците до доспевање, значајни се договорената камата, динамиката на исплатите и кредитната способност на издавачот. За оние кои можеби ќе имаат потреба од предвремена продажба, важни се и секундарниот пазар, расположливата ликвидност и можните промени на пазарната цена.
Ваквите емисии придонесуваат за проширување на понудата на домашниот пазар на капитал, но нивната улога ќе биде поголема доколку се развие и поактивен секундарен пазар, кој би овозможил полесно тргување и поефикасно формирање на цените.
Редакција Банкарство
Продукти
iute Macedonia со 54% попуст на POWERHEALTH трака за трчање преку iuteMarket
iute Macedonia објави нова понуда преку платформата iuteMarket, во рамки на која POWERHEALTH трака за трчање е достапна со 54% попуст.
Како што информира компанијата, станува збор за практично решение за домашен тренинг, наменето за корисници кои сакаат да ја одржуваат својата фитнес рутина без посета на теретана.
Промотивната цена на траката изнесува 22.999 денари, а достапна е и можност за плаќање на рати, при што наведениот износ на рата е 5.750 денари.
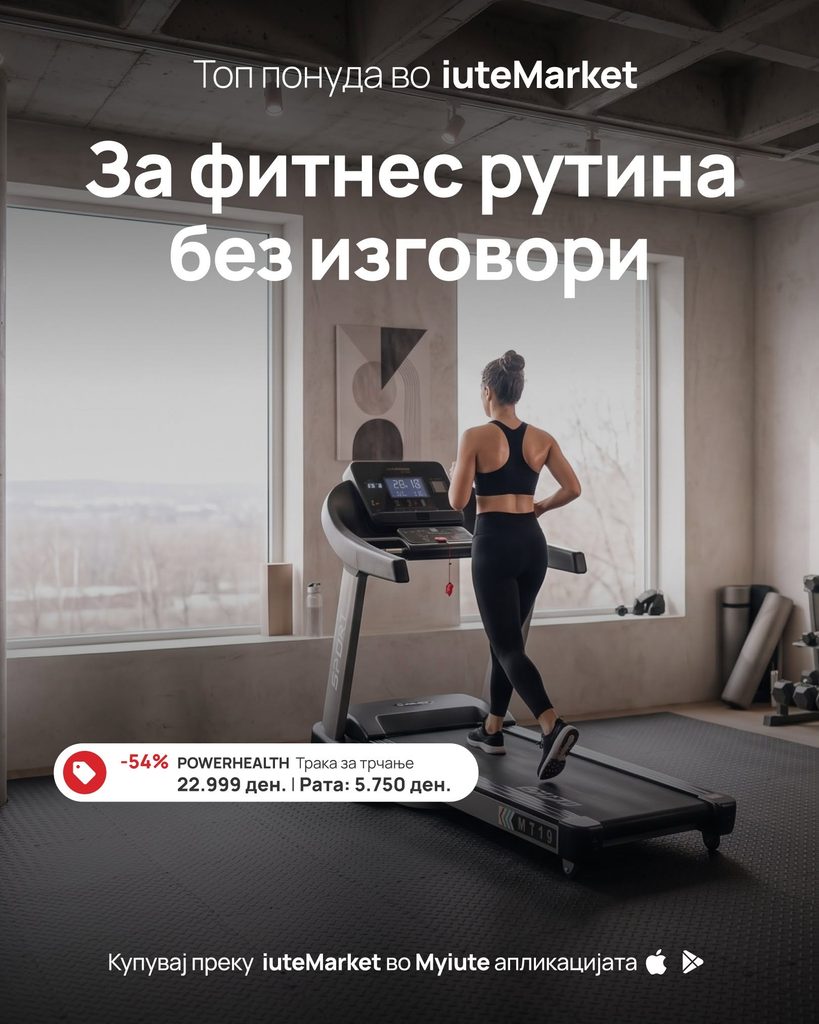
Купувањето може да се реализира преку iuteMarket во рамки на Myiute апликацијата.
Со оваа понуда, iute Macedonia продолжува да ја проширува достапноста на производи преку својата дигитална платформа, овозможувајќи им на корисниците поедноставен пристап до купување и финансирање преку мобилната апликација.
Банки
НОВО: Повисоки каматни стапки за штедење во Комерцијална банка
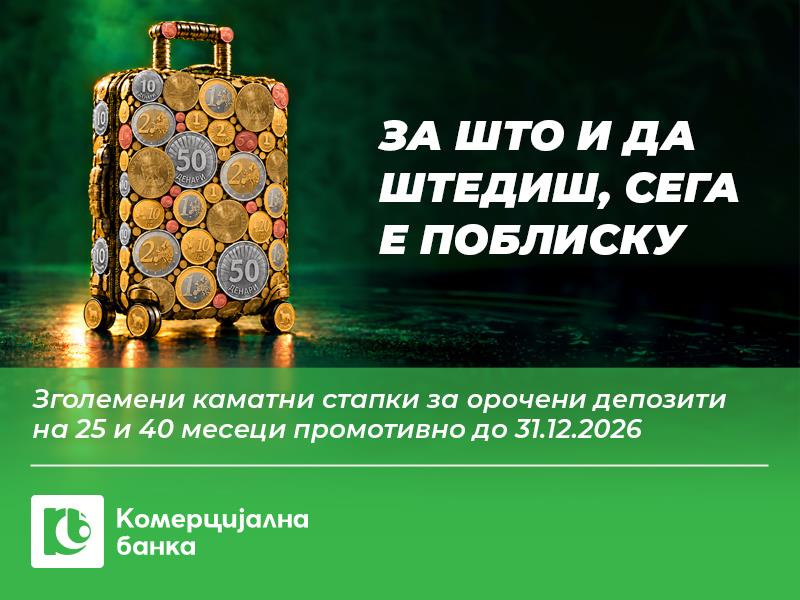
Комерцијална банка од 1 октомври ги зголеми фиксните каматни стапки за орочено штедење во денари и евра, со што на штедачите им нуди повисок гарантиран принос во рамки на новата промотивна понуда.
Промотивниот период трае од 1 октомври до 31 декември 2026 година, а највисоката фиксна каматна стапка достигнува 3,60%.
Кај денарските депозити, за рок на орочување од 25 месеци фиксната каматна стапка изнесува 2,90%, додека за 40 месеци достигнува 3,60%.
За депозитите во евра, фиксната каматна стапка за 25 месеци изнесува 1,70%, а за орочување на 40 месеци 2,30%.
Со новата понуда, штедачите имаат можност однапред да го знаат фиксниот принос за периодот на орочување, што овозможува полесно финансиско планирање.
Од Банката посочуваат дека понудата е дел од активностите поврзани со Месецот на штедењето, период во кој традиционално се промовира значењето на долгорочното и одговорно управување со личните финансии.
Повеќе информации за новите орочени депозити се достапни на веб-страницата kb.mk, како и во сите филијали и експозитури на Комерцијална банка.
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка
НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)
Зошто денарското штедење носи повисока камата од девизното? Разликата достигна речиси еден процентен поен
ММФ ја зголеми прогнозата за економскиот раст на Северна Македонија во 2026 година на 3,5%
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
