

Анализи
Граѓаните најмногу земаат потрошувачки и станбени кредити
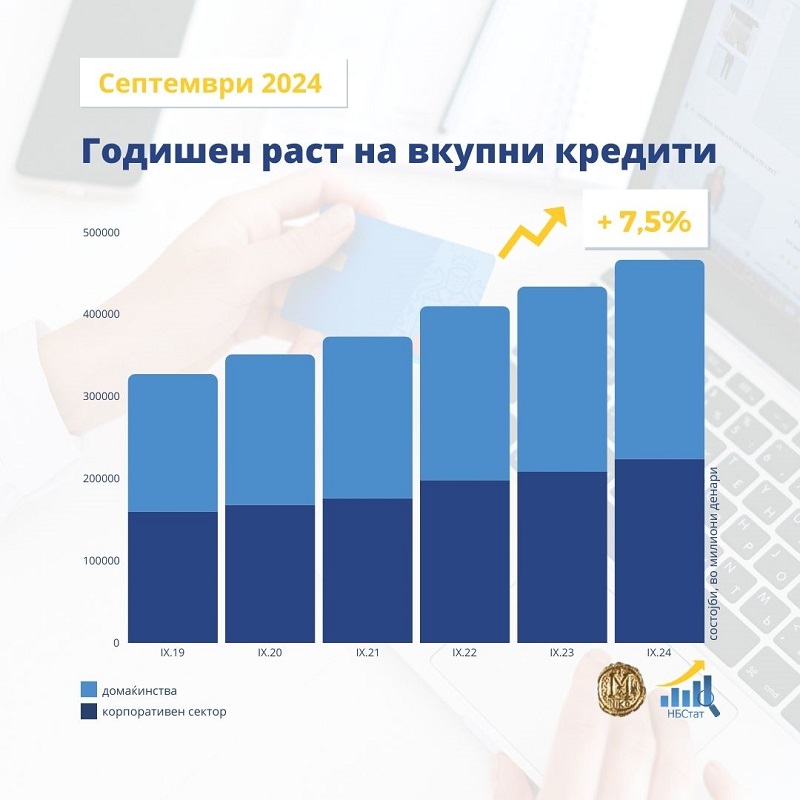


Годишниот раст на вкупните депозити во септември изнесува 8,8%, што се должи на зголемените депозити на двата сектора, со поизразен придонес на секторот домаќинства.
Вкупните кредити, пак, на годишна основа се зголемени за 7,5% под влијание на растот на кредитирањето на двата сектора, со малку поизразен придонес на секторот домаќинства. соопшти Народна банка.
Паричната маса во септември 2024 година забележа месечен пад од 1,2%, во поголем дел како резултат на намаленитекраткорочни депозити и депозитни пари, при помал придонес во падот и на готовите пари во оптек, а во услови на раст на долгорочните депозити до две години.
На годишна основа, паричната маса е зголемена за 6,7% поради растот на депозитнитепари, долгорочните депозити до две години и готовите пари во оптек, додека краткорочните депозити бележат намалување.
Вкупните депозити, во септември се намалени за 0,4% на месечна основа, во целост како резултат на падот на депозитите на корпоративниот сектор, додека депозитите на домаќинствата остварија раст.
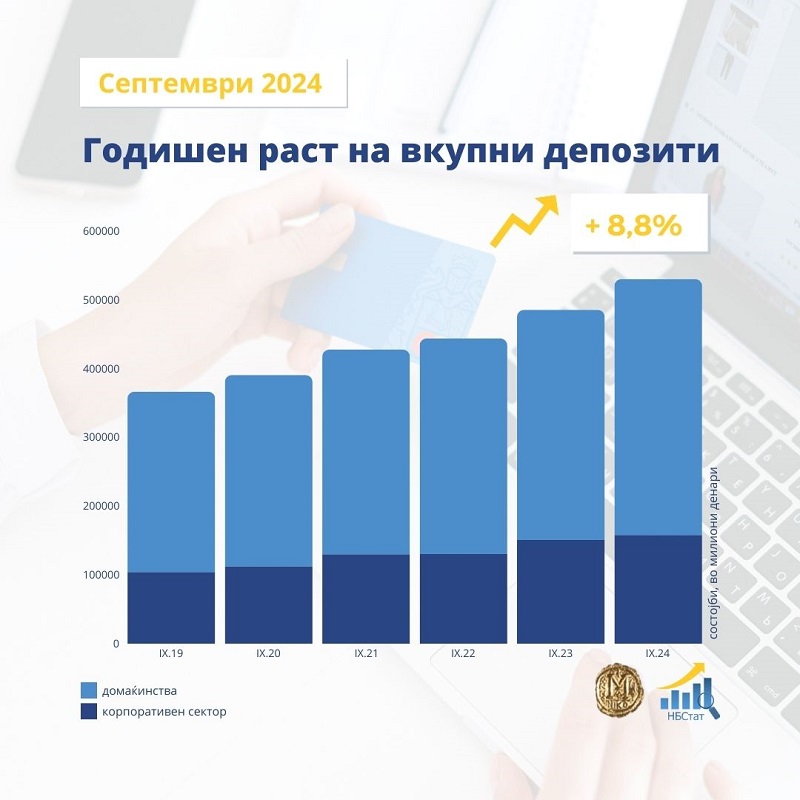
Годишниот раст на вкупните депозити изнесува 8,8%, што се должи на зголемените депозити на двата сектора, со поизразен придонес на секторот „домаќинства“.
Вкупните кредити, во септември бележат месечен раст од 0,4%, којшто во целост се должи на зголеменото кредитирање на секторот „домаќинства“.
На годишна основа, вкупните кредити се зголемени за 7,5% под влијание на растот на кредитирањето на двата сектора, со малку поизразен придонес на секторот „домаќинства“.
Во септември, вкупните депозити на корпоративниот сектор забележаа месечен пад од 0,5%.
Надолната промена пред сè е резултат на пониските краткорочни депозити во странска валута и во денари, во услови на раст на депозитните пари и долгорочните депозити.
На годишна основа е забележан раст од 4,7%, во поголем дел поради зголемените депозитни пари, при раст и на долгорочните депозити во странска валута и во денари и краткорочните депозити во денари, додека краткорочните депозити во странска валута бележат намалување.
Кредитите на корпоративниот сектор, во септември остварија минимално месечно намалување од 0,1% што во целост e резултат на падот на кредитирањето во странска валута, при раст на кредитите во денари.
Споредено на годишна основа,кредитите на корпоративниот сектор бележат раст од 7,5%, којшто произлегува од зголеменото кредитирање во денари, при пад на кредитите во странска валута.
Во септември, вкупните депозити на домаќинствата се зголемени за 0,1% на месечна основа, целосно под влијание на растот на долгорочните депозити во денари и странска валута, во услови кога депозитните пари и краткорочните депозити во странска валута и во денари бележат пад.
Годишниот раст изнесува 11,2% и произлегува од зголемувањето на депозитните пари и долгорочните депозити во денари и странска валута, при пад на краткорочните депозити.
Кредитите на домаќинствата, во септември, се повисоки за 0,8% и 7,7% на месечна и годишна основа, соодветно.
Растот по двете основи е резултат на зголемените кредити во денари и во странска валута, со поголем придонес на кредитите во денари.
Анализирано според намената на кредитите одобрени на физичките лица, во септември, кај најзастапените категории ̶ потрошувачките и станбените кредити е забележан месечен раст од 0,6% и 1,0%, соодветно, при годишно зголемување од 6,7% и 11,0%, соодветно.
Овој месец, автомобилските кредити се намалени за 0,6% на месечно ниво, додека на годишно ниво се зголемени за 13,5%.
Кредитите одобрени на кредитни картички, во септември забележаа месечен и годишен пад од 0,8% и 9,0%, соодветно.
Во септември, негативните салда на тековните сметки и кредитите одобрени врз други основи остваријамесечно зголемување од 4,6% и 0,7%, соодветно, додека на годишна основа забележаа намалување од 1,9% и 17,5%, соодветно.


10% поврат со Mastercard картичките на Стопанска банка секој прв ден во месецот

Светска банка одобри 600 милиони долари за развој на гасниот сектор во Србија

Како да заштедите до 150 евра месечно со неколку едноставни промени што прават голема разлика

Брент нафтата скокна за 2,7% откако Трамп го одби иранскиот предлог за повторно отворање на Ормускиот Теснец

ЕЦБ: Поголемите компании би можеле да затворат една третина од економскиот јаз меѓу ЕУ и САД

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?





Анализи
Брент нафтата скокна за 2,7% откако Трамп го одби иранскиот предлог за повторно отворање на Ормускиот Теснец
Цените на нафтата нагло пораснаа за време на тргувањето во Азија во понеделникот, откако американскиот претседател Доналд Трамп го одби иранскиот мировен предлог насочен кон завршување на конфликтот на Блискиот Исток и повторно отворање на Ормускиот Теснец.
Цената на американската сурова нафта со испорака во ноември порасна за 1,69 проценти, на 94,10 долари за барел, додека цената на меѓународната референтна нафта Брент се зголеми за 2,65 проценти, на 106,96 долари за барел.
Трамп ја одби условната понуда на Иран за повторно отворање на Ормускиот Теснец и им рекол на своите соработници дека очекува продолжување на американските напади врз земјата по изборите на средината од претседателскиот мандат во ноември, објави во саботата „The Wall Street Journal“, повикувајќи се на неименувани американски функционери.
Трамп подоцна пред новинарите потврди дека го одбил најновиот предлог на Техеран.
„Изнесоа предлог, но јас го одбив“, изјави Трамп.
Одделно, коалицијата предводена од Саудиска Арабија, која дејствува во Јемен, во саботата соопшти дека пресретнала проектили истрелани од бунтовниците Хути, кои се поддржани од Иран.
Иранскиот министер за надворешни работи Абас Арагчи во петокот понуди повторно отворање на клучниот поморски коридор и продолжување на нуклеарните преговори со Вашингтон во рок од седум дена, доколку администрацијата на Трамп се согласи со условите на Техеран.
„Доколку бидат исполнети одредени услови, Ормускиот Теснец ќе биде отворен по седум дена, а преговорите ќе продолжат“, изјави Арагчи пред новинарите на маргините на Генералното собрание на Обединетите нации во Њујорк.
Условите вклучуваат запирање на она што Техеран го нарекува американски „акти на агресија“, укинување на поморската блокада и економската војна, како и ослободување на иранскиот имот, според портпаролот на иранското Министерство за надворешни работи, Есмаил Багаеи.
Трамп претходно овој месец изјави дека очекува конфликтот, кој започна со американски и израелски воздушни напади врз Иран на 28 февруари, да заврши набргу по изборите на средината од претседателскиот мандат, што, според неговите очекувања, би довело до пад на цените на нафтата, пренесува Reuters.
Анализи
ЕЦБ: Поголемите компании би можеле да затворат една третина од економскиот јаз меѓу ЕУ и САД
Европската унија би можела значително да го намали јазот во продуктивноста во однос на Соединетите Американски Држави доколку им овозможи на европските компании полесно да растат, да работат преку границите и да обезбедуваат капитал. Според анализа на Европската централна банка (ЕЦБ), разликите во големината на компаниите можат да објаснат приближно една третина од вкупниот јаз во продуктивноста меѓу ЕУ и САД.
Европа нема голем проблем со основањето нови компании, туку со нивниот понатамошен раст. Стапката на основање нови фирми во Европската унија е приближно иста како во Соединетите Американски Држави и изнесува околу 10 проценти годишно, но значителните разлики се појавуваат подоцна, кога успешните компании се обидуваат да го прошират работењето, да привлечат капитал и да излезат на пазарите во други земји.
Токму во оваа фаза европските компании се соочуваат со низа пречки кои за нивните американски конкуренти претставуваат значително помал проблем, пренесува Reuters.
Европската централна банка наведува дека компаниите во ЕУ систематски потешко прераснуваат во големи претпријатија кои интензивно инвестираат во истражување и развој, а токму таквите компании се меѓу најважните двигатели на продуктивноста, растот на платите и иновациите.
Според податоците што ги анализира ЕЦБ, претпријатијата со помалку од десет вработени во Европската унија учествуваат со нешто повеќе од една петтина во вкупната вработеност, што е приближно двојно поголем удел отколку во Соединетите Американски Држави.
Тоа има директни последици врз продуктивноста на европската економија.
Големите компании во ЕУ создаваат приближно двојно поголема додадена вредност по вработен во споредба со микропретпријатијата. Предноста на големите системи произлегува од економијата на обем, поголемата специјализација во управувањето, повисоките вложувања во истражување и развој, акумулацијата на нематеријален имот и посилното присуство на меѓународните пазари.
Анализата на ЕЦБ покажува дека околу една третина од вкупниот јаз во продуктивноста меѓу Европската унија и САД може да биде поврзан токму со различната структура на компаниите според нивната големина.
Со други зборови, доколку ЕУ имаше распределба на вработените меѓу малите, средните и големите компании послична на онаа во САД, значителен дел од заостанувањето во продуктивноста би можел да се намали.
Капиталот останува една од најголемите пречки
Една од главните причини поради кои европските иновативни компании тешко достигнуваат голем обем на работење е ограничениот пристап до пазарно финансирање.
На брзорастечките технолошки и иновативни компании често им се потребни повеќе последователни рунди на финансирање, вклучително и пристап до големи фондови за ризичен капитал.
Европските пазари на капитал, сепак, и натаму се релативно плитки и фрагментирани меѓу земјите членки, додека институционалните инвеститори голем дел од капиталот го насочуваат кон домашните пазари.
ЕЦБ наведува дека приближно 85 проценти од вработеноста во Европската унија отпаѓа на компании контролирани од домашни сопственици.
Кај ризичниот капитал ситуацијата е поинаква. Повеќе од половина од вкупната вредност на ваквите инвестиции во европски компании е поврзана со водечки инвеститори надвор од Европската унија, при што особено важна улога имаат американските инвеститори, особено во подоцнежните фази на финансирањето.
Таквата структура има и пошироки последици.
Дел од успешните европски стартапи во текот на својот развој ги преместуваат седиштето, интелектуалната сопственост или одделни деловни функции надвор од Европа, најчесто во Соединетите Американски Држави.
Како што компаниите растат, некои од нив преминуваат на американски правни структури за полесно да пристапат до меѓународни инвеститори, ризичен капитал и значително поразвиениот пазар на иницијални јавни понуди на акции.
Особено популарна е американската сојузна држава Делавер, чиј правен систем претставува практично стандард за голем број брзорастечки компании.
Компаниите во ЕУ се соочуваат со дури 27 различни правни режими
Една од најголемите структурни пречки за европските компании, според оценката на ЕЦБ, е фрагментацијата на правилата за работење во рамките на единствениот пазар.
Компанија што сака посериозно присуство во повеќе држави на Европската унија може да се соочи со различни правила за основање, управување, финансирање и реорганизација на друштвата.
Во краен случај, компаниите што работат низ целата Европска унија мора да се снаоѓаат во дури 27 различни национални правни системи.
Таквата фрагментација ги зголемува административните трошоци и времето потребно за проширување на работењето.
Посебен товар претставуваат трошоците за усогласување со прописите, кои пропорционално можат да бидат значително повисоки за помалите компании.
ЕЦБ наведува дека регулаторните и административните барања претставуваат значајна пречка за долгорочните инвестиции на европските компании, додека разликите меѓу државите дополнително го комплицираат прекуграничното работење.
Брисел го предложи „EU Inc.“
Како одговор на овие проблеми, Европската комисија во март 2026 година предложи создавање нов облик на компанија под називот „EU Inc.“.
Станува збор за доброволен, хармонизиран правен облик на друштво со ограничена одговорност, кој би бил достапен за компаниите во сите земји членки на Европската унија.
Идејата е компанијата што ќе го избере овој модел да работи според единствен сет корпоративни правила, без оглед на тоа во која земја членка е основана.
Целта е да се намали правната фрагментација и да се создаде поедноставна средина за основање компании, инвестиции и прекугранично проширување.
Предложениот систем предвидува и значително поедноставен процес на регистрација.
Компанијата би можела да биде основана преку заеднички дигитален систем, со цел целиот процес да трае најмногу 48 часа, а административните трошоци да не надминуваат 100 евра.
Предлогот, исто така, ја укинува обврската за минимален основачки капитал за овој правен облик.
Компаниите би можеле да стекнат статус „EU Inc.“ не само при основањето, туку и преку прекугранични спојувања, поделби или промена на постојната правна форма.
Европската комисија планира и воспоставување централен регистар на компании во ЕУ од 2030 година, со што регистрацијата постепено би се оддалечувала од сегашниот систем заснован првенствено на национални регистри.
Единствен закон, сепак, не е доволен
ЕЦБ предупредува дека создавањето единствен корпоративен правен облик само по себе нема да ги реши сите проблеми со кои се соочуваат европските компании.
Дури и компаниите што ќе го изберат системот „EU Inc.“ и понатаму ќе мора да ги почитуваат националните даночни прописи, правилата за регистрација на вработените, лиценците и секторските регулативи на одделните држави.
Поради тоа, реалните ефекти од новата правна форма ќе зависат од начинот на нејзината примена, но и од пошироките реформи на европскиот единствен пазар и на пазарите на капитал.
ЕЦБ смета дека намалувањето на пречките за прекугранично работење би можело да ја зголеми конкуренцијата, инвестициите, иновациите и продуктивноста.
Истовремено, подлабоки и поразвиени пазари на капитал би овозможиле поголем дел од огромните европски заштеди да се насочат кон компании со потенцијал за брз раст.
Според анализата на ЕЦБ, проблемот со европската конкурентност не е првенствено во недостигот на претприемачки идеи или нови компании. Европа создава голем број нови фирми, но премалку од нив успеваат да ја достигнат големината потребна за сериозна глобална конкуренција.
Доколку Европската унија успее да отстрани дел од правните, административните и финансиските пречки што го ограничуваат растот на компаниите, ефектот би можел да биде значителен.
Проценката дека разликите во големината на компаниите објаснуваат приближно една третина од јазот во продуктивноста меѓу ЕУ и САД покажува колку прашањето за растот на европските компании станува важно за идната конкурентност на континентот, пренесува Reuters.
Анализи
Речиси 10 милиони луѓе учествувале во анкетата на ЕЦБ за новите евро банкноти
Речиси 10 милиони луѓе од Европа и пошироко ги споделиле своите ставови за идниот изглед на евро банкнотите преку јавната анкета на Европската централна банка (ЕЦБ).
Вкупно 9,96 милиони лица учествувале во анкетата, што според претседателката на ЕЦБ, Кристин Лагард, покажува голем интерес на Европејците за идниот изглед на банкнотите.
„Овој неверојатен број покажува колкав интерес имаат Европејците за нивните идни банкноти. Со нивното учество во процесот на редизајнирање е направен важен чекор во подготовката на следната серија банкноти“, изјави Лагард.
Во анкетата учествувале околу 2,6 отсто од населението во еврозоната, а интересот бил висок кај сите возрасни групи. Две третини од одговорите биле од лица помлади од 35 години.
ЕЦБ најави дека резултатите ќе бидат анализирани со стандардни статистички методи со цел тие што пореално да ја претстават структурата на населението во еврозоната.
Граѓаните избирале меѓу десет предлози
Анкетата се спроведувала од 23 јули до 21 септември 2026 година и опфаќала десет предлози за дизајн, базирани на две теми – „Европска култура“ и „Реки и птици“.
Паралелно била спроведена и посебна анкета од независна истражувачка компанија, со репрезентативен примерок од населението во еврозоната и со исти прашања. Обработката на тие резултати сè уште е во тек.
Резултатите од двете анкети, заедно со препораките на независното жири за избор на дизајн и техничката проценка, ќе бидат основа за одлуката на Управниот совет на ЕЦБ за конечниот концепт на идните евро банкноти.
Одлуката се очекува кон крајот на 2026 година.
ЕЦБ засега нема да ги објави резултатите за секој поединечен предлог за дизајн. По изборот на конечниот концепт ќе биде објавен детален извештај со мислењата за секој од предлозите, како и резултатите по земји.
Новите евро банкноти се очекуваат во раните 2030-ти
Откако Управниот совет ќе го избере концептот, избраниот дизајн дополнително ќе се приспособува и развива за да може да биде преточен во конечниот изглед на банкнотите.
Новата серија ќе содржи подобрени безбедносни карактеристики, како и унапредувања во поглед на пристапноста и одржливоста.
Според плановите на ЕЦБ, новите банкноти треба постепено да бидат пуштени во оптек од почетокот на 2030-тите години.
Сегашните евро банкноти ќе продолжат да важат и ќе останат во оптек паралелно со новата серија.
10% поврат со Mastercard картичките на Стопанска банка секој прв ден во месецот
Светска банка одобри 600 милиони долари за развој на гасниот сектор во Србија
Како да заштедите до 150 евра месечно со неколку едноставни промени што прават голема разлика
Брент нафтата скокна за 2,7% откако Трамп го одби иранскиот предлог за повторно отворање на Ормускиот Теснец
ЕЦБ: Поголемите компании би можеле да затворат една третина од економскиот јаз меѓу ЕУ и САД
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
