

Банки
ДОБРАТА КАМАТА ОД ДАЛЕКУ СЕ ГЛЕДА! Шпаркасе Банка со нова понуда за Депозит Плус



Шпаркасе Банка АД Скопје продолжува да воведува привилегии за клиентите, следејќи ги пазарните промени, и со тоа да креира атрактивни понуди што одговараат на нивните потреби.
Како синоним за стабилност, кога станува збор за штедењето, Шпаркасе Банка воведе нови каматни стапки за Депозит Плус, фиксни за целиот период на орочување, во период до 31.7.2024 година. Средствата со Депозит Плус во денари можат да се орочат на 13 и на 25 месеци, со што при орочување на 13 месеци, каматната стапка изнесува 3,60%, додека при орочување на 25 месеци каматната стапка изнесува 4%, што во моментов е меѓу најповолните каматни стапки на депозит со овие рочности и претставува уште еден показател за грижата на Шпаркасе Банка кон своите клиенти.
Депонентите, пак, кои ќе се одлучат за депозити во евра на 12 месеци добиваат каматна стапка од 2,30%, додека за 25 месеци каматна стапка од 3,30%.
Депозит Плус е орочен депозит со фиксна каматна стапка за целиот период на орочување, креиран за оние што се заинтересирани да направат добар план за заштеда на подолг период во стабилна финансиска институција.
Бидејќи штедењето е предизвик, но и многу корисна навика со која ја обезбедуваме нашата и иднината на нашите деца, на вас е да изберете партнер од доверба каков што е Шпаркасе Банка – дел од најсилната банкарска групација во Југоисточна Европа, која бележи близу 200 години традиција во штедење.
#ВерувајВоИднината
Комерцијален текст



Албанските банки постепено се враќаат во нормала по протестите – оштетени 45 филијали и 53 банкомати

Стопанска банка вработува: Отворени пет работни позиции во Скопје

Цените на горивата во ЕУ нагло растат – поскапување од 31,4 отсто на годишно ниво

Американските берзански фјучерси во пад по објавувањето на финансиските резултати на Meta и Tesla

НБРСМ: Кредитите на граѓаните и фирмите пораснале за 14,1 отсто, најголем раст кај станбените кредити

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити

Халкбанк со нов дизајн на електронското банкарство за правни лица







Банки
Албанските банки постепено се враќаат во нормала по протестите – оштетени 45 филијали и 53 банкомати
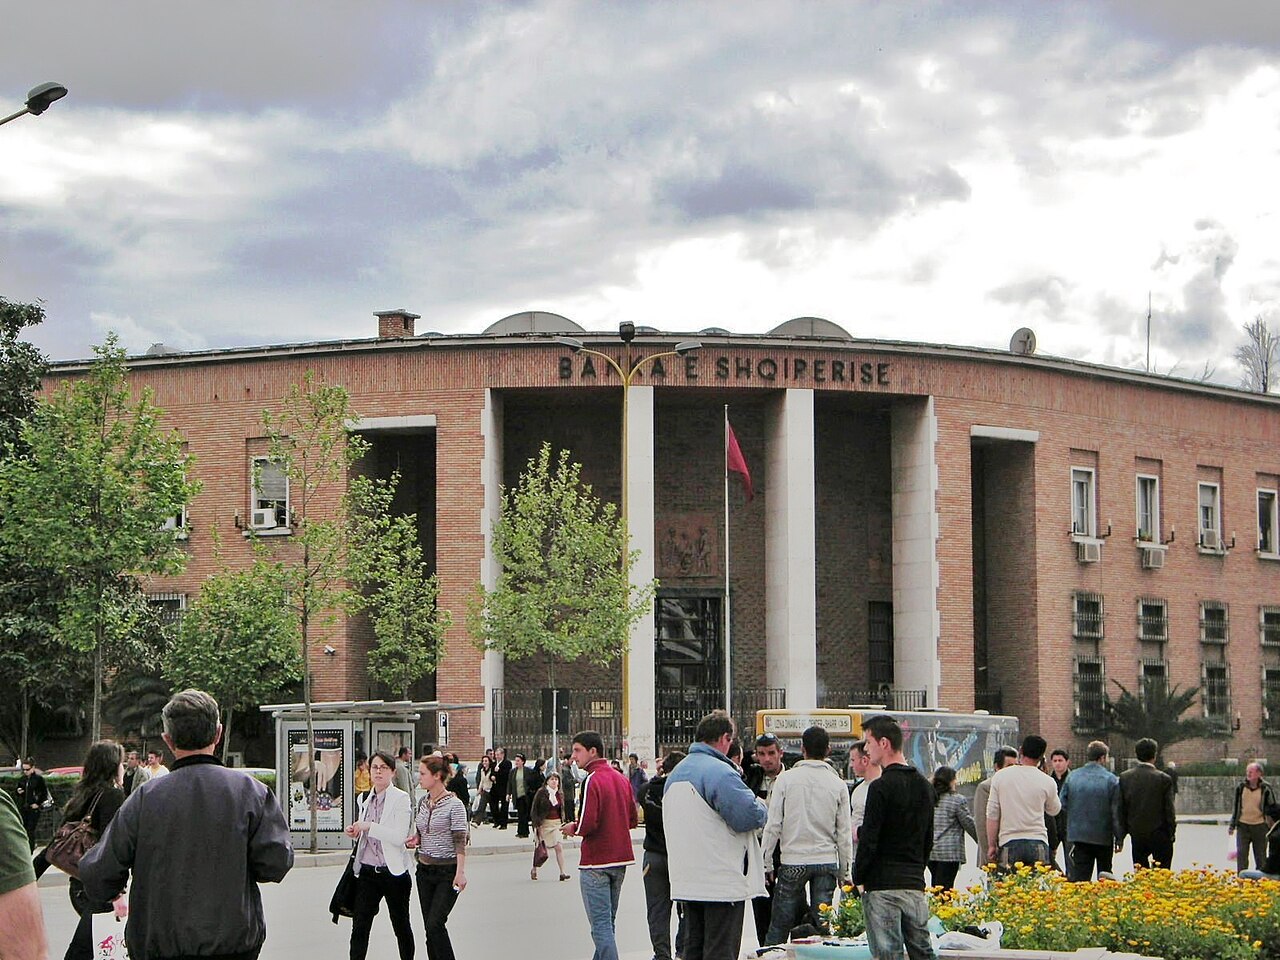
Банките во Албанија постепено го нормализираат работењето по насилните антивладини протести, во кои беа оштетени 45 банкарски филијали и 53 банкомати. Околу 85 отсто од банкарските филијали во главниот град Тирана веќе се отворени и им обезбедуваат услуги на клиентите.
Ова во средата го соопшти претседателот на Надзорниот одбор на Албанската асоцијација на банки (ААБ), Бледар Шела, пренесува SeeNews.
Според Шела, од вкупно 45 оштетени банкарски филијали, 24 претрпеле сериозни оштетувања. Банките постепено ги обновуваат услугите и работат на целосно воспоставување на нормалното функционирање.
Тој нагласи дека банкарскиот систем останува стабилен и дека оштетувањата на физичката инфраструктура не влијаеле врз сигурноста на депозитите на граѓаните и компаниите, ниту врз функционирањето на финансискиот систем.
Минатата недела, поголемиот дел од филијалите на комерцијалните банки во Тирана, Драч и во други албански градови беа затворени поради насилните антивладини протести, во кои цел на нападите беа јавни институции и приватни компании, особено банки и микрофинансиски институции.
Протестите, предводени од студенти, продолжуваат со барања за оставка на албанскиот премиер Еди Рама, поради обвинувања за корупција и авторитарно владеење.
Според извештаите на локалните медиуми, демонстрантите кршеле прозорци на јавни објекти, оштетувале сообраќајни знаци и тротоари, а биле запалени и контејнери за отпад.
И покрај материјалната штета и привременото затворање на бројни филијали, од Албанската асоцијација на банки уверуваат дека депозитите на клиентите се безбедни и дека банкарскиот сектор продолжува да функционира стабилно.
Банки
НБРСМ: Кредитите на граѓаните и фирмите пораснале за 14,1 отсто, најголем раст кај станбените кредити
Кредитирањето на граѓаните и компаниите продолжува да расте, при што во септември годинава вкупните кредити бележат годишно зголемување од 14,1 отсто, покажуваат најновите податоци на Народната банка. Истовремено, депозитите во банкарскиот систем се зголемени за 9,2 отсто на годишно ниво.
Според податоците на Народната банка за монетарните движења во септември 2026 година, вкупната кредитна активност забележала месечен раст од 1,3 отсто, додека на годишна основа зголемувањето изнесува 14,1 отсто. Раст е регистриран и кај домаќинствата и кај корпоративниот сектор, при што на месечно ниво поголем придонес има кредитирањето на граѓаните, а на годишно ниво кредитирањето на компаниите.
Станбените кредити со годишен раст од 16,1 отсто
Кредитите на населението во септември се зголемиле за 1,4 отсто во однос на август, додека во споредба со истиот месец минатата година пораснале за 12,7 отсто. Зголемувањето во најголем дел се должи на кредитирањето во денари.
Продолжува растот и кај потрошувачките и кај станбените кредити. Потрошувачките кредити бележат месечно зголемување од 1,1 отсто и годишен раст од 12,4 отсто, додека станбените кредити пораснале за 1,5 отсто на месечно и за 16,1 отсто на годишно ниво.
Кредитите на компаниите зголемени за 15,7 отсто
Забрзување на кредитната активност е забележано и кај корпоративниот сектор. Кредитите на претпријатијата во септември пораснале за 1,3 отсто во однос на претходниот месец, додека на годишна основа растот достигнал 15,7 отсто.
Според Народната банка, зголемувањето во најголем дел произлегува од кредитирањето во денари, иако раст е забележан и кај кредитите во странска валута.
Растат и депозитите на граѓаните и фирмите
Паралелно со кредитирањето, продолжува и растот на депозитите во банкарскиот систем. Во септември вкупните депозити се зголемиле за 0,4 отсто на месечно и за 9,2 отсто на годишно ниво.
Најголем придонес за растот имаат депозитите на домаќинствата, кои бележат месечно зголемување од 0,3 отсто и годишен раст од 9,2 отсто.
Орочените депозити на граѓаните се зголемиле за 0,8 отсто во однос на август и за 5,7 отсто на годишно ниво, главно како резултат на растот на долгорочните орочени депозити.
Кај корпоративниот сектор, депозитите пораснале за 0,4 отсто на месечно и за 8,6 отсто на годишно ниво. Растот во најголем дел се должи на зголемените средства на трансакциските сметки, а на годишна основа дополнителен придонес имаат и долгорочните орочени депозити.
Во меѓувреме, паричната маса, мерена преку монетарниот агрегат М3, во септември останала на истото ниво како претходниот месец, додека на годишна основа е зголемена за 8,3 отсто.
Најновите податоци на Народната банка покажуваат дека кредитирањето и понатаму бележи повисока годишна стапка на раст од депозитите, со особено изразено зголемување на кредитите за компаниите и станбените кредити на граѓаните.
Банки
Вештачката интелигенција и блокчејн технологијата го менуваат банкарството – регулаторите предупредени на нови финансиски ризици
Брзиот развој на вештачката интелигенција, блокчејн технологијата и автоматизираните дигитални плаќања создава нови предизвици за глобалниот финансиски систем. Експертите предупредуваат дека регулаторите и финансиските институции мора да ја зајакнат меѓусебната соработка за навремено да одговорат на растечките ризици од финансиски измами, перење пари и злоупотреба на новите технологии.
Ова беше една од главните пораки на конференцијата Money20/20 во Лас Вегас, каде што Керол Хаус, поранешна функционерка во американското Министерство за финансии и Советот за национална безбедност, предупреди дека брзината на технолошките промени го надминува темпото со кое се приспособуваат регулаторните механизми.
Хаус, која денес е основач и извршна директорка на консултантската компанија Penumbra Strategies, смета дека одговорноста за безбедноста на финансискиот систем не може да биде само на државните институции.
Според неа, банките, финтек-компаниите и регулаторите мора заеднички да развиваат решенија за заштита од новите закани.
Вештачката интелигенција отвора нови можности, но и ризици
Развојот на таканаречената агентска вештачка интелигенција (Agentic AI), која овозможува софтверски системи самостојно да извршуваат одредени задачи и трансакции, постепено го менува начинот на функционирање на дигиталната економија.
Особено внимание привлекува концептот на агентска трговија (Agentic Commerce), во кој интелигентни дигитални агенти можат да учествуваат во процесите на купување, плаќање и управување со трансакции.
Иако ваквите решенија ветуваат побрзи и поефикасни финансиски услуги, тие истовремено отвораат прашања за безбедноста, доверливоста и одговорноста при извршувањето на трансакциите.
Хаус предупредува дека комбинирањето на напредната автоматизација со децентрализирани финансиски технологии може дополнително да ги усложни механизмите за контрола.
Кај вештачката интелигенција, особено значајни се ризиците од неточни или измислени информации, познати како „халуцинации“, додека кај блокчејн системите се поставува прашањето за одговорноста во децентрализирана средина.
Финансиските измами стануваат прашање на национална безбедност
Според Хаус, финансиските измами веќе не претставуваат само проблем за поединечни банки или клиенти, туку сè повеќе се поврзуваат со организиран криминал и меѓународни мрежи за перење пари.
Таа посочи дека криминалните организации користат сè пософистицирани технологии за измамнички активности, пренос на нелегални средства и прикривање на финансиските текови.
Посебно внимание беше насочено кон транснационалните мрежи за измами во Источна Азија, кои, според неа, се поврзани со организации за перење пари и трговија со луѓе.
Ваквите активности создаваат сериозни предизвици за финансиските институции, бидејќи технологијата овозможува сомнителните трансакции да се реализираат побрзо и преку повеќе јурисдикции.
Токму затоа, според Хаус, борбата против финансискиот криминал мора да се третира како пошироко безбедносно прашање, а не исклучиво како задача на банкарските служби за усогласеност.
Регулаторите и банките мора побрзо да разменуваат информации
Една од клучните препораки од конференцијата е воспоставување поефикасна размена на информации меѓу јавниот и приватниот сектор.
Хаус посочи дека искуствата од областа на сајбер-безбедноста покажуваат колку е важна брзата размена на информации за потенцијалните закани.
Според неа, слични механизми треба да се развиваат и во финансискиот сектор, со цел банките и регулаторите навремено да идентификуваат сомнителни активности и нови облици на измами.
Таа нагласи дека регулаторните рамки треба да бидат технолошки неутрални, односно да се засноваат на природата на финансиските активности и ризиците, наместо исклучиво на технологијата што се користи.
Сепак, само донесувањето правила не е доволно. Потребна е и нивна навремена, ефективна и доследна примена.
Големите банки имаат предност во управувањето со ризиците
Иако новите финтек-компании често се препознаваат како двигатели на финансиските иновации, традиционалните банки располагаат со значително искуство во управувањето со оперативните ризици, сајбер-безбедноста и регулаторната усогласеност.
Според Хаус, токму ова искуство може да биде особено важно при воведувањето нови технолошки решенија во финансискиот систем.
Сепак, таа предупреди дека потребни се дополнителни инвестиции и подобрувања, особено во процесите за откривање и спречување финансиски измами.
Банките и технолошките компании ќе мора да најдат рамнотежа меѓу брзината на иновациите и потребата од сигурни и контролирани финансиски трансакции.
Иднината на банкарството ќе зависи од соработката
Брзиот развој на вештачката интелигенција и блокчејн технологијата создава можности за автоматизација, намалување на трошоците и развој на нови финансиски услуги.
Но истовремено се зголемува и потребата од модернизирање на механизмите за спречување перење пари, заштита на клиентите и управување со технолошките ризици.
Според пораките од конференцијата Money20/20, регулаторите не треба само да реагираат откако ќе се појават проблеми, туку активно да соработуваат со финансиската индустрија уште во фазата на развој и воведување нови технологии.
За банките, ова значи дека дигиталната трансформација повеќе не е само прашање на подобри услуги и поголема ефикасност, туку и на способноста да обезбедат доверба, сигурност и заштита во финансиски систем што станува сè поавтоматизиран.
Извор: Banking Dive, „Regulators, industry urged to collaborate as new tech scales“, автор Кејтлин Мален (Caitlin Mullen)
Албанските банки постепено се враќаат во нормала по протестите – оштетени 45 филијали и 53 банкомати
Стопанска банка вработува: Отворени пет работни позиции во Скопје
Цените на горивата во ЕУ нагло растат – поскапување од 31,4 отсто на годишно ниво
Американските берзански фјучерси во пад по објавувањето на финансиските резултати на Meta и Tesla
НБРСМ: Кредитите на граѓаните и фирмите пораснале за 14,1 отсто, најголем раст кај станбените кредити
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
Халкбанк со нов дизајн на електронското банкарство за правни лица
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица
