Банки
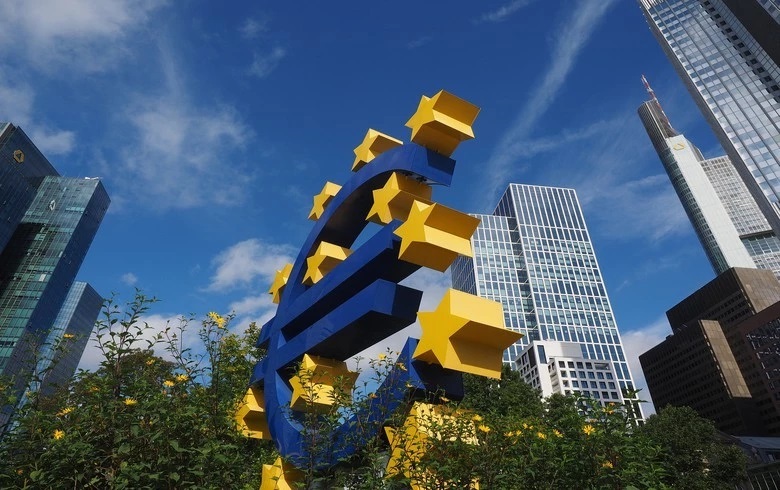
Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?


Европската централна банка (ЕЦБ) ги забрзува подготовките за воведување на дигиталното евро, нова форма на пари што би можела значително да го промени начинот на кој граѓаните плаќаат, префрлаат средства и користат банкарски услуги. Проектот влегува во фаза на практични подготовки, а првите тестирања со вистински трансакции се планирани за 2027 година. Доколку биде усвоена потребната европска регулатива, ЕЦБ има цел да биде подготвена за евентуално издавање на дигиталното евро во 2029 година.
Дигиталното евро претставува еден од најзначајните проекти за модернизација на европскиот финансиски систем, со потенцијал да донесе побрзи и поедноставни плаќања, поголема конкуренција меѓу давателите на платежни услуги и нови можности за граѓаните и компаниите.
Сепак, неговото воведување сè уште не е конечна одлука. Европските институции треба да го завршат законодавниот процес, по што ЕЦБ ќе одлучува дали и кога ќе ја издаде новата дигитална форма на еврото.
Што точно претставува дигиталното евро?
Дигиталното евро би било електронска форма на заедничката европска валута, издадена од Европската централна банка и националните централни банки на еврозоната.
За разлика од парите што граѓаните денес ги чуваат на своите банкарски сметки, дигиталното евро би претставувало директна обврска на централната банка.
Тоа значи дека станува збор за јавни пари во дигитална форма, а не за приватна криптовалута како биткоинот или за нова валута со променлива пазарна вредност.
Едно дигитално евро би имало иста номинална вредност како едно евро во готовина.
Главната идеја е граѓаните да добијат дополнителен начин на плаќање преку мобилен телефон, дигитален паричник или друга поддржана технологија.
Дигиталното евро е замислено како дополнување на готовината, а не како нејзина замена.
Плаќања преку телефон, дури и без интернет
Една од најинтересните можности што ги предвидува проектот е плаќањето со дигитални евра и кога нема интернет-конекција.
Според концептот што го развива ЕЦБ, граѓаните би можеле да користат дигитален паричник за секојдневни трансакции, како плаќање во продавници, испраќање пари на други лица и купување преку интернет.
Предвидена е и офлајн функционалност, со која определени плаќања би можеле да се извршуваат без постојана интернет-врска.
Ова би било особено корисно во ситуации кога интернетот е недостапен, како и за граѓаните кои претпочитаат поедноставни начини на електронско плаќање.
ЕЦБ избра 36 компании за тестирање на дигиталното евро
Подготовките веќе добиваат конкретна форма.
Во јули 2026 година, Европската централна банка објави дека избрала 36 даватели на платежни услуги од еврозоната за учество во пилот-проектот.
Интересот бил значителен, со повеќе од 50 доставени пријави од банки и други финансиски институции.
Пилот-фазата е планирана да започне во втората половина на 2027 година и да трае 12 месеци.
Во тестирањето ќе учествуваат избрани даватели на платежни услуги, трговци и вработени во Европскиот систем на централни банки.
Целта е да се провери како функционира дигиталното евро во реални ситуации, од плаќање во продавница до пренос на средства меѓу корисници.
Овие трансакции ќе бидат дел од контролиран пилот-проект, а не општо воведување на дигиталното евро за сите граѓани.
Што ќе значи дигиталното евро за банките?
Иако дигиталното евро се развива од централните банки, комерцијалните банки ќе имаат значајна улога во неговата дистрибуција и користење.
Банките и другите овластени даватели на платежни услуги би можеле да им овозможуваат на клиентите пристап до дигитални паричници, префрлање средства и извршување плаќања.
Истовремено, воведувањето на дигиталното евро би можело да донесе дополнителна конкуренција на пазарот на платежни услуги.
Особено значајни промени се можни во сегментите на картичните плаќања, дигиталните трансфери и услугите за трговците.
За банките тоа би значело и потреба од дополнителни инвестиции во технолошка инфраструктура, сајбер-безбедност и приспособување на постојните системи.
Еден од предизвиците ќе биде и влијанието врз депозитите. Доколку дел од средствата што граѓаните ги чуваат на банкарски сметки се префрлат во дигитални евра, тоа би можело да влијае врз изворите на финансирање на банките.
Затоа во дизајнот на дигиталното евро се разгледуваат ограничувања на износот што едно лице би можело да го поседува, со цел да се намалат ризиците за финансиската стабилност.
Дали дигиталното евро ќе ги намали банкарските провизии?
Една од целите на проектот е да се создаде заедничка европска инфраструктура за дигитални плаќања, која би ја намалила зависноста од постојните меѓународни платежни мрежи.
За граѓаните, основните услуги со дигиталното евро се планирани како бесплатни.
За трговците, пак, новиот систем би можел да овозможи дополнителен избор на начини на плаќање и поголема конкуренција меѓу платежните оператори.
Тоа би можело да создаде услови за намалување на одредени трансакциски трошоци.
Сепак, конечните економски ефекти ќе зависат од усвоената регулатива, моделот на надоместоци и начинот на кој банките и платежните компании ќе ги организираат услугите.
Што ќе се случува со приватноста на граѓаните?
Прашањето за заштита на личните податоци е меѓу најважните аспекти на проектот.
ЕЦБ наведува дека дигиталното евро треба да обезбеди високо ниво на приватност, особено кај плаќањата без интернет-конекција.
Кај онлајн плаќањата, овластените даватели на платежни услуги и понатаму ќе имаат обврски поврзани со спречување перење пари и други законски барања.
Предвидениот модел има цел ЕЦБ да не може директно да ги поврзува поединечните трансакции со идентитетот на корисниците.
Сепак, дигиталното евро нема да значи целосна анонимност за сите видови плаќања. Конечните правила за приватност и пристап до податоците ќе зависат од усвоеното законодавство и техничкото решение.
Што би значело дигиталното евро за Македонија?
Иако Македонија не е членка на еврозоната, развојот на дигиталното евро е важен и за домашниот финансиски сектор.
Македонската економија има силни трговски и финансиски врски со Европската Унија, а еврото има значајна улога во меѓународните трансакции, штедењето и дел од кредитните производи.
Сепак, воведувањето на дигиталното евро во еврозоната не би значело негово автоматско воведување и во Македонија.
Пристапот на граѓаните и компаниите надвор од еврозоната ќе зависи од европската правна рамка, можните договори со трети земји и техничката поврзаност на платежните системи.
За македонските банки, развојот на дигиталното евро е уште еден сигнал дека европскиот платежен пазар постепено се насочува кон побрзи, поинтегрирани и дигитализирани финансиски услуги.
Дали 2029 година ќе биде пресвртница за европското банкарство?
Според плановите на ЕЦБ, техничката подготвеност за можно прво издавање на дигиталното евро се очекува во 2029 година, под претпоставка дека потребната регулатива ќе биде усвоена навреме.
Во меѓувреме, пилот-тестирањето во 2027 и 2028 година треба да обезбеди практични информации за функционирањето, сигурноста и употребливоста на системот.
За граѓаните, дигиталното евро би можело да донесе дополнителен избор при плаќањето, додека за банките ќе претставува можност за нови услуги, но и предизвик за постојните деловни модели.
Иднината на европските плаќања постепено се менува, а дигиталното евро би можело да стане еден од клучните инструменти во таа трансформација.
Извор: Европска централна банка (ЕЦБ), информации за проектот за дигитално евро и пилот-фазата, октомври 2026 година.




Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?

Државата продаде хартии од вредност за 115 милиони евра – каматите достигнуваат до 5,2%

Народната банка со висока усогласеност со меѓународните стандарди – ММФ ја поддржува модернизацијата на статистичките системи

Влезот во ЕУ ќе ги принуди банките да го променат начинот на работење – најголем притисок врз провизиите и надоместоците

Биткоинот падна на 72.640 евра, во минус и етериумот – ослабува оптимизмот на криптопазарот

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Стопанска банка со промотивни камати до 3,5% за орочени депозити


Банки
Народната банка со висока усогласеност со меѓународните стандарди – ММФ ја поддржува модернизацијата на статистичките системи
Народната банка на Република Северна Македонија продолжува со јакнење на своите статистички и аналитички капацитети, постигнувајќи високо ниво на усогласеност со меѓународните стандарди. Унапредувањето на квалитетот, транспарентноста и навременоста на економските податоци беше во фокусот на средбата меѓу гувернерот д-р Трајко Славески и претставници на Меѓународниот монетарен фонд (ММФ).
Средбата се одржа во Бангкок, на маргините на Годишните средби на ММФ и Светската банка, при што беше разговарано за досегашната соработка и за натамошните активности за модернизација на статистичките системи на централната банка.
Посебно внимание беше посветено на резултатите од спроведените реформи, дигитализацијата на статистичкото известување и подготовките за воведување нови меѓународни стандарди.
Значаен напредок во статистиката на платниот биланс и финансиските сметки
Еден од клучните резултати во текот на 2026 година е спроведувањето на големата ревизија на статистиката на платниот биланс и финансиските сметки.
Со оваа ревизија е унапредена методолошката основа за прибирање и обработка на податоците, со што се подобрени нивната меѓународна споредливост и аналитичка вредност.
Овие податоци имаат особено значење за следењето на економските текови, финансиската стабилност и носењето информирани одлуки во областа на монетарната политика.
На средбата беше истакнато дека Народната банка постигнува целосна усогласеност со барањата на статистичкиот стандард СДДС плус (SDDS Plus) во однос на опфатот и навременоста на објавувањето на податоците.
Дигитализацијата во фокусот на развојот
Покрај унапредувањето на статистичките методологии, Народната банка активно работи и на дигитализација на процесите за статистичко известување.
Во таа насока, беше истакнат развојот на статистичкиот склад на податоци за надворешната статистика, реализиран со финансиска поддршка од Европската Унија.
Овој проект претставува значаен чекор кон модернизација на статистичката инфраструктура и подобрување на обработката, достапноста и користењето на економските информации.
Дигитализацијата овозможува поефикасно управување со податоците и создава основа за натамошно унапредување на аналитичките капацитети на централната банка.
Високо задоволство кај корисниците на статистичките податоци
На средбата со претставниците на ММФ беа презентирани и резултатите од анкетите спроведени меѓу корисниците на статистичките податоци и субјектите што доставуваат информации до Народната банка.
Резултатите покажале високо ниво на задоволство, со забележително подобрување во споредба со претходните истражувања.
Особено позитивни оценки биле забележани во однос на квалитетот и достапноста на податоците, како и комуникацијата и поддршката што ја обезбедува институцијата.
Овие резултати, според Народната банка, претставуваат дополнителна потврда за континуираните напори за подобрување на статистичките услуги.
Следен чекор – примена на новите меѓународни стандарди
Во наредниот период, Народната банка ќе се фокусира на подготовките за примена на новите меѓународни статистички стандарди СНА 2025 (SNA 2025) и БПМ7 (BPM7).
Нивното воведување е дел од поширокиот процес на усогласување на националната статистика со современите меѓународни методологии.
Подготовките ќе се реализираат со поддршка од меѓународните финансиски институции, особено ММФ, како и преку натамошно зајакнување на институционалните капацитети и соработката меѓу релевантните домашни институции.
Поголема транспарентност и поквалитетни економски информации
Унапредувањето на статистичките системи е од особено значење за финансискиот сектор, економските аналитичари, инвеститорите и институциите што ги користат официјалните податоци при носењето одлуки.
Поголемата достапност, навременост и меѓународна споредливост на информациите придонесуваат за подобро следење на економските движења и поефикасна процена на финансиските ризици.
Народната банка останува посветена на натамошна модернизација на статистичките капацитети, поголема транспарентност и целосно усогласување со европските и меѓународните стандарди, со цел обезбедување точни, релевантни и навремени информации за економијата.
Банки
Влезот во ЕУ ќе ги принуди банките да го променат начинот на работење – најголем притисок врз провизиите и надоместоците
Полноправното членство на Црна Гора во Европската Унија ќе донесе значителни промени на банкарскиот пазар, зголемена конкуренција и дополнителен притисок врз приходите од провизии и надоместоци. Банките ќе мора да ги приспособат своите деловни модели, да инвестираат во дигитализација и да ја зголемат ефикасноста, доколку сакаат да останат конкурентни на сè поотворениот европски финансиски пазар.
Ова во интервју за порталот „Bankar“ го истакна Лесија Виходцева, претседателка на Управниот одбор на Запад банка, нагласувајќи дека европските интеграции нема автоматски да обезбедат одржливост на постојните банкарски деловни модели.
Според неа, промените што ги носи приближувањето кон европскиот финансиски пазар веќе се чувствуваат, особено преку приклучувањето кон SEPA и воведувањето инстант плаќања.
SEPA ќе ги намали годишните приходи на банките за 13,9 милиони евра
Еден од најголемите предизвици за банкарскиот сектор е намалувањето на приходите од надоместоци за платежни услуги и меѓународни трансфери.
Според проценките на Централната банка на Црна Гора, ограничувањето на надоместоците за SEPA трансферите се очекува да ги намали годишните приходи на банкарскиот сектор за приближно 13,9 милиони евра.
За граѓаните и компаниите ова претставува значителна заштеда, но за банките значи потреба од пронаоѓање нови и поодржливи извори на приходи.
Виходцева посочува дека најголемиот притисок ќе биде врз надоместоците за платен промет, меѓународните трансфери, одредени картични услуги и стандардизираните трансакциски производи.
Истовремено, намалувањето на приходите не е проследено со соодветно намалување на трошоците. Напротив, усогласувањето со европската регулатива бара дополнителни инвестиции во технологија, сајбер-безбедност, заштита на податоците и управување со ризиците.
Токму затоа, според Виходцева, решението не треба да се бара во едноставно зголемување на другите банкарски провизии, туку во автоматизација на процесите, намалување на оперативните трошоци и развој на услуги со поголема додадена вредност за клиентите.
Финтек-компаниите стануваат сериозна конкуренција за традиционалните банки
Дополнителен предизвик за банките претставува брзиот развој на финтек-компаниите, кои нудат финансиски услуги преку дигитални платформи, често со поедноставни процедури и пониски трошоци.
Според Виходцева, нивната конкурентска предност не е секогаш во самиот финансиски производ, туку во начинот на кој услугата се обезбедува.
Услугите за кои традиционално биле потребни повеќе административни процедури денес можат да се реализираат со неколку чекори преку мобилен телефон.
Таа оценува дека ваквата конкуренција ги принудува банките да ги преиспитаат цените, организацијата, оперативните процеси и квалитетот на услугите.
Сепак, финтек-секторот не мора да биде само конкурент. Според неа, постои значителен простор за партнерства во кои банките ќе обезбедуваат финансиска инфраструктура, капитал и управување со ризиците, додека технолошките компании ќе придонесуваат со иновативни решенија и подобро корисничко искуство.
Најголеми промени кај дигиталните плаќања и меѓународните трансфери
Најсилната конкуренција во наредниот период се очекува во сегментите каде што технологијата овозможува брзо, евтино и едноставно извршување на финансиските услуги.
Особено изложени ќе бидат платниот промет, дигиталните паричници, картичните услуги, трансферите од сметка на сметка и решенијата за електронска трговија.
Приклучувањето кон SEPA веќе покажа дека трошоците за меѓународни трансфери можат значително да се намалат, додека воведувањето инстант плаќања дополнително ги зголемува очекувањата на клиентите во однос на брзината и достапноста на парите.
Според Виходцева, конкуренцијата сè помалку ќе зависи од физичкото присуство на банките на одреден пазар, а сè повеќе од технологијата, цената и квалитетот на финансиските услуги.
Тоа особено ќе биде значајно за помалите банкарски пазари, каде што дигиталните технологии овозможуваат финансиски услуги да се нудат и без разгранета мрежа на филијали.
Европските интеграции ќе бараат нови банкарски деловни модели
Европската интеграција носи можности за развој на финансискиот сектор, но истовремено ги зголемува барањата за конкурентност, ефикасност и усогласеност со регулативата.
Според претседателката на Управниот одбор на Запад банка, банките ќе мора да вложуваат во современа технолошка инфраструктура, подобрување на корисничкото искуство и оптимизација на деловните процеси.
Посебен предизвик ќе биде истовременото намалување на дел од приходите од провизии и зголемувањето на трошоците за регулаторно и технолошко приспособување.
Банките што навреме ќе ги приспособат своите деловни модели, ќе ги дигитализираат услугите и ќе ја зголемат продуктивноста ќе имаат подобри можности да ја задржат конкурентноста на европскиот финансиски пазар.
Виходцева заклучува дека европските интеграции нема да ја гарантираат одржливоста на постојните деловни модели, туку ќе ги принудат банките да го преиспитаат начинот на кој остваруваат приходи, управуваат со трошоците и создаваат вредност за клиентите.
Извор: Bankar.me, интервју со Лесија Виходцева, претседателка на Управниот одбор на Запад банка, 17 октомври 2026 година.
Банки
ЕЦБ предупредува: Нов бран поскапувања на храната – инфлацијата повторно се заканува на европските домаќинства
Иако инфлацијата на храната во еврозоната значително забави во текот на 2026 година, Европската централна банка (ЕЦБ) предупредува дека периодот на релативно стабилни цени би можел да биде краткотраен. Зголемените цени на енергијата, екстремните временски услови и нарушувањата во синџирите на снабдување создаваат нови инфлациски притисоци, кои би можеле посилно да се почувствуваат во текот на 2027 година.
Ова го покажува најновата анализа на Европската централна банка, објавена на 20 октомври 2026 година, во која економистите ги разгледуваат причините за забавувањето на растот на цените на храната, но и ризиците што би можеле повторно да ја поттикнат инфлацијата.
Инфлацијата на храната забави, но вкупната инфлација продолжува да расте
Според податоците на ЕЦБ, вкупната годишна инфлација во еврозоната се зголемила од 1,7% во јануари на 3,8% во септември 2026 година. Главен двигател на ваквото движење бил силниот раст на цените на енергенсите по избувнувањето на конфликтот на Блискиот Исток.
Особено загрижувачки е податокот дека инфлацијата кај енергијата достигнала 18,9% во септември.
За разлика од енергенсите, цените на храната покажувале значително поумерена динамика. Годишната инфлација на храната се намалила од 2,6% во јануари на 1,1% во август, што претставува најниско ниво од средината на 2021 година, пред благо да се зголеми на 1,3% во септември.
Сепак, од ЕЦБ нагласуваат дека забавувањето на инфлацијата не значи дека храната поевтинила. Напротив, цените продолжиле да растат, но со значително побавно темпо.
Енергенсите повторно создаваат притисок врз цените на храната
Еден од најголемите ризици за наредниот период е пренесувањето на повисоките трошоци за енергија врз производството и дистрибуцијата на прехранбените производи.
Поскапувањето на нафтата и природниот гас постепено влијае врз транспортот, земјоделското производство, преработката, пакувањето и цените на вештачките ѓубрива.
Според анализата, особено изложени на овие притисоци се производството на пченица, пченка и јачмен, како и производите што се добиваат од нив, вклучително лебот, тестенините и другите пекарски производи.
Дополнително, повисоките цени на житарките можат постепено да се пренесат и врз трошоците за сточна храна, а оттаму и врз цените на млекото, млечните производи и месото.
ЕЦБ посочува дека ефектите од енергетските шокови не се појавуваат веднаш. Потребни се месеци, а кај одредени производи и подолг период, за зголемените производствени трошоци целосно да се пренесат врз крајните потрошувачки цени.
Сушите и високите температури дополнително ја влошуваат состојбата
Покрај енергенсите, сериозен предизвик претставуваат и екстремните временски услови што ја погодија Европа во текот на 2026 година.
Високите температури и сушите негативно влијаеле врз земјоделското производство, особено во западните делови на континентот, создавајќи дополнителен ризик од намалување на понудата на храна.
Проценките на експертите на ЕЦБ укажуваат дека временските непогоди би можеле да ја зголемат годишната инфлација на храната во еврозоната за околу 0,3 до 0,8 процентни поени во текот на следната година.
Ефектите нема да бидат еднакви во сите земји и кај сите производи, но се очекува најизразено да се почувствуваат кај земјоделските производи што се директно зависни од временските услови.
ЕЦБ прогнозира раст на инфлацијата на храната до 3,4% во 2027 година
Особено значајни се најновите макроекономски проекции на Европската централна банка.
Според септемвриските прогнози, годишната инфлација на храната во еврозоната би можела да достигне 3,4% во третиот квартал од 2027 година, по што се очекува постепено забавување.
Главни причини за ваквите очекувања се повисоките трошоци за енергија, неповолните временски услови и постепеното исчезнување на факторите што претходно придонесуваа за смирување на ценовните притисоци.
Сепак, од ЕЦБ нагласуваат дека прогнозите се придружени со значителна неизвесност и дека конечната динамика ќе зависи од развојот на енергетските пазари, временските услови и глобалните синџири на снабдување.
Храната е околу 30% поскапа отколку на крајот на 2021 година
Иако стапката на инфлација на храната се намали во изминатиот период, европските домаќинства продолжуваат да го чувствуваат товарот на претходните поскапувања.
Според ЕЦБ, цените на храната во еврозоната во септември 2026 година биле во просек околу 30% повисоки во споредба со крајот на 2021 година.
Разликите меѓу земјите се значителни. Во Финска растот на цените изнесувал околу 24%, додека во Естонија достигнал приближно 48%.
Ваквите податоци покажуваат дека дури и кога инфлацијата забавува, куповната моќ на граѓаните не се враќа автоматски на претходното ниво.
ЕЦБ посочува дека реалните плати, мерени во однос на вкупната инфлација, се вратиле на нивото пред големиот инфлациски бран. Но кога се анализира колку храна можат да купат граѓаните со своите приходи, куповната моќ и понатаму останува пониска.
Дополнително, истражување на Евробарометар, објавено на 22 септември 2026 година, покажува дека 55% од Европејците ги сметаат пристапните цени на храната за еден од главните приоритети на Европската Унија.
Што би значеле новите инфлациски притисоци за Македонија?
Иако анализата на ЕЦБ се однесува на еврозоната, нејзините наоди се релевантни и за земјите од Западен Балкан, вклучително и Македонија.
Домашната економија е чувствителна на меѓународните движења на цените на енергенсите, храната и земјоделските суровини. Затоа, евентуалното поскапување на овие производи на европските и светските пазари би можело да создаде дополнителни притисоци и врз домашните потрошувачки цени.
За банкарскиот сектор, инфлациските движења се значајни бидејќи влијаат врз монетарната политика, каматните стапки, кредитната активност и финансиската состојба на домаќинствата и компаниите.
Сепак, ефектите врз Македонија ќе зависат од домашните економски услови, движењето на увозните цени и мерките на економската и монетарната политика.
Инфлацијата останува предизвик за европската економија
Пораката на Европската централна банка е дека моменталното забавување на инфлацијата на храната не треба да се толкува како трајно надминување на ценовните притисоци.
Енергетските шокови и климатските ризици можат повторно да го забрзаат растот на цените, додека веќе акумулираните поскапувања продолжуваат да ја оптоваруваат куповната моќ на населението.
За европските домаќинства, но и за економиите тесно поврзани со еврозоната, 2027 година би можела да донесе нови предизвици во однос на трошоците за живот, инфлацијата и финансиската стабилност.
Извор: Европска централна банка (ECB Blog), „Has food inflation lost its bite?“, 20 октомври 2026 година. Автори: Elena Bobeica, Gerrit Koester, Friderike Kuik и Christiane Nickel.
Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?
Државата продаде хартии од вредност за 115 милиони евра – каматите достигнуваат до 5,2%
Народната банка со висока усогласеност со меѓународните стандарди – ММФ ја поддржува модернизацијата на статистичките системи
Влезот во ЕУ ќе ги принуди банките да го променат начинот на работење – најголем притисок врз провизиите и надоместоците
Биткоинот падна на 72.640 евра, во минус и етериумот – ослабува оптимизмот на криптопазарот
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица