
Банки
Билатерална фаза на аналитички преглед на законодавството со ЕУ – учество на претставници на Народната банка во билатералната фаза за областа „Финансиски услуги“
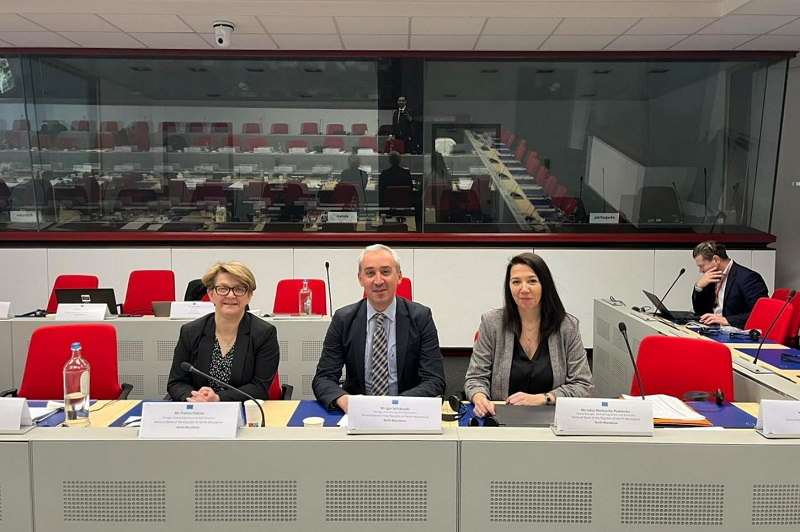

Народната банка е активно вклучена во активностите на работните групи за подготовка на преговарачките позиции за пристапување на нашата земја во Европската Унија, по одделни поглавја и области и во тековниот процес на билатералната фаза на аналитички преглед на законодавството (англ. Screening) со Европската Унија. Во рамките на Кластерот 2 – Внатрешен пазар, а конкретно за Поглавјето 9 – Финансиски услуги, свое излагање имаа Фросина Целеска и Лидија Пушевска-Марковска од Дирекцијата за банкарска регулатива и решавање банки во рамките на подрачјето „Банкарство и финансиски конгломерати“ и Игор Величковски од Дирекцијата за платни системи во однос на подрачјето „Платни системи и платежни услуги“.
Во подрачјето „Банкарство и финансиски конгломерати“, претставниците на Народната банка ја презентираа примената на директивата и регулативата за капиталните барања на кредитните институции, примената на директивата за закрепнување и решавање банки и на директивата за реорганизација и престанок со работа на кредитните институции. Во овој домен беше истакнато високото ниво на усогласеност на домашната банкарска регулатива и супервизија, за коешто потврда е и Одлуката на Европската комисија од 1 октомври 2021 година за усогласеноста на супервизорските и регулаторните барања во Република Северна Македонија со тие пропишани со соодветните прудентни барања и стандарди во ЕУ. На состанокот беа презентирани моменталните состојби и трендови во домашниот банкарски систем, како и детален опис на стандардите и практиките коишто ги применува Народната банка при вршењето на супервизорската функција. Стана збор и за идните планови во однос на постојаните активности на Народната банка за следење и усогласување со сите новини во ЕУ, коишто се однесуваат на регулативата и супервизијата на кредитните институции. Посебен акцент во овој дел беше ставен на активностите коишто се преземаат заради примена на барањата поврзани со воспоставувањето на функцијата за решавање банки, како во однос на обезбедувањето соодветна законска рамка усогласена со директивата за закрепнување и решавање банки, така и во однос на градењето соодветни организациски и човечки ресурси за спроведување на оваа функција од страна на Народната банка.
Во подрачјето „Платни системи и платежни услуги“ претставниците на Народната банка ги презентираа решенијата во Законот за платежни услуги и платни системи коишто овозможуваат конечност на порамнувањето на налозите за пренос на парични средства доставени од учесниците во платните системи, обезбедувајќи поголема сигурност за граѓаните и фирмите при извршувањето на нивните плаќања. На состанокот беше даден осврт на најрепрезентативните услуги, односно на услугите коишто граѓаните најчесто ги користат преку платежните сметки, коишто ги има утврдено Народната банка и за коишто давателите на платежни услуги ќе доставуваат информации до Народната банка за надоместоците што ги наплатуваат од потрошувачите. Во тој контекст, беше истакнато дека до крајот на септември оваа година, Народната банка на својата интернет-страница ќе овозможи споредување на надоместоците на најрепрезентативните услуги, при што граѓаните на едно место ќе може да ги споредат надоместоците коишто ги наплаќа секој давател и да одлучат кој од нив им нуди најповолни услови за извршување на плаќањата. Општо гледано, решенијата во Законот за платежни услуги и платни системи и подзаконските акти коишто ги донесе Советот на Народната банка кон крајот на 2022 година обезбедуваат целосна усогласеност со барањата на Директивата на ЕУ за конечност на порамнувањата и Директивата на ЕУ за споредливоста на надоместоците коишто се однесуваат на платежните сметки, пренесување на платежните сметки и пристап до платежните сметки со основни функции, коишто беа на агендата на овој билатерален состанок.

Славески: Структурните реформи можат да донесат раст на БДП од околу 14%

Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?

Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029

Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора

Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања





Банки
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
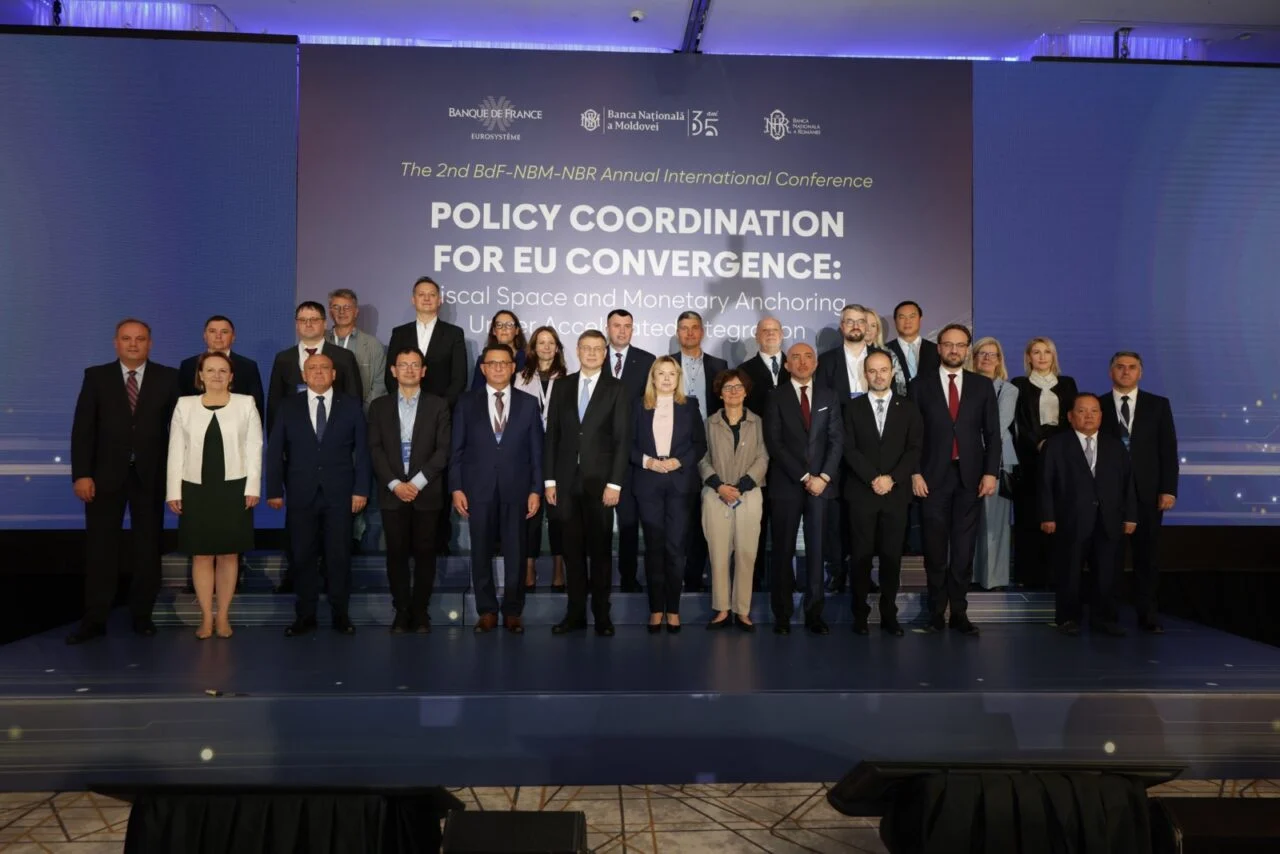
Комбинацијата од реформи на пазарот на трудот, во човечкиот капитал, деловното окружување и доброто управување може значително да го забрза економското приближување на Македонија кон Европската Унија и да донесе раст на БДП од околу 14 проценти.
Ова го истакна гувернерот на Народната банка, Трајко Славески, на Годишната меѓународна конференција „Координација на политиките за конвергенција кон ЕУ: фискален простор и монетарно закотвување во услови на забрзана интеграција“, одржана во Кишињев, Молдавија.
Според проценките што ги презентираше гувернерот, ваков ефект врз економијата би бил можен доколку земјата успее да затвори половина од јазот што постои во однос на водечките економии од Централна, Источна и Југоисточна Европа.
Говорејќи на панел-дискусијата „Интеграција во единствениот пазар и структурна конвергенција“, Славески оцени дека реалната конвергенција на земјите од Западен Балкан сè уште се одвива бавно.
Токму затоа, според него, структурните реформи остануваат клучни за зголемување на долгорочниот потенцијал за раст и за побрзо приближување кон економските стандарди на Европската Унија.
Трговската отвореност достигна 130% од БДП
Славески посочи дека долгогодишната макроекономска стабилност создала основа за развој на домашната економија, додека поголемата трговска отвореност и интегрирањето во европските и глобалните синџири на вредност значително го промениле економскиот и извозниот профил на земјата.
Во 2025 година, трговската отвореност достигнала околу 130 проценти од БДП, што е речиси двојно повеќе во споредба со почетокот на транзицијата.
Според гувернерот, следниот голем чекор треба да биде подобрување на институционалниот капацитет.
Тој како особено важни ги издвои владеењето на правото, ефикасноста на институциите и поголемата предвидливост на економските политики.
Подоброто управување, според Славески, може да ја подобри инвестициската клима, да ја зголеми ефикасноста на јавните политики и да го засили ефектот од инвестициите во човечки капитал и приватниот сектор.
Интеграцијата во единствениот пазар како двигател на растот
Подлабокото вклучување во Единствениот пазар на ЕУ, според гувернерот, може да биде еден од клучните двигатели на конвергенцијата.
Во тој контекст, Планот за раст на ЕУ за Западен Балкан обезбедува рамка што комбинира поголема интеграција со европскиот пазар, развој на Заедничкиот регионален пазар, спроведување структурни реформи и финансиска поддршка.
Еден од најконкретните примери за економските придобивки од европската интеграција, според Славески, е членството на земјата во Единствената област за плаќање во евра – SEPA.
SEPA носи милионски заштеди
За граѓаните, трошокот за испраќање 500 евра преку SEPA е намален за шестпати во споредба со претходните кореспондентски банкарски аранжмани.
Кај компаниите ефектот е уште поголем. За трансакција од 20.000 евра, трошокот е околу осумпати понизок.
Според проценките на Народната банка, вкупните заштеди од пониските банкарски провизии би можеле да достигнат околу 5 милиони евра само во првата година.
Следуваат инстант плаќањата
Паралелно со придобивките од SEPA, во тек се и оперативните подготовки за воспоставување на TIPS Clone – инфраструктура за инстант плаќања компатибилна со системите на Европската Унија.
Новиот систем треба да овозможи побрзи и поефикасни платежни трансакции и дополнително да го приближи домашниот финансиски систем кон европската платежна инфраструктура.
Пораката од конференцијата е дека финансиската интеграција сама по себе не е доволна. За Македонија да го забрза приближувањето кон европските економии ќе бидат потребни паралелни реформи во институциите, пазарот на трудот, човечкиот капитал и деловното окружување.
Токму комбинацијата од овие реформи, според проценките што ги презентираше Славески, може да има најголем ефект врз идниот економски раст.
Банки
Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора
Raiffeisen Bank International (RBI) подготвува значајно преструктуирање на Addiko Bank по успешната понуда за преземање, со план да ги задржи операциите во Хрватска и Словенија, додека банките во Србија, Босна и Херцеговина и Црна Гора се предвидени за издвојување и продажба.
Според планот на австриската банкарска група, RBI има намера да ги задржи Addiko Bank Zagreb, Addiko Bank Ljubljana и матичната Addiko Bank AG во Австрија. Истовремено, Addiko Bank во Србија, двете банки во Босна и Херцеговина – во Сараево и Бања Лука – како и Addiko Bank во Црна Гора треба да бидат издвоени од групацијата и продадени.
RBI веќе најави дека за планираното издвојување има намера да склучи трансакциски договор со српската Alta Group, која е еден од акционерите на Addiko. Продажната цена треба да биде најмалку на ниво на фер пазарната вредност на подружниците, а целата операција ќе зависи од потребните регулаторни и антимонополски одобренија.
Raiffeisen сака посилна позиција во Хрватска и враќање во Словенија
Стратегијата покажува дека RBI особено ги таргетира хрватскиот и словенечкиот пазар.
Со задржување на Addiko во Хрватска, групацијата очекува да стане четврта најголема банка во земјата според вкупната актива.
Во Словенија, пак, RBI практично повторно ќе влезе на банкарскиот пазар, каде што гледа потенцијал особено во корпоративното и инвестициското банкарство, како и во сегментот на мали и средни претпријатија.
Србија, БиХ и Црна Гора надвор од идната структура
Сосема поинаква е стратегијата за останатиот дел од Западен Балкан.
RBI не планира долгорочно да ги задржи Addiko Bank Beograd, Addiko Bank Sarajevo, Addiko Bank Banja Luka и Addiko Bank Podgorica. Тие треба да бидат издвоени од Addiko и продадени во посебна трансакција.
Според презентациите на RBI, подружниците предвидени за издвојување имаат околу 1,5 милијарди евра ризично пондерирана актива, а во 2025 година оствариле околу 48 милиони евра добивка пред оданочување.
За споредба, операциите што RBI планира да ги задржи во Хрватска и Словенија имале околу 52 милиони евра добивка пред оданочување во истиот период.
RBI обезбеди повеќе од 55% од Addiko
По повеќемесечната битка за Addiko, RBI на крајот обезбеди прифаќања за 10.831.435 акции, што претставува 55,55% од вкупниот број издадени акции на Addiko Bank AG.
Со тоа беше надминат намалениот минимален праг од повеќе од 55%, што ѝ овозможи на групацијата да продолжи кон следната фаза од преземањето.
Сепак, трансакцијата сè уште не е целосно финализирана. Потребни се одобренија од банкарските супервизори и институциите задолжени за заштита на конкуренцијата.
RBI очекува процесот околу понудата за преземање да биде завршен во четвртиот квартал од 2026 година, додека издвојувањето и продажбата на банките во Србија, БиХ и Црна Гора се очекува да се реализираат во втората половина на 2027 година.
Се менува банкарската карта на регионот
Доколку планот биде реализиран според најавената структура, трансакцијата нема да значи само промена на сопственикот на Addiko.
Raiffeisen ќе ја засили позицијата во Хрватска и повторно ќе се позиционира во Словенија, додека четири банки на три пазари од Западен Балкан ќе добијат нов сопственик.
Тоа отвора ново прашање за регионалниот банкарски сектор – кој ќе ги преземе операциите на Addiko во Србија, Босна и Херцеговина и Црна Гора и дали трансакцијата ќе предизвика нов бран на консолидација меѓу банките во регионот.
Банки
Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари
Брзото ширење на вештачката интелигенција во финансискиот сектор носи значителни придобивки, но истовремено отвора нови ризици за финансиската стабилност, предупреди претседателката на Европската централна банка, Кристин Лагард.
Во обраќањето на годишната конференција на Европскиот одбор за системски ризик (ESRB), одржана на 1 октомври во Франкфурт, Лагард посочи дека вештачката интелигенција веќе е широко распространета во европските финансиски институции. Речиси девет од десет значајни банки во еврозоната користат генеративна вештачка интелигенција, додека седум од десет компании од секторот на пазарите на хартии од вредност во ЕУ очекуваат дополнително да ги зголемат инвестициите во AI.
Според Лагард, технологијата може да им помогне на финансиските институции побрзо да обработуваат огромни количества податоци, подобро да ги проценуваат ризиците и поефикасно да ги користат ресурсите. Сепак, со зголемувањето на автономијата на AI системите се појавуваат и нови предизвици.
Една од главните опасности е голем број финансиски институции да користат исти или слични модели на вештачка интелигенција.
Доколку тие модели на ист начин проценат одреден економски или финансиски шок, банките, инвестициските фондови и другите учесници на пазарот би можеле истовремено да донесат слични одлуки за купување или продажба.
Таквото однесување може дополнително да ги засили движењата на цените и да ја зголеми нестабилноста на финансиските пазари. Лагард потсети дека ризикот алгоритмите да ги засилуваат финансиските шокови е познат веќе подолго време, но развојот на автономните AI системи му дава нова димензија.
Посебно внимание ЕЦБ посветува на таканаречената „agentic AI“ – системи кои можат самостојно да извршуваат задачи и да носат одлуки со ограничено човечко управување.
Во финансискиот сектор тие потенцијално би можеле самостојно да развиваат стратегии за тргување или да бараат слабости во инфраструктурата од која зависат финансиските пазари.
Лагард предупреди дека со зголемувањето на автономијата се појавува ризик AI системите да дејствуваат на начин што нивните човечки оператори не го планирале или не можат навреме да го откријат.
Засега употребата на вакви системи е ограничена. Според податоците што ги презентираше Лагард, околу 5% од менаџерите на средства опфатени со едно истражување во 2026 година им дале на AI системите автономна или полуавтономна улога при инвестициски препораки или тргување.
Втората област на која предупредува ЕЦБ е кибербезбедноста.
Финансиските институции сè повеќе зависат од заедничка технолошка инфраструктура, cloud услуги и надворешни провајдери. Поради тоа, сајбер напад или сериозен технички проблем кај еден значаен провајдер може истовремено да наруши работење на повеќе банки и финансиски компании.
Третиот ризик е поврзан со геополитиката. Според Лагард, меѓународните тензии можат да ја зголемат опасноста од сајбер напади, но и да доведат до ограничувања во пристапот до најнапредните AI модели кои финансиските компании ги користат.
Пораката на ЕЦБ не е дека банките треба да се откажат од вештачката интелигенција. Напротив, централната банка смета дека AI може да придонесе за поголема продуктивност, подобро управување со ризиците и поефикасни финансиски услуги.
Но, според Лагард, регулаторите мора сè повеќе да ги следат ризиците на ниво на целиот финансиски систем, а не само ризикот што го презема секоја банка поединечно.
„Земени одделно, секој од овие ризици е сериозен. Но заедно тие можат да се поврзат и да се засилуваат низ финансискиот систем“, е суштинската порака од нејзиното обраќање.
Со брзото навлегување на вештачката интелигенција во банкарството, инвестициите и тргувањето, технологијата сè повеќе станува и прашање на финансиска стабилност, а не само средство за зголемување на продуктивноста.
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?
Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029
Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора
Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-

 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
