Банки
Ангеловска-Бежоска на Регионалниот состанок на гувернери: Стабилноста на девизниот курс – сидро на ценовната и финансиската стабилност



„Стабилноста на курсот на денарот и во текот на последната криза се покажа како сидро на стабилноста во домашната економија. Стратегијата на фиксен девизен курс спречи поголеми инфлациски притисоци, а придонесува и кон одржување на финансиската стабилност со оглед на релативно високата евроизација во кредитното портфолио на банкарскиот систем.“ Ова беа дел од пораките на гувернерката на Народната банка, Анита Ангеловска-Бежоска на Тркалезната маса на гувернери, во рамките на Регионалниот состанок на гувернери, којшто се одржува во Опатија, Хрватска.
На тркалезната маса на гувернери на тема „Фатени во виорот: монетарните политики и малите отворени економии во услови на висока инфлација 2.0“, покрај гувернерката на Народната банка, учествуваа Борис Вујчиќ, гувернер на централната банка на Хрватска, Боштјан Васле, гувернер на централната банка на Словенија, Сенад Софтиќ, гувернер на централната банка на БиХ, Радоје Жугиќ, гувернер на централната банка на Црна Гора, како и универзитетскиот професор Саша Дрезгиќ, декан на Економскиот факултет во Риека. Гувернерите врз основа на своите искуства зборуваа за монетарните политики во услови на инфлациски раст, како и за просторот за делување на централните банки на помалите отворени економии во услови на глобални инфлациски шокови. По излагањата на панел-дискусијата, гувернерите одговараа и на прашања од студентите кои присуствуваа на настанот.
Во контекст на одржувањето на фиксниот девизен курс на денарот, а со тоа и макроекономската и финансиска стабилност во земјата, гувернерката посочи на соодветното ниво на девизните резерви, коишто според последните податоци изнесуваат 4,2 милијарди евра. Ова е историски високо ниво и е клучен показател на капацитетот за успешно спроведување на монетарната стратегија. Таа посочи и дека од почетокот на енергетската криза, поради високите увозни притисоци, за одржување на стабилноста, Народната банка интервенира на девизниот пазар со што овозможи задоволување на повисоката побарувачка на девизна ликвидност. Веќе од јули минатата година, на девизниот пазар дојде до значително стабилизирање, а Народната банка интервенира со откуп на девизи, што заедно со надворешното финансирање, обезбеди дополнителна поддршка на девизните резерви.
За годинава се очекува намалување на трговскиот дефицит при постепено стабилизирање на берзанските цени (особено на енергентите), што ќе придонесе за помали притисоци врз увозот, но и при поповолна конјунктура за дел од извозниот сектор. Ова, заедно со дополнителните текови преку финансиската сметка, и натаму би ги јакнело девизните резерви како основа за одржување на стабилноста на девизниот курс.



Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно

Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте

Предвремена отплата на кредит во Македонија: Кога банката смее да наплати провизија, а кога не?

Стопанска банка со Зелен кредит без обезбедување за инвестиции во енергетска ефикасност и одржливи решенија

Превирањата на пазарот на обврзници ја усложнуваат одлуката на ЕЦБ за каматните стапки

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити






Банки
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
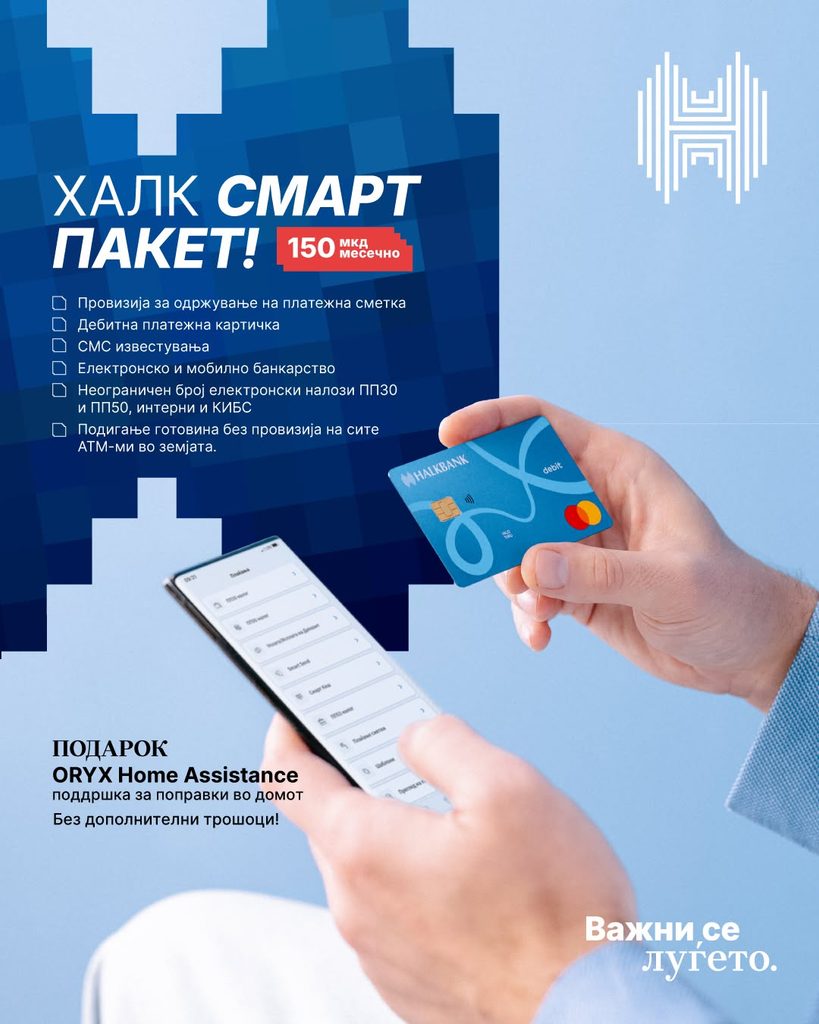
Халкбанк АД Скопје го промовира Halk Smart пакетот, кој на клиентите им овозможува користење повеќе банкарски услуги за месечен надоместок од 150 денари. Пакетот обединува услуги за секојдневно управување со личните финансии, дигитално банкарство, бесплатни повлекувања готовина од банкомати и дополнителна помош во домот.
Со Halk Smart пакетот, клиентите добиваат одржување на платежна сметка, дебитна платежна картичка, како и пристап до електронско и мобилно банкарство. Во месечниот надоместок се вклучени и СМС известувања, со што се овозможува полесно следење на банкарските трансакции.
Една од позначајните поволности на пакетот е можноста за повлекување готовина без надоместок од банкоматите на сите банки во Македонија, што им овозможува на корисниците поголема флексибилност при користењето на сопствените средства.
Дополнително, Halk Smart овозможува неограничен број електронски платни налози ПП30 и ПП50, вклучувајќи интерни трансакции и плаќања преку КИБС, без дополнителен надоместок во рамките на пакетот.
Покрај стандардните банкарски услуги, пакетот вклучува и ORYX Home Assistance, услуга што обезбедува 24-часовна помош, седум дена во неделата, во случај на штети и дефекти во домот.
Со оваа дополнителна услуга, Халкбанк ја проширува понудата надвор од класичното банкарство, комбинирајќи финансиски услуги со практична поддршка за секојдневните потреби на клиентите.
Halk Smart е наменет за корисници кои сакаат повеќе банкарски услуги обединети во еден пакет со однапред утврден месечен трошок, без потреба од поединечно плаќање за услугите што се вклучени во него.
За месечен надоместок од 150 денари, односно 1.800 денари на годишно ниво, клиентите добиваат пристап до повеќе услуги кои можат да го олеснат управувањето со личните финансии и секојдневните банкарски активности.
Повеќе информации за условите, поволностите и начинот на аплицирање за Halk Smart пакетот се достапни на официјалната веб-страница на Халкбанк.
Банки
Предвремена отплата на кредит во Македонија: Кога банката смее да наплати провизија, а кога не?
Граѓаните во Македонија кои сакаат предвреме да го отплатат кредитот можат да заштедат на камати и да ги намалат вкупните трошоци за задолжување. Сепак, пред да се одлучат на ваков чекор, важно е да проверат дали банката има право да им наплати дополнителен надоместок. Македонското законодавство предвидува ограничувања за одредени категории потрошувачки кредити, но правилата не се исти за сите видови задолжувања.
Предвремената отплата подразбира делумно или целосно враќање на кредитот пред истекот на договорениот рок. На овој начин кредитокорисникот може да ги намали идните каматни трошоци, да го скрати периодот на задолжување или да го намали износот на месечната рата.
Во Македонија, ова прашање е регулирано со Законот за заштита на потрошувачите при договори за потрошувачки кредити, додека за станбените и хипотекарните кредити важат поинакви правила и договорни услови.
Колкава провизија може да наплати банката?
Според член 16 од Законот за заштита на потрошувачите при договори за потрошувачки кредити, потрошувачот има право во секое време целосно или делумно да ги исполни своите обврски од кредитот.
Во случај на предвремена отплата, кредитокорисникот има право на намалување на вкупните трошоци на кредитот, односно на каматите и другите трошоци што се однесуваат на преостанатиот период од договорот.
Сепак, кредиторот во одредени случаи има право на надоместок за оправданите трошоци директно поврзани со предвремената отплата.
Законските ограничувања за потрошувачките кредити опфатени со оваа регулатива предвидуваат:
- Најмногу 1 отсто од износот што се отплаќа предвреме, доколку до истекот на договорот остануваат повеќе од 12 месеци.
- Најмногу 0,5 отсто од предвреме отплатениот износ, доколку до истекот на договорот остануваат 12 месеци или помалку.
Притоа, надоместокот не смее да биде поголем од износот на каматата што корисникот би ја платил од денот на предвремената отплата до договорениот крај на кредитот.
На пример, ако граѓанин предвреме отплати 300.000 денари од потрошувачки кредит, а до истекот на договорот остануваат повеќе од една година, максималниот надоместок според законското процентуално ограничување би изнесувал 3.000 денари. Доколку останува една година или помалку, максималниот износ би бил 1.500 денари.
Овие износи се само примери за законските горни граници, а не задолжителни провизии што секоја банка ги наплатува.
Кога банката нема право на надоместок?
Кај потрошувачките кредити опфатени со законот, кредиторот нема право да наплати надоместок за предвремена отплата кога таа се врши во период во кој не е договорена фиксна каматна стапка, односно кога се применува променлива каматна стапка.
Надоместок не се наплатува ниту кога отплатата се врши врз основа на договор за осигурување склучен како обезбедување на кредитот, како и во законски предвидените случаи на дозволено пречекорување.
Тоа значи дека правото на наплата не е автоматско и зависи од видот на кредитот, каматната стапка и условите утврдени со закон и договор.
Што важи за станбените и хипотекарните кредити?
Кај станбените и кредитите обезбедени со хипотека, ситуацијата е поинаква.
Овие кредити се исклучени од опфатот на наведените одредби на Законот за заштита на потрошувачите при договори за потрошувачки кредити. Затоа, ограничувањата од 1 и 0,5 отсто не можат автоматски да се применуваат на секој станбен или хипотекарен кредит.
Во пракса, банките во Македонија имаат различни услови за предвремена отплата. Кај одредени кредитни производи се предвидува отплата без провизија, особено кога се користат сопствени средства, додека кај други може да има договорен надоместок.
Затоа, пред затворање на станбен или хипотекарен кредит, особено е важно граѓаните внимателно да ги проверат договорот и важечкиот тарифник на банката.
Пред уплатата побарајте детална пресметка
Пред да се изврши предвремена отплата, препорачливо е кредитокорисникот да поднесе барање до банката и да побара писмена пресметка на вкупниот износ што треба да го уплати.
Пресметката треба јасно да ја прикаже преостанатата главница, каматата пресметана до денот на отплатата и евентуалните дополнителни надоместоци.
Особено е важно да се провери дали уплатата ќе биде евидентирана како предвремено намалување на главницата или како авансно плаќање на идните рати.
Кај делумната предвремена отплата, потребно е да се утврди и дали ќе се намали месечната рата, дали ќе се скрати рокот на кредитот или ќе се примени друга договорена можност.
По затворањето на кредитот побарајте потврда
По целосната отплата, граѓаните треба да побараат писмена потврда дека сите обврски кон банката се подмирени.
Овој документ е важен доказ дека кредитот е затворен и дека не постојат преостанати задолжувања.
Кај кредитите обезбедени со хипотека, потребно е да се провери и постапката за бришење на заложното право од евиденцијата во Катастарот, како и евентуалните трошоци поврзани со таа постапка.
Предвремената отплата може да донесе значителна финансиска заштеда, но не е секогаш најисплатлива без претходна пресметка. Граѓаните треба да ја споредат заштедата од идните камати со евентуалните провизии и други трошоци, за да утврдат дали предвременото затворање на кредитот навистина е поволно решение.
Банки
Стопанска банка со Зелен кредит без обезбедување за инвестиции во енергетска ефикасност и одржливи решенија
Стопанска банка АД – Скопје го промовира Зелениот кредит без обезбедување, наменет за граѓаните кои сакаат да инвестираат во енергетски поефикасни домови, современи технологии и еколошки решенија што придонесуваат за поодржлив начин на живот.
Со овој кредит, граѓаните имаат можност да финансираат различни инвестиции насочени кон подобрување на енергетската ефикасност, меѓу кои поставување топлинска изолација, инсталирање фотоволтаични системи, како и набавка на хибридни возила.
Од Банката посочуваат дека и малите промени во секојдневието можат да донесат значителни придобивки, како во поглед на намалувањето на потрошувачката на енергија, така и во создавањето поквалитетни услови за живот.
„Од подобар дом до поефикасно секојдневие, малите промени можат да направат голема разлика“, порачуваат од Стопанска банка, охрабрувајќи ги граѓаните да инвестираат во решенија што обезбедуваат поголема енергетска ефикасност.
Зелениот кредит без обезбедување е дел од понудата на Банката за поддршка на инвестиции во одржливи решенија, со кои домаќинствата можат да ја подобрат енергетската ефикасност и долгорочно да ги оптимизираат трошоците.
Со ваквите финансиски производи се поттикнува примената на обновливи извори на енергија и користењето технологии што придонесуваат за намалување на негативното влијание врз животната средина.
Повеќе информации за Зелениот кредит без обезбедување, условите за кредитирање и можностите за финансирање се достапни на официјалната веб-страница на Стопанска банка АД – Скопје, www.stb.com.mk.
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте
Предвремена отплата на кредит во Македонија: Кога банката смее да наплати провизија, а кога не?
Стопанска банка со Зелен кредит без обезбедување за инвестиции во енергетска ефикасност и одржливи решенија
Превирањата на пазарот на обврзници ја усложнуваат одлуката на ЕЦБ за каматните стапки
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution