Бизнис
AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми


Вештачката интелигенција, алтернативните податоци и кредитите вградени директно во дигитални платформи сè побрзо го менуваат начинот на кој банките и финансиските компании проценуваат кој може да добие заем. Токму овие теми ќе бидат во фокусот на MicroBalkans 2026 – „Lending Reimagined“, што на 24 и 25 септември во Скопје ќе собере повеќе од 200 претставници од финансискиот сектор од 15 европски земји.
Но, бројките покажуваат дека ова веќе не е само разговор за иднината. Според најновите податоци што Европската централна банка ги објави на 22 септември, повеќе од 90% од банките под нејзин директен надзор веќе интегрираат вештачка интелигенција во работењето, а 85% користат и генеративна AI. Кај 64% од банките AI се користи за спречување измами и сајбер-криминал.
Претходна детална анализа на ЕЦБ од март годинава покажа дека околу 30% од големите банки во еврозоната веќе користат AI и за credit scoring, односно за процена на кредитоспособноста на клиентите. Речиси 90% тогаш пријавиле некаков вид употреба на AI, а инвестициите во дигитални технологии во 2025 година надминале 4 милијарди евра.
Токму тука се отвора и прашањето за alternative data. Наместо процената да се темели само на класична кредитна историја, плата или финансиски извештаи, новите модели можат да анализираат трансакции, дигитални плаќања, податоци од платформи и деловни активности. IFC во свој извештај од 2026 година оценува дека ваквите податоци можат подобро да ја прикажат економската активност на лица и мали компании кои имаат ограничена или воопшто немаат традиционална кредитна историја.
Ова е особено важно за малите компании. Според извештајот „Financing SMEs and Entrepreneurs 2026“ на OECD, микро, малите и средните претпријатија претставувале најголем сегмент кај fintech-компаниите во анализираните податоци – околу 57% од базата на клиенти и 55% од приходите во 2023 година.
Паралелно расте и embedded lending – модел во кој кредитот се нуди директно во продавница, e-commerce платформа, деловен софтвер или друга дигитална услуга, без клиентот прво да оди во банка. Според проценките на Grand View Research, европскиот пазар на embedded lending би можел да порасне од околу 7,6 милијарди долари во 2026 година на 66,1 милијарди долари во 2033 година, што би значело просечен годишен раст од 36,2%.
И OECD го забележува истиот тренд кај поширокиот пазар на embedded finance. Во Европа тој генерирал проценети 20 до 30 милијарди евра во 2023 година, или околу 3% од вкупните банкарски приходи, а обемот на овој вид финансиски услуги во претходната деценија растел трипати побрзо од директно дистрибуираните кредити. OECD посочува дека електронската идентификација, алтернативните податоци и AI можат дополнително да го автоматизираат кредитното скорирање и да ги намалат трошоците.
Во пресрет на MicroBalkans, претседателот на Групацијата на небанкарски финансиски институции Никола Јошевски изјави дека AI и анализата на податоци можат значително да ги подобрат процената на ризикот, откривањето измами, кредитното скорирање и брзината на одлучување, особено кај клиенти и мали компании со ограничена кредитна историја. Истовремено, тој предупредува дека со поголемото потпирање на алгоритми стануваат поважни приватноста, безбедноста, пристрасноста на моделите и можноста да се објасни зошто одреден клиент добил или не добил кредит.
Токму затоа програмата во Скопје е поставена многу попрактично од класична fintech-конференција. Еден од панелите ќе анализира што реално функционира во дигиталното кредитирање на Западен Балкан, вклучително и credit scoring кога нема доволно податоци или развиен Open Banking. Друг панел ќе отвори прашања за процена на малите компании без ревидирани финансиски извештаи, преку алтернативни податоци, парични текови и индустриски показатели, а предвидена е и дискусија за целосно дигитален „кредит за пет минути“.
Оттука, клучното прашање на MicroBalkans 2026 нема да биде дали AI ќе влезе во кредитирањето – тој процес веќе е започнат. Прашањето е дали банките и небанкарските финансиски компании во регионот ќе можат да ја искористат технологијата за побрзо и попрецизно кредитирање, без притоа да ја загрозат заштитата на клиентите и квалитетот на процената на ризикот.



Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт

Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток

Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ

Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?

Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа



Бизнис
Колку го користиме потенцијалот на е-трговијата и вештачката интелигенција? Најновите трендови, предизвици и можности во фокусот на деветтата регионална конференција за е-трговија
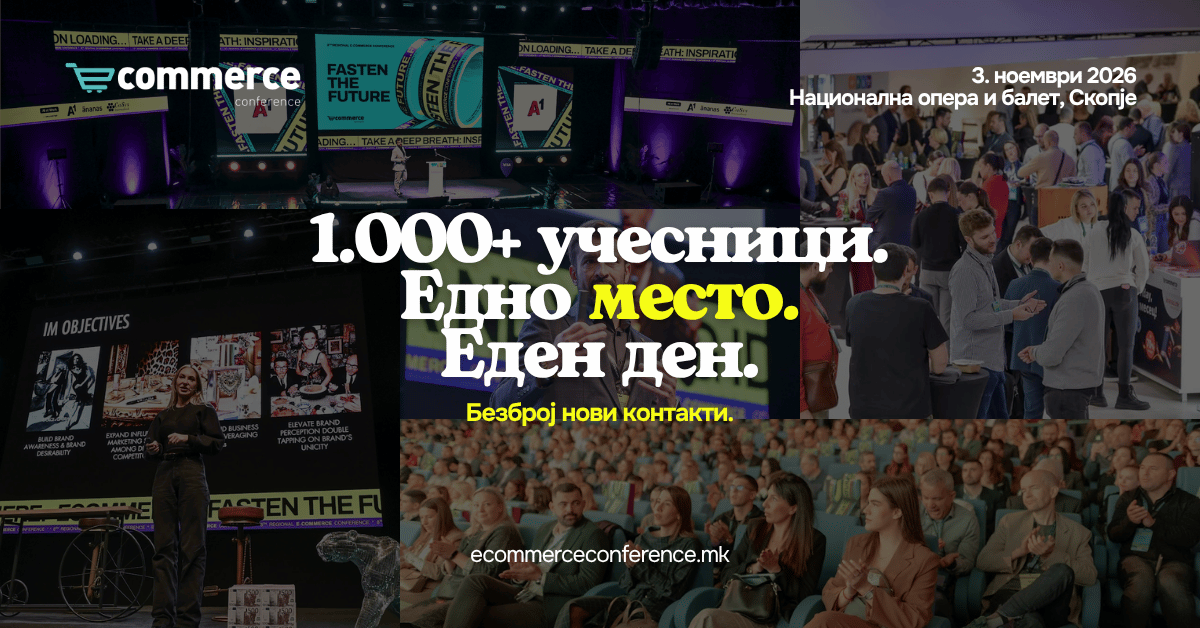
И покрај напредокот во дигиталната поврзаност, Западен Балкан сè уште заостанува во искористувањето на можностите на е-трговијата. Дигиталните вештини, навиките за плаќање и подготвеноста на компаниите за дигитална трансформација се меѓу клучните предизвици што ќе бидат во фокусот на деветтата Регионална конференција за е-трговија, на 3 ноември во Скопје.
Земјите од Западен Балкан бележат значителен напредок во пристапот до интернет и финансиски услуги, но податоците покажуваат дека дигиталната поврзаност не значи автоматски и поголемо учество во дигиталната економија. Јазот меѓу користењето интернет и онлајн купувањето, недоволно развиените дигитални вештини и сè уште високата застапеност на готовинските плаќања укажуваат на значителен неискористен потенцијал за раст на е-трговијата во регионот. Ова се дел од сознанијата од новите годишни анализи на Асоцијацијата за е-трговија на Македонија (АЕТМ), кои ќе бидат претставени на деветтата Регионална конференција за е-трговија.
Еден од најголемите предизвици остануваат дигиталните вештини. Според податоците на Eurostat опфатени во анализата, во 2025 година 30,9% од интернет корисниците во С. Македонија поседувале основни или повисоки основни дигитални вештини. Ова покажува дека, покрај инфраструктурата и пристапот до технологија, за понатамошен развој на дигиталната економија е неопходно и зајакнување на капацитетите на граѓаните и компаниите.
Истовремено, податоците за финансиската вклученост покажуваат дека 84,3% од возрасното население во Северна Македонија има сметка во финансиска институција или кај давател на мобилни финансиски услуги, но пристапот до финансиски услуги не значи и нивно целосно искористување за дигитални трансакции.
Токму навиките за плаќање се во фокусот и на посебното истражување за готовинското плаќање при испорака наспроти дигиталните плаќања во е-трговијата во Северна Македонија, спроведено со поддршка на Visa. Според истражувањето меѓу е-трговците, 68,2% од анкетираните е-продавници пријавиле дека повеќе од половина од нивните нарачки се плаќаат во готово при испорака.
Овие сознанија отвораат важни прашања за довербата на потрошувачите, навиките при купување и пречките за поголема употреба на дигиталните плаќања.
„Денес предизвикот не е само колку граѓани имаат пристап до интернет или платежна картичка, туку колку ги користат можностите што им се достапни. Во регионот има значителен напредок во дигиталната поврзаност, но сè уште имаме голем простор за развој на дигиталните вештини, онлајн купувањето и дигиталните плаќања. Токму во тој јаз се крие огромен потенцијал за раст. А додека ние работиме на надминување на овие предизвици, светската е-трговија веќе влегува во нова фаза, во која вештачката интелигенција го менува начинот на кој купуваме, продаваме и конкурираме. Затоа, повеќе од кога било, важно е нашите компании да го забрзаат своето прилагодување и да бидат подготвени за промените што доаѓаат“, изјави Нина Ангеловска Станков, претседателка на Асоцијацијата за е-трговија на Македонија.
Токму со цел да се поврзат реалните предизвици на домашниот и регионалниот пазар со глобалните трендови и практични решенија, деветтата Регионална конференција за е-трговија ќе се одржи под мотото „From Wait to Go: E-commerce at AI Speed!“.Конференцијата ќе обедини повеќе од 1.000 учесници од над 12 земји, над 30 домашни и меѓународни говорници и повеќе од 50 партнери. Програмата, ќе се одвива на две паралелни сцени – главна и практична.
Меѓу говорниците се експерти од глобални компании како Amazon, Google DeepMind, LinkedIn, Visa и Tesla, како и од Decathlon, Wolt, Ananas Ecommerce, Gjirafa, Iute и други регионални и меѓународни компании. Програмата ќе опфати теми како примената на вештачката интелигенција и AI агентите, иднината на онлајн купувањето, прекуграничната продажба, градењето брендови и лојалност преку гејмификација, спојувањата и преземањата на компании (M&A), како и влијанието на глобалните платформи и логистичките услуги.
Посебен фокус ќе биде ставен на развојот на е-трговијата во Западен Балкан, со претставување на нови регионални анализи и резултати од истражувањето за навиките за плаќање во Северна Македонија. Преку дискусии со претставници од индустријата ќе се разгледаат и предизвиците за раст, конкурентноста и инвестициите во регионот.
Покрај главната програма, практичната сцена ќе понуди применливи стратегии и искуства од компании и експерти, додека изложбениот простор и активностите за вмрежување ќе овозможат нови контакти и деловни соработки.
„Нашата цел е конференцијата да биде повеќе од место за следење на светските трендови. Сакаме да биде платформа каде што ќе ги разбереме предизвиците на нашиот пазар, ќе учиме од најдобрите светски и регионални практики и ќе отвориме конкретни можности за раст. Затоа ги поврзуваме податоците и истражувањата со практичното искуство, технологијата и луѓето што ја обликуваат иднината на е-трговијата“, додаде Ангеловска Станков.
Конференцијата се реализира со поддршка на Visa како платинум партнер, КаСис како стратешки партнер, Iute Македонија како финтек партнер, А1 Македонија како дигитален партнер, Дајнерс и Ананас како златни партнери, Комерцијална банка, Халкбанк, Сава Пензиско Друштво, НЛБ Банка и Wolt како сребрени партнери и Минт, Сава Осигурување, Унибанка, Евроинс, РСМ, Акција24, Пивара Скопје, Зегин, ЕВН, Маркев и ELS како бронзени партнери, како и бројни други партнери и соработници.
Агендата на деветтата Регионална конференција за е-трговија е достапна на официјалната веб-страница, каде што заинтересираните можат да ги обезбедат и последните билети за учество: https://ecommerceconference.mk/.
Бизнис
Од 1 ноември задолжителен ИБАН за домашните плаќања: што се менува за граѓаните и компаниите?
Македонскиот платен систем влегува во нова фаза на стандардизација, откако Народната банка донесе регулаторна одлука со која од 1 ноември 2026 година се предвидува задолжителна употреба на ИБАН како единствена идентификациска ознака на платежните сметки при извршувањето на националните платежни трансакции.
Со новата рамка, домашните плаќања треба да се иницираат, обработуваат и извршуваат со користење на меѓународно стандардизираниот формат за идентификација на платежните сметки. Целта е понатамошно усогласување на домашната платежна инфраструктура со европските и меѓународните стандарди.
За граѓаните, најважното практично прашање е како новите правила ќе се одразат врз секојдневните плаќања преку електронско и мобилно банкарство. Банките треба навремено да обезбедат јасни информации за начинот на внесување и користење на ИБАН, како и за евентуалните промени во корисничките интерфејси.
За компаниите, стандардизацијата има дополнително значење поради големиот број плаќања кон добавувачи, вработени и деловни партнери. Особено внимание треба да се посвети на системите за масовни плаќања, сметководствените апликации и автоматизираната размена на платежни налози.
Промената е дел од поширокиот процес на модернизација на националната платежна инфраструктура. Народната банка претходно информираше и за напредокот во модернизацијата на МИПС, при што во јули бил успешно реализиран првиот циклус тестирање на новото системско решение според стандардот ISO 20022.
Сепак, задолжителната употреба на ИБАН не треба да се поистоветува со воведување инстант плаќања. Станува збор за поврзани, но различни сегменти на модернизацијата на платниот промет.
Редакција Банкарство
Бизнис
Речиси сите компании имаат интернет, но само 17,3% примаат веб-нарачки: Каде е вистинскиот потенцијал за дигиталните плаќања?
Македонските компании достигнале високо ниво на основна дигитална поврзаност, но значително помал дел од нив ја користат интернет-инфраструктурата како канал за продажба на производи и услуги. Ова го покажуваат податоците на Државниот завод за статистика за користењето информатичко-комуникациски технологии во деловните субјекти во 2026 година, објавени на 9 октомври.
Според статистичките показатели, 99,5 проценти од деловните субјекти користеле компјутер во своето работење, додека 97,9 проценти имале пристап до интернет. Широкопојасна фиксна интернет-конекција имале 93,6 проценти од деловните субјекти со десет или повеќе вработени.
Сепак, кога станува збор за електронската трговија, сликата е значително поинаква. Само 17,3 проценти од деловните субјекти примиле нарачки за стоки или услуги преку веб-продажба, што покажува дека технолошката поврзаност не е доволен услов за развој на дигиталните продажни канали.
Оваа разлика претставува значајна можност за банките, платежните институции и компаниите што развиваат финансиски технологии. Голем број деловни субјекти веќе ја имаат основната техничка инфраструктура, но нивното вклучување во електронската трговија бара дополнителни решенија за наплата, управување со нарачки, испорака и корисничка поддршка.
За малите и средните компании, еден од предизвиците е интеграцијата на платежните услуги со постојните продажни процеси. Прифаќањето картични плаќања преку интернет може да бара договор со банка или платежен давател, техничка интеграција и управување со поврати и рекламации.
Развојот на плаќања директно од банкарска сметка, познати како A2A плаќања, би можел да создаде дополнителна алтернатива за трговците, особено доколку новите инфраструктури за инстант плаќања овозможат едноставна интеграција со електронските продавници.
Во Македонија веќе се развиваат решенија поврзани со КИБС Инстант и мобилната апликација СТРЕЛА, додека паралелно се работи и на регионална инфраструктура за инстант плаќања преку иницијативата TIPS Clone.
Нивната потенцијална примена во електронската трговија би можела да придонесе за побрза наплата и поголем избор на платежни методи, но економската исплатливост ќе зависи од тарифите, техничката достапност и меѓусебната поврзаност на системите.
Истовремено, од 1 март 2026 година во Македонија се применуваат правилата за засилена автентикација при одредени електронски плаќања, што претставува важен елемент во заштитата на корисниците од неовластени трансакции.
За банките и платежните институции, следниот предизвик ќе биде развојот на решенија што истовремено обезбедуваат сигурност и едноставно корисничко искуство, бидејќи сложените платежни процедури можат да претставуваат дополнителна пречка при купувањето преку интернет.
Податоците на Државниот завод за статистика покажуваат дека идниот раст на дигиталните плаќања нема да зависи само од воведувањето нови технологии, туку и од способноста тие да станат достапни и економски оправдани за поголем број македонски компании.
Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт
Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток
Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ
Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?
Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии