Совети
Кредитна или дебитна картичка – која кога е попаметно да ја користите и како да избегнете непотребни трошоци?
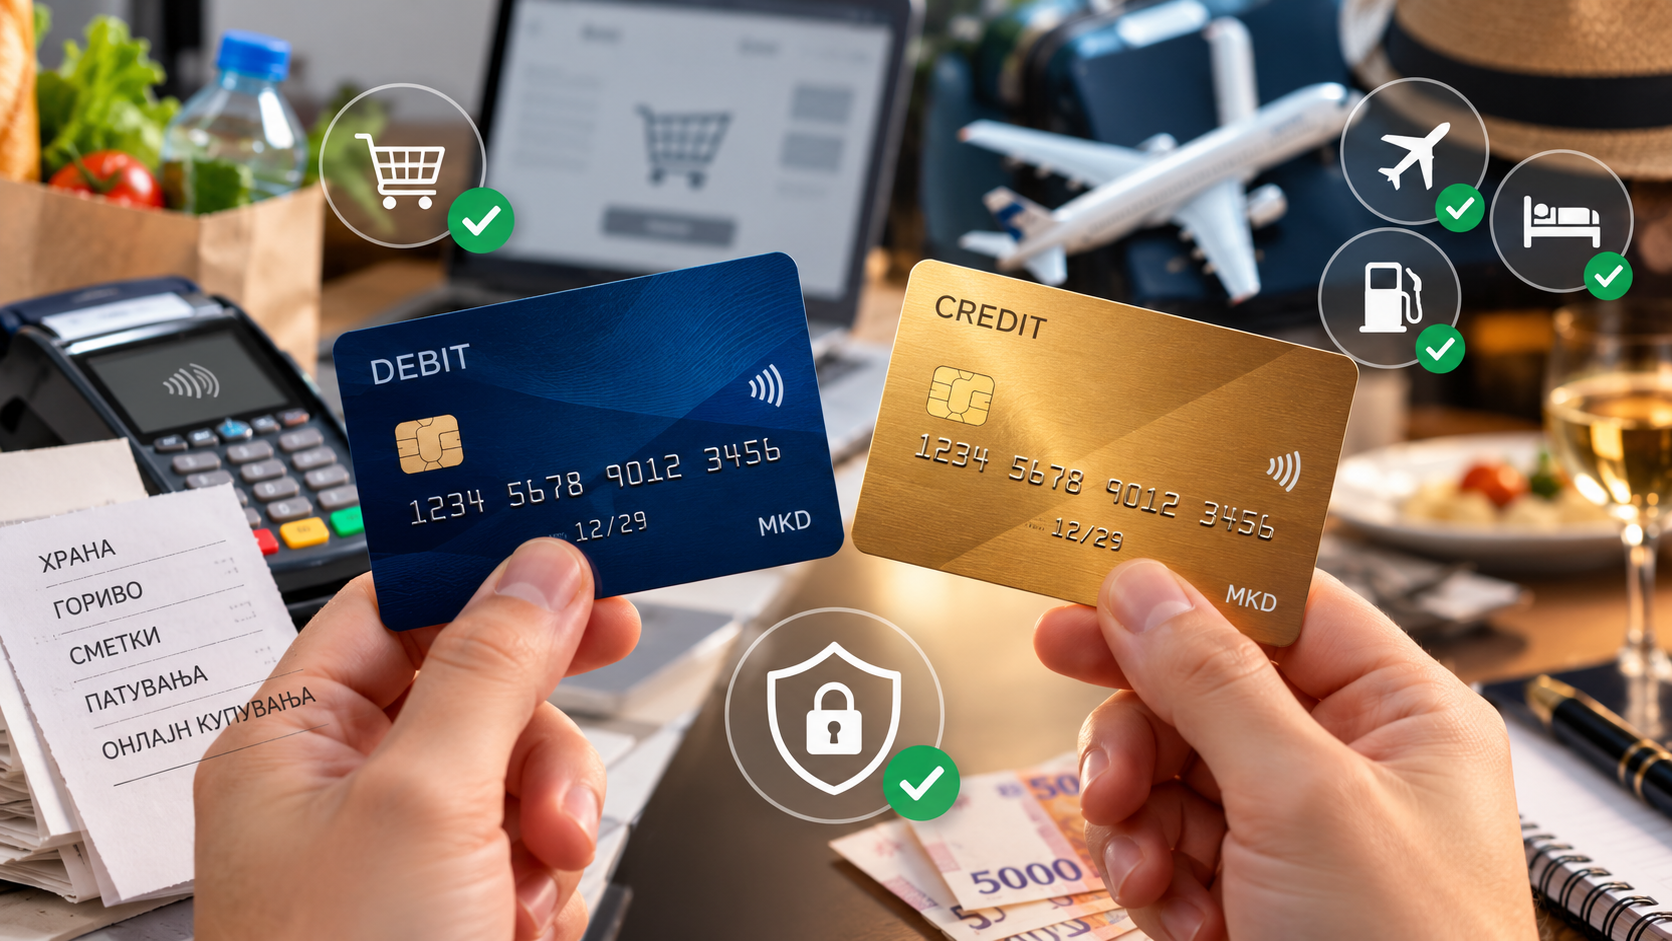
Речиси секојдневно плаќаме со картичка, во супермаркет, на бензинска пумпа, во ресторан или при купување преку интернет. Но, иако дебитните и кредитните картички на прв поглед функционираат слично, разликата меѓу нив може значително да влијае врз личните финансии. Едната ви овозможува да ги трошите парите што веќе ги имате, додека другата ви дава пристап до средства што треба да ги вратите. Кога е подобро да користите дебитна, а кога кредитна картичка, кои трошоци треба да ги проверите и како да се заштитите од финансиски измами?
Банкарските картички станаа неизоставен дел од секојдневниот живот на македонските граѓани. Со нив плаќаме сметки, купуваме производи, резервираме сместување, подигнуваме готовина и користиме различни дигитални услуги.
Сепак, практичноста на плаќањето понекогаш може да го прикрие вистинскиот трошок на трансакцијата.
Особено важно е да се разбере дека кредитната картичка не е дополнителен приход, туку форма на задолжување, додека дебитната картичка, вообичаено, овозможува располагање со средствата на сопствената банкарска сметка.
Правилниот избор зависи од намената на плаќањето, финансиските навики и условите што ги нуди банката.
Дебитна картичка – плаќате со сопствените пари
Дебитната картичка е директно поврзана со платежната сметка на клиентот.
Кога ќе платите со неа, износот се одзема од расположливите средства на сметката, односно се резервира до конечната обработка на трансакцијата.
На пример, ако на сметката имате 20.000 денари и купите производи во вредност од 3.000 денари, расположливото салдо ќе се намали на 17.000 денари, доколку нема други трансакции или резервации.
Основната предност е едноставната контрола на потрошувачката.
Бидејќи се користат сопствени средства, не се создава каматен долг само поради вообичаено плаќање со картичката.
Исклучок може да постои ако на платежната сметка е дозволено пречекорување, односно популарниот „минус“.
Во таков случај, клиентот може да потроши повеќе од сопствените средства и да создаде задолжување за кое се пресметува камата согласно договорот.
Дебитната картичка е особено практична за редовни секојдневни трошоци, како храна, гориво, сметки и други купувања што се веќе предвидени во месечниот буџет.
Кредитна картичка – поголема флексибилност, но и ризик од задолжување
Кредитната картичка функционира поинаку.
Банката му одобрува на клиентот кредитен лимит, до кој може да врши плаќања.
На пример, ако имате кредитна картичка со лимит од 60.000 денари и направите купување од 15.000 денари, го користите одобрениот кредитен простор.
Потрошениот износ потоа треба да го вратите според условите од договорот.
Кај одредени кредитни картички постои можност за бескаматен период, но неговата примена зависи од конкретниот производ, видот на трансакцијата и навремената отплата.
Ако не го подмирите задолжувањето според условите потребни за користење на бескаматниот период, може да се пресмета камата.
Затоа не е доволно само да знаете колкав кредитен лимит имате.
Многу поважно е да знаете колку ќе ве чини користењето на тој лимит и кога треба да ги вратите парите.
Колку може да ве чини задолжувањето на кредитната картичка?
Да претпоставиме дека сте направиле купување од 30.000 денари со кредитна картичка и го оставате целиот износ како каматоносен долг.
Ако договорената годишна каматна стапка е 12%, едноставна ориентациска пресметка за еден месец би изнесувала:
30.000 × 12% / 12 = 300 денари камата.
Ова е само поедноставен пример.
Реалниот трошок може да се разликува бидејќи банките можат да ја пресметуваат каматата дневно, врз основа на различни датуми, салда и договорени услови.
Дополнително, можни се членарини, други надоместоци и трошоци при задоцнета отплата.
Ако задолжувањето се пренесува од месец во месец, вкупната сума што ќе треба да се врати може значително да се зголеми.
Поради тоа, кредитната картичка е најкорисна кога клиентот има јасен план за отплата и не го користи кредитниот лимит како замена за недоволни месечни приходи.
Минималната месечна уплата не значи дека долгот е отплатен
Една од најчестите грешки при користењето кредитни картички е плаќањето само на минималниот износ што го бара банката.
Ако клиентот плаќа само минимална рата, преостанатиот долг може да продолжи да носи камата.
Тоа значи дека и релативно мало задолжување може да се отплаќа долго и да создаде дополнителни трошоци.
На пример, ако имате долг од 40.000 денари и месечно враќате само дел од него, за преостанатото салдо може да се пресметува камата според договорената стапка.
Затоа, секогаш кога финансиските можности дозволуваат, корисно е задолжувањето да се отплати целосно во рокот предвиден за избегнување камата, доколку картичката нуди таква можност.
Кога е попаметно да користите дебитна картичка?
За повеќето редовни купувања што можете веднаш да ги платите, дебитната картичка е едноставен начин да ја одржувате контролата врз буџетот.
Таа е особено погодна кога сакате да избегнете дополнително задолжување или кога немате сигурност дека ќе можете целосно да го отплатите кредитниот долг следниот месец.
Дебитната картичка е практична и за подигање готовина од банкомат, особено кога користите банкомат од сопствената банка и тарифата не предвидува дополнителен надоместок.
Но треба да внимавате на дозволеното пречекорување, бидејќи користењето „минус“ на сметката може да создаде каматен трошок.
Кога кредитната картичка може да биде подобар избор?
Кредитната картичка може да биде корисна при планирани поголеми купувања, доколку банката нуди поволна отплата на рати и вкупниот трошок е однапред јасен.
Таа може да биде практична и за хотелски резервации и изнајмување автомобили.
Некои хотели и компании за изнајмување возила бараат кредитна картичка за резервација или за привремено блокирање гарантен износ.
При користење дебитна картичка, таквата блокада може привремено да го намали расположливото салдо на сопствената сметка.
Одредени кредитни картички нудат и дополнителни погодности, како патничко осигурување, програми за награди, попусти или пристап до аеродромски салони.
Но тие поволности имаат финансиска вредност само ако навистина ги користите и ако нивната корист ги оправдува членарината и другите трошоци.
Кредитната картичка може да биде добра алатка за управување со краткорочната ликвидност, но не и трајно решение за недостиг на приходи.
Подигање готовина: Зошто кредитната картичка може да биде поскапа?
Една од најважните разлики меѓу двата вида картички се појавува при подигање готовина од банкомат.
Со дебитна картичка, вообичаено подигнувате сопствени средства од платежната сметка.
Со кредитна картичка, пак, подигнувањето готовина најчесто претставува користење кредитни средства.
За ваквите трансакции банките можат да наплатуваат посебен надоместок, а каматата може да започне да се пресметува веднаш, без бескаматен период.
Затоа, пред да подигнете готовина со кредитна картичка, проверете ја тарифата на банката.
Во повеќе ситуации, подигањето готовина со дебитна картичка може да биде значително поевтино.
Сепак, и кај дебитните картички може да постојат надоместоци за користење банкомати од други банки или за подигање готовина во странство.
Плаќање во странство – внимавајте на конверзијата на валути
Кога патувате во странство, и дебитните и кредитните картички можат да бидат практични за плаќање.
Но трошоците зависат од валутата, девизниот курс, надоместоците на банката и условите на картичката.
Особено внимание треба да се посвети на таканаречената динамичка конверзија на валути.
На пример, кога плаќате во земја што користи друга валута, терминалот може да ви понуди избор меѓу плаќање во локалната валута и плаќање во валутата на вашата картичка.
Ако ја изберете конверзијата што ја нуди трговецот или операторот на банкоматот, може да се примени понеповолен курс или дополнителен надоместок.
Затоа, во многу случаи е разумно да се избере плаќање во локалната валута, а конверзијата да ја изврши картичната мрежа и банката.
Сепак, пред патување проверете ја тарифата на својата банка, бидејќи вкупниот трошок зависи од конкретните услови.
Дали кредитната картичка е побезбедна од дебитната?
И двата вида картички можат да користат современи безбедносни механизми, како чип-технологија, бесконтактно плаќање, дополнителна автентикација и известувања за трансакции.
Затоа не е точно дека кредитните картички се секогаш безбедни, а дебитните небезбедни.
Главната практична разлика е во тоа кои средства се директно засегнати.
При злоупотреба на дебитна картичка, може да се намали расположливото салдо на платежната сметка.
Кај кредитната картичка, спорната трансакција обично го засега кредитниот лимит и задолжувањето кон банката.
Сепак, правата на клиентот, постапката за оспорување и евентуалната одговорност зависат од важечките законски правила и конкретните околности на трансакцијата.
Затоа, без оглед на видот на картичката, сомнителните трансакции треба веднаш да се пријават во банката.
Пет правила за побезбедно користење на банкарските картички
Прво, никогаш не го споделувајте ПИН-кодот, лозинките за електронско банкарство или еднократните кодови за потврда со други лица.
Второ, активирајте известувања за картичните трансакции, доколку банката ја нуди оваа можност.
Трето, користете ја можноста за привремено блокирање или ограничување на картичката преку мобилното банкарство кога тоа е достапно.
Четврто, купувајте преку проверени интернет-продавници и внимателно проверувајте ги барањата за потврда на плаќањата.
Петто, редовно прегледувајте ги трансакциите и веднаш контактирајте ја банката доколку забележите плаќање што не сте го одобриле.
Особено важно е да не потврдувате трансакции во мобилната апликација ако самите не сте започнале плаќање.
Како да ја изберете вистинската картичка?
Пред да отворите нова кредитна картичка или да изберете банкарски пакет, споредете ги реалните трошоци.
Проверете колкава е годишната членарина, каква каматна стапка се применува при задолжување и дали постои бескаматен период.
Разгледајте го и минималниот износ за месечна отплата, надоместоците за подигање готовина, условите за плаќање во странство и можностите за купување на рати.
Кај дебитните картички, обрнете внимание на трошоците за одржување на платежната сметка и картичката, банкоматските надоместоци и условите за евентуално дозволено пречекорување.
Не избирајте картичка само затоа што нуди бонус, попуст или поголем кредитен лимит.
Најважно е производот да одговара на вашите финансиски навики.
Заклучок: Најдобрата картичка е онаа што не создава непотребни трошоци
Дебитната и кредитната картичка не се конкурентни производи во секоја ситуација. Тие имаат различна намена и можат да се надополнуваат.
За секојдневни купувања и контрола на сопствените трошоци, дебитната картичка често е практичен избор.
За одредени резервации, планирани купувања или користење дополнителни погодности, кредитната картичка може да понуди поголема флексибилност.
Но таа флексибилност може да стане скапа доколку задолжувањето не се отплаќа навремено.

Кредитна или дебитна картичка – која кога е попаметно да ја користите и како да избегнете непотребни трошоци?

КБ Прво пензиско друштво: Дали знаете каде се вашите пензиски заштеди и како се управува со нив?

Стопанска банка наградува со милион денари: Секое плаќање со Mastercard носи шанса за парични награди

Светска банка предупредува: Цените на енергенсите ќе пораснат за 32%, нов ценовен удар врз глобалната економија

Волстрит заврши во плус: Американските берзи растат по одлуката на ФЕД, инвеститорите се насочуваат кон технолошките гиганти

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции



Совети
Како да заштедите пари и со ограничени приходи? Практични совети за македонските граѓани
Штедењето станува сè поголем предизвик за македонските домаќинства, особено кога значителен дел од месечните приходи се троши за храна, сметки, домување и други основни потреби. Сепак, создавањето финансиска резерва не мора да започне со големи износи. Добрата организација на семејниот буџет, внимателното планирање на трошоците и постепеното издвојување средства можат да помогнат во градењето поголема финансиска сигурност.
За многу граѓани во Македонија, крајот на месецот доаѓа без значителен износ на располагање за штедење. Секојдневните трошоци, кредитните обврски и непредвидените издатоци често го ограничуваат просторот за создавање заштеди.
Но финансиската стабилност не зависи исклучиво од висината на платата. Важна улога имаат и навиките за трошење, начинот на управување со долговите и способноста однапред да се планираат поголемите трошоци.
Иако не постои единствен модел што одговара на сите домаќинства, неколку практични чекори можат да помогнат во подобро управување со личните финансии.
Првиот чекор е да знаете каде ви одат парите
Пред да започнете со штедење, важно е да имате јасна слика за сопствените приходи и расходи.
Многу луѓе приближно знаат колку заработуваат, но немаат целосен увид во сите трошоци што ги прават во текот на месецот.
Покрај редовните сметки, храната и превозот, значителни износи можат да се потрошат на помали секојдневни купувања, претплати, нарачки на храна или услуги што не се користат редовно.
Едноставен начин за подобра контрола е да ги евидентирате сите трошоци во период од еден месец.
Тоа може да се направи преку тетратка, електронска табела или мобилна апликација.
По еден месец, многу полесно ќе можете да препознаете кои трошоци се неопходни, а кои би можеле да се намалат без значително влијание врз квалитетот на животот.
Целта не е целосно ограничување на потрошувачката, туку донесување посвесни финансиски одлуки.
Започнете со мал износ што можете редовно да го издвојувате
Една од најчестите пречки за штедење е уверувањето дека нема смисла да се издвојуваат мали суми.
Но финансиската резерва не се создава преку ноќ.
Ако едно лице успева да заштеди по 1.000 денари месечно, за една година ќе има 12.000 денари, без пресметана камата.
Со месечна заштеда од 2.000 денари, за една година може да се акумулираат 24.000 денари, додека издвојувањето по 3.000 денари би донело 36.000 денари.
За домаќинствата со ограничени приходи, овие износи можеби изгледаат скромно, но можат да претставуваат значајна помош при непредвидени трошоци.
Поважно од висината на почетната заштеда е таа да биде редовна и реално усогласена со семејниот буџет.
Не чекајте да видите колку ќе ви остане на крајот од месецот
Вообичаена практика е граѓаните прво да ги покријат сите трошоци, а потоа да заштедат доколку останат средства.
Проблемот е што на крајот од месецот често не останува ништо.
Поефикасен пристап може да биде однапред да се утврди мал износ за штедење кој ќе се издвојува веднаш по добивањето на платата.
На пример, ако месечните приходи дозволуваат издвојување од 1.500 денари, тие средства можат веднаш да се префрлат на посебна штедна или трансакциска сметка.
Дополнително, дел од банките нудат можности за автоматски трансфери меѓу сметки, што може да помогне штедењето да стане редовна навика.
Сепак, издвојувањето средства не треба да го доведе домаќинството во ситуација да нема доволно пари за неопходните трошоци.
Создадете фонд за непредвидени ситуации
Една од најважните причини за штедење е обезбедувањето финансиска заштита во непредвидени околности.
Ненадејна здравствена потреба, дефект на домашен апарат, поправка на автомобил или привремено губење на работа можат сериозно да го нарушат семејниот буџет.
Затоа е корисно постепено да се создава посебна резерва за итни ситуации.
Во личното финансиско планирање често се препорачува ваквата резерва да покрива од три до шест месеци неопходни животни трошоци.
На пример, ако едно семејство има основни месечни трошоци од 30.000 денари, резервата би изнесувала меѓу 90.000 и 180.000 денари.
Но ова треба да биде долгорочна цел, а не услов што мора веднаш да се исполни.
За почеток, и фонд од 10.000 или 20.000 денари може да биде корисен.
Важно е средствата за итни случаи да бидат лесно достапни и да не бидат изложени на значителен инвестициски ризик.
Намалете ги непотребните трошоци, но не и квалитетот на животот
Штедењето не мора да значи целосно откажување од задоволствата.
Понекогаш е доволно да се направат мали промени во секојдневните навики.
На пример, планирањето на неделното купување храна може да помогне да се избегнат импулсивни купувања и непотребно фрлање производи.
Споредувањето на цените пред поголемо купување може да донесе значителна заштеда, особено кај апаратите за домаќинство, електрониката и другите поскапи производи.
Проверувањето на мобилните тарифи, интернет-пакетите и дигиталните претплати може да открие услуги што повеќе не се користат.
Доколку некое домаќинство успее да намали одредени трошоци за просечно 100 денари дневно, тоа би значело околу 3.000 денари месечно или приближно 36.000 денари годишно.
Се разбира, ваквиот износ е илустративен и не претставува заштеда што секое семејство може да ја постигне.
Планирајте ги големите трошоци однапред
Годишната регистрација на автомобилот, семејниот одмор, подготовките за учебната година, набавката на огрев или поголемите поправки во домот се трошоци што често можат однапред да се предвидат.
Кога тие се плаќаат одеднаш, можат значително да го оптоварат месечниот буџет.
Затоа е корисно нивниот очекуван годишен износ да се подели на дванаесет месеци и постепено да се издвојуваат средства.
Ако за одреден годишен трошок се потребни 24.000 денари, издвојувањето по 2.000 денари месечно може да овозможи средствата да бидат подготвени кога ќе дојде време за плаќање.
На овој начин може да се намали потребата од користење кредити или задолжување за предвидливи расходи.
Штедење или побрза отплата на кредитите?
За граѓаните што имаат постојни кредитни обврски, важно е да се процени дали дополнителните расположливи средства е подобро да се заштедат или да се искористат за намалување на долгот.
Ако одреден кредит има висока каматна стапка, неговата побрза отплата може да донесе поголема финансиска корист од каматата што би се заработила со банкарски депозит.
Ова е особено важно кај задолжувања со високи трошоци.
Сепак, не е препорачливо целосно да се потроши финансиската резерва за отплата на долг, доколку тоа би оставило домаќинство без средства за непредвидени ситуации.
Пред одлуката треба да се проверат каматните услови, можните надоместоци за предвремена отплата и потребата од одржување ликвидни средства.
Дали парите е подобро да се чуваат дома или во банка?
Дел од граѓаните претпочитаат заштедите да ги чуваат во готовина, додека други користат банкарски сметки и орочени депозити.
Чувањето пари дома овозможува непосреден пристап, но носи ризици од кражба, губење или физичко оштетување, а готовината не носи каматен принос.
Банкарските депозити, од друга страна, може да обезбедат камата и се опфатени со законскиот систем за осигурување на депозити.
Во Македонија, депозитите на физичките лица се осигурени до денарска противвредност на 30.000 евра по депонент во една банка или штедилница, согласно важечките законски услови.
При избор на штеден производ, важно е да се разгледаат каматната стапка, времетраењето на орочувањето, условите за предвремено повлекување и евентуалните дополнителни трошоци.
Особено е важно граѓаните да прават разлика меѓу осигурен банкарски депозит и инвестициски производ чија вредност може да се менува.
Инфлацијата може да ја намалува вредноста на заштедите
При планирањето на долгорочното штедење, граѓаните треба да го имаат предвид и влијанието на инфлацијата.
Дури и кога номиналниот износ на заштедените средства не се намалува, растот на цените може да ја намали нивната куповна моќ.
На пример, ако цените на производите и услугите растат побрзо од каматата што се заработува на депозитот, реалната вредност на заштедите може да опаѓа.
Затоа, при изборот на финансиски производ треба да се земат предвид не само номиналните каматни стапки, туку и очекуваното движење на цените, временскиот период на штедење и можноста за располагање со средствата.
Не постои финансиски производ што истовремено гарантира највисок принос, целосна ликвидност и отсуство на ризик.
Финансиската едукација започнува во семејството
Создавањето добри финансиски навики има особено значење и за децата.
Родителите можат да им помогнат на најмладите постепено да ја разберат вредноста на парите, разликата меѓу потребите и желбите и важноста на планирањето.
На пример, детето може да одвојува дел од својот џепарлак за однапред определена цел.
Ваквата практика го поттикнува разбирањето дека поголемите желби понекогаш бараат време и трпение.
Дополнително, разговорите за семејните трошоци можат да им помогнат на децата да развијат одговорен однос кон потрошувачката.
Најголемата грешка е штедењето постојано да се одложува
Многу граѓани планираат да започнат со штедење кога ќе добијат повисока плата, ќе отплатат одреден долг или ќе им се намалат трошоците.
Но таквиот момент не секогаш доаѓа.
Затоа, кога финансиските околности дозволуваат, корисно е штедењето да започне со мал и одржлив износ, кој постепено може да се зголемува.
Ако приходите пораснат, дел од дополнителните средства може да се насочи кон заштеда, наместо целокупниот износ веднаш да се претвори во повисока потрошувачка.
Сепак, за граѓаните чии приходи не ги покриваат основните животни потреби, приоритет треба да биде финансиската стабилизација, а не создавањето дополнителен притисок за издвојување средства.
Не постои универзален износ што секој граѓанин во Македонија треба да го штеди месечно.
Финансиските можности зависат од висината на приходите, бројот на членови во домаќинството, трошоците за домување, кредитните обврски и други лични околности.
За едно семејство, успешното штедење може да значи издвојување неколку илјади денари месечно, додека за друго успех може да биде и создавањето почетна резерва од неколку стотици денари.
Поважно од споредувањето со другите е секое домаќинство да изгради сопствен, реален и одржлив финансиски план.
Штедењето не е само собирање пари. Тоа е начин за создавање поголема финансиска сигурност, намалување на зависноста од задолжување и подобра подготовка за идните потреби. Дури и малите, редовни заштеди можат со текот на времето да направат значајна разлика.
Совети
Дали сè уште вреди да се купи стан за изнајмување? Зошто сè повеќе инвеститори го насочуваат капиталот кон акции. Што советуваат експертите?
Инвестирањето во стан за издавање со години важеше за една од најсигурните форми на вложување во Македонија. Стабилната побарувачка за недвижности и континуираниот раст на цените создадоа впечаток дека купувањето стан е најисплатливата долгорочна инвестиција. Но, денес, кога цените на квадратниот метар се значително повисоки, сè повеќе инвеститори ги преиспитуваат своите можности.
Затоа денес, иако недвижностите и понатаму можат да бидат важен дел од инвестициското портфолио, финансиските експерти предупредуваат дека бруто приходот од кирија, сам по себе не ја покажува целосната слика. Од него треба да се одземат трошоците за одржување, даноците, евентуалните реновирања, периодите кога имотот не е издаден и влијанието на инфлацијата. Тоа значи дека реалниот принос често е значително понизок од оној што изгледа на прв поглед.
Во исто време, сè поголемо внимание привлекуваат инвестициите на пазарите на капитал, особено преку инвестициски фондови. Причината е што тие овозможуваат пристап до голем број компании од различни индустрии и држави, со значително понизок почетен капитал отколку што е потребен за купување недвижност.
Пример- еднособен стан во Скопје, кој, според GlobalPropertyGuide, има средна просечна цена од околу околу 97.000 евра, со просечна месечна кирија од околу 400 евра, носи годишен приход од кирија приближно 4.800 евра, со бруто принос од 4,95 проценти. Под претпоставка дека станот се издава под кирија за сите 12 месеци од годината и без трошоци за одржување, даноци, реновирања или периоди без закупец, и би биле потребни нешто повеќе од 20 години за да се врати почетната инвестиција преку приход од кирија. Но во пракса ова не се случува! Се плаќа данок, излегуваат трошоци за одржување бидејќи ретки се и добрите кираџии, и има празни периоди на изнајмување, па претпоставките се дека стапката на нето приход е под 2,3%. Од друга страна вложувањето во акции има потенцијал за повисоки стапки на поврат. Историските движења на светските берзи покажуваат дека акциите, и покрај неизбежните краткорочни осцилации, на долг рок биле меѓу класите на средства со највисок потенцијал за раст.
Затоа, финансиските советници сè почесто препорачуваат инвестирањето во акции да се гледа како долгорочен процес, при кој времето поминато на пазарот е поважно од обидите да се погоди вистинскиот момент за купување или продажба.
Предност на инвестициските фондови е и тоа што овозможуваат висока диверзификација и професионално управување со средствата. Наместо инвеститорот сам да избира поединечни акции и постојано да ги следи пазарите, со фондовите средствата ги управуваат професионални портфолио-менаџери, во согласност со однапред дефинирана инвестициска стратегија.
„Долгорочното инвестирање останува еден од најважните принципи за успешно градење капитал. Краткорочните пазарни корекции се нормален дел од инвестицискиот циклус, но дисциплината, диверзификацијата и редовното инвестирање историски покажале дека можат да придонесат за остварување на финансиските цели“, велат од ВФП Фонд Менаџмент.
Експертите посочуваат дека не постои универзално најдобра инвестиција. Изборот зависи од финансиските цели, временскиот хоризонт, толеранцијата на ризик и потребата од ликвидност. За некого недвижностите ќе останат логичен избор, додека за друг инвеститор подобро решение може да биде диверзифицирано портфолио од акции преку инвестициски фондови.
Во услови кога приносите од недвижностите се под притисок од високите цени, а глобалните пазари продолжуваат да нудат можности за раст, сè повеќе инвеститори не избираат меѓу недвижности и акции, туку ги комбинираат двете класи на средства. На тој начин настојуваат да постигнат подобра рамнотежа меѓу стабилноста, ликвидноста и потенцијалот за долгорочен раст на капиталот.
*Пресметките во текстот се од информативен карактер. Историскиот принос не е гаранција за идни резултати.
Совети
Ова е правилото за пензиска заштеда: колку годишни плати треба да имате на 30, 40, 50 и 60 години?
Колку пари треба да имате заштедено за да можете финансиски посигурно да ја дочекате пензијата? Одговорот зависи од приходите, возраста, животниот стандард и плановите за пензионирање, но американската финансиска компанија „Фиделити“ има едноставно правило кое може да послужи како ориентација.
Наместо да се користи еден фиксен износ, „Фиделити“ ја поврзува целта за штедење со годишната заработка на поединецот. Според оваа методологија, колку што сте постари, толку поголем дел од годишниот приход би требало да имате акумулирано како пензиска заштеда.
Колку треба да имате заштедено?
Според возраста, на 30 години треба да имате заштеда од една годишна плата. На 40 години три годишни плати. На 50 години шест годишни плати, а на 60 години осум годишни плати. Целта на „Фиделити“ е до 67-годишна возраст човек да има акумулирано заштеди во вредност од околу 10 годишни заработки.
- На 30 години: една годишна плата
- На 40 години: три годишни плати
- На 50 години: шест годишни плати
- На 60 години: осум годишни плати
- На 67 години: десет годишни плати
Така, доколку некој на 40 години заработува 1.000 евра месечно, односно 12.000 евра годишно, според ова правило би требало да има акумулирано околу 36.000 евра за пензија.
На 50 години, со иста годишна заработка, целта би била околу 72.000 евра, додека до 67 години би требало да се достигне ниво од околу 120.000 евра.
Зошто целта расте со возраста?
Логиката е едноставна – во помладите години имате повеќе време за вашите заштеди да растат преку редовно издвојување и инвестирање. Со приближувањето кон пензијата, потребно е да имате поголем акумулиран капитал кој ќе може да го надополни пензискиот приход.
„Фиделити“ проценува дека акумулирана заштеда во висина од околу 10 годишни заработки до 67-годишна возраст, заедно со други извори на пензиски приход, може да помогне во одржувањето на животниот стандард по пензионирањето.
Правило, а не универзална формула
Важно е овие бројки да се гледаат како ориентација, а не како задолжителна финансиска цел за секого.
Потребната заштеда зависи од тоа колку планирате да трошите во пензија, кога сакате да се пензионирате, дали имате сопствен дом, какви други приходи очекувате и како ги чувате или инвестирате средствата.
Исто така, инфлацијата и приносот од инвестициите можат значително да влијаат врз реалната вредност на заштедите на долг рок.
Најважната порака, сепак, е дека за пензијата не треба да се штеди само кога ќе се приближи пензискиот период. Колку порано започне редовното издвојување од приходите, толку подолг период средствата имаат потенцијал да растат.
Затоа, наместо прашањето „Колку ми требаат за пензија?“, покорисно е да се започне со прашањето: „Колкав дел од мојата плата можам редовно да издвојувам уште денес?“
Кредитна или дебитна картичка – која кога е попаметно да ја користите и како да избегнете непотребни трошоци?
КБ Прво пензиско друштво: Дали знаете каде се вашите пензиски заштеди и како се управува со нив?
Стопанска банка наградува со милион денари: Секое плаќање со Mastercard носи шанса за парични награди
Светска банка предупредува: Цените на енергенсите ќе пораснат за 32%, нов ценовен удар врз глобалната економија
Волстрит заврши во плус: Американските берзи растат по одлуката на ФЕД, инвеститорите се насочуваат кон технолошките гиганти
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити