
Анализи
Третина од граѓаните на Хрватска не можат да си дозволат една недела одмор

Речиси една третина од граѓаните на Хрватска не можат финансиски да си дозволат една недела годишен одмор надвор од својот дом, покажуваат најновите податоци на Евростат.
Во 2025 година, 32,6 отсто од населението во Хрватска немало можност да плати седумдневен одмор, што е над просекот на Европската Унија од 27,5 отсто. Во споредба со 2024 година, уделот на граѓаните на ЕУ кои не можат да си дозволат одмор е зголемен за 0,5 процентни поени, но е за 7,7 процентни поени понизок отколку пред десет години.
Најтешка е состојбата во Романија, каде што 61,4 отсто од граѓаните не можат да си дозволат една недела одмор. Следуваат Грција со 46,6 отсто, како и Бугарија и Унгарија со по 39,1 отсто.
На спротивниот крај се Луксембург со 10,6 отсто, Шведска со 12,4 отсто и Холандија со 12,8 отсто. Во Словенија, уделот на граѓани кои не можат да си дозволат одмор изнесува 15,2 отсто.
Податоците покажуваат и дека во 2024 година околу 65 отсто од населението во ЕУ на возраст над 15 години остварило најмалку едно туристичко патување со ноќевање. Во Хрватска тој процент изнесувал речиси 54 отсто.
Околу 71 отсто од сите патувања биле во рамките на матичните држави, додека 29 отсто биле во странство. Вкупниот број патувања во 2024 година се зголемил за четири отсто во однос на претходната година и бил за пет отсто повисок од нивото во 2019 година, пред пандемијата.
Можноста за заминување на одмор сè повеќе се смета за показател на животниот стандард, особено во услови на високи трошоци за домување, храна и услуги, кои ја намалуваат куповната моќ на домаќинствата.
Извор: Bankar.me


Три клучни панели ќе ја отворат дебатата за иднината на дигиталните финансии на Finelevate Digital Summit 2026

Flex Credit и емисијата „Срце на дланка“ четврта година по ред опремуваат домови за 20 социјално загрозени семејства

Бензинот над 100 денари: ЕУРОСУПЕР поскапува за 3,5 денари, дизелот поевтинува

Халкбанк со Halk Special: повеќе банкарски услуги за 200 денари месечно

Србија со пониски камати за над 440.000 кредити – можен ли е сличен модел и во Македонија?

Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули

Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии

Народната банка вработува седум лица: Плати до 91.385 денари







Анализи
Србија со пониски камати за над 440.000 кредити – можен ли е сличен модел и во Македонија?
Додека повисоките каматни стапки повторно стануваат една од главните економски теми во Европа, примерите од Србија и Црна Гора покажуваат дека постојат различни начини за ограничување на притисокот врз граѓаните и нивните кредити.
Во Србија, Народната банка уште во август 2025 година побара од банките да подготват поповолни кредитни понуди за вработените и пензионерите со редовни месечни примања до 100.000 динари. Мерките опфаќаат готовински и потрошувачки кредити, кредити за рефинансирање, како и одредени станбени кредити.
Според најновите официјални податоци на Народната банка на Србија, до крајот на јуни 2026 година банките одобриле повеќе од 440.000 кредити наменети за граѓани и пензионери со пониски примања, во вкупна вредност од над 350 милијарди динари. Поповолните услови овозможиле и рефинансирање на постојните кредити по пониски каматни стапки.
Официјалните податоци покажуваат и пад на просечните каматни стапки. Каматата на новите готовински кредити во Србија се намалила од 10,2 проценти во декември 2024 година на 8,4 проценти во јуни 2026 година, додека кај новите станбени кредити паднала од 6,5 проценти во септември 2023 на 4,5 проценти во јуни годинава.
Истовремено, примерот на Црна Гора покажува дека зголемувањето на каматите на Европската централна банка не мора автоматски и веднаш да доведе до значително поскапување на сите домашни кредити.
ЕЦБ на 10 септември ги зголеми трите клучни каматни стапки за 0,25 процентни поени. Депозитната стапка од 16 септември ќе изнесува 2,50 проценти, стапката за главните операции за рефинансирање 2,65 проценти, а маргиналната кредитна стапка 2,90 проценти.
Сепак, Централната банка на Црна Гора соопшти дека не очекува оваа одлука да има значително непосредно влијание врз домашните каматни стапки. Според нејзиниот Кредитен регистар, само 6,12 проценти од вкупните кредити во земјата се со варијабилна каматна стапка, што значи дека релативно мал дел од постојните задолжувања е директно изложен на промените на пазарните референтни стапки.
Дополнително, на крајот на јули депозитите на граѓаните и компаниите во црногорските банки изнесувале 6,21 милијарди евра и претставувале 88,55 проценти од нивните вкупни обврски без капиталот. Според Централната банка, тоа значи дека домашните банки доминантно се финансираат преку депозити и нивните трошоци не се непосредно врзани за промените на каматите на ЕЦБ.
Искуствата од Србија и Црна Гора повторно го отвораат прашањето дали и во Македонија би можеле да се разгледуваат механизми што би го олесниле товарот од кредитите за одредени категории граѓани.
Сепак, српскиот модел не може автоматски да се преслика во Македонија. Неговата евентуална примена би зависела од домашната регулатива, структурата на кредитите, политиките на Народната банка и деловните одлуки на банките.
Она што го покажува примерот од Србија е дека регулаторните и супервизорските мерки можат да бидат насочени кон создавање поповолни кредитни услови за граѓаните со пониски примања, додека примерот на Црна Гора покажува дека влијанието на одлуките на ЕЦБ во голема мера зависи и од структурата на домашниот банкарски систем.
Анализи
Азиските берзи во пад пред одлуките на централните банки за каматите
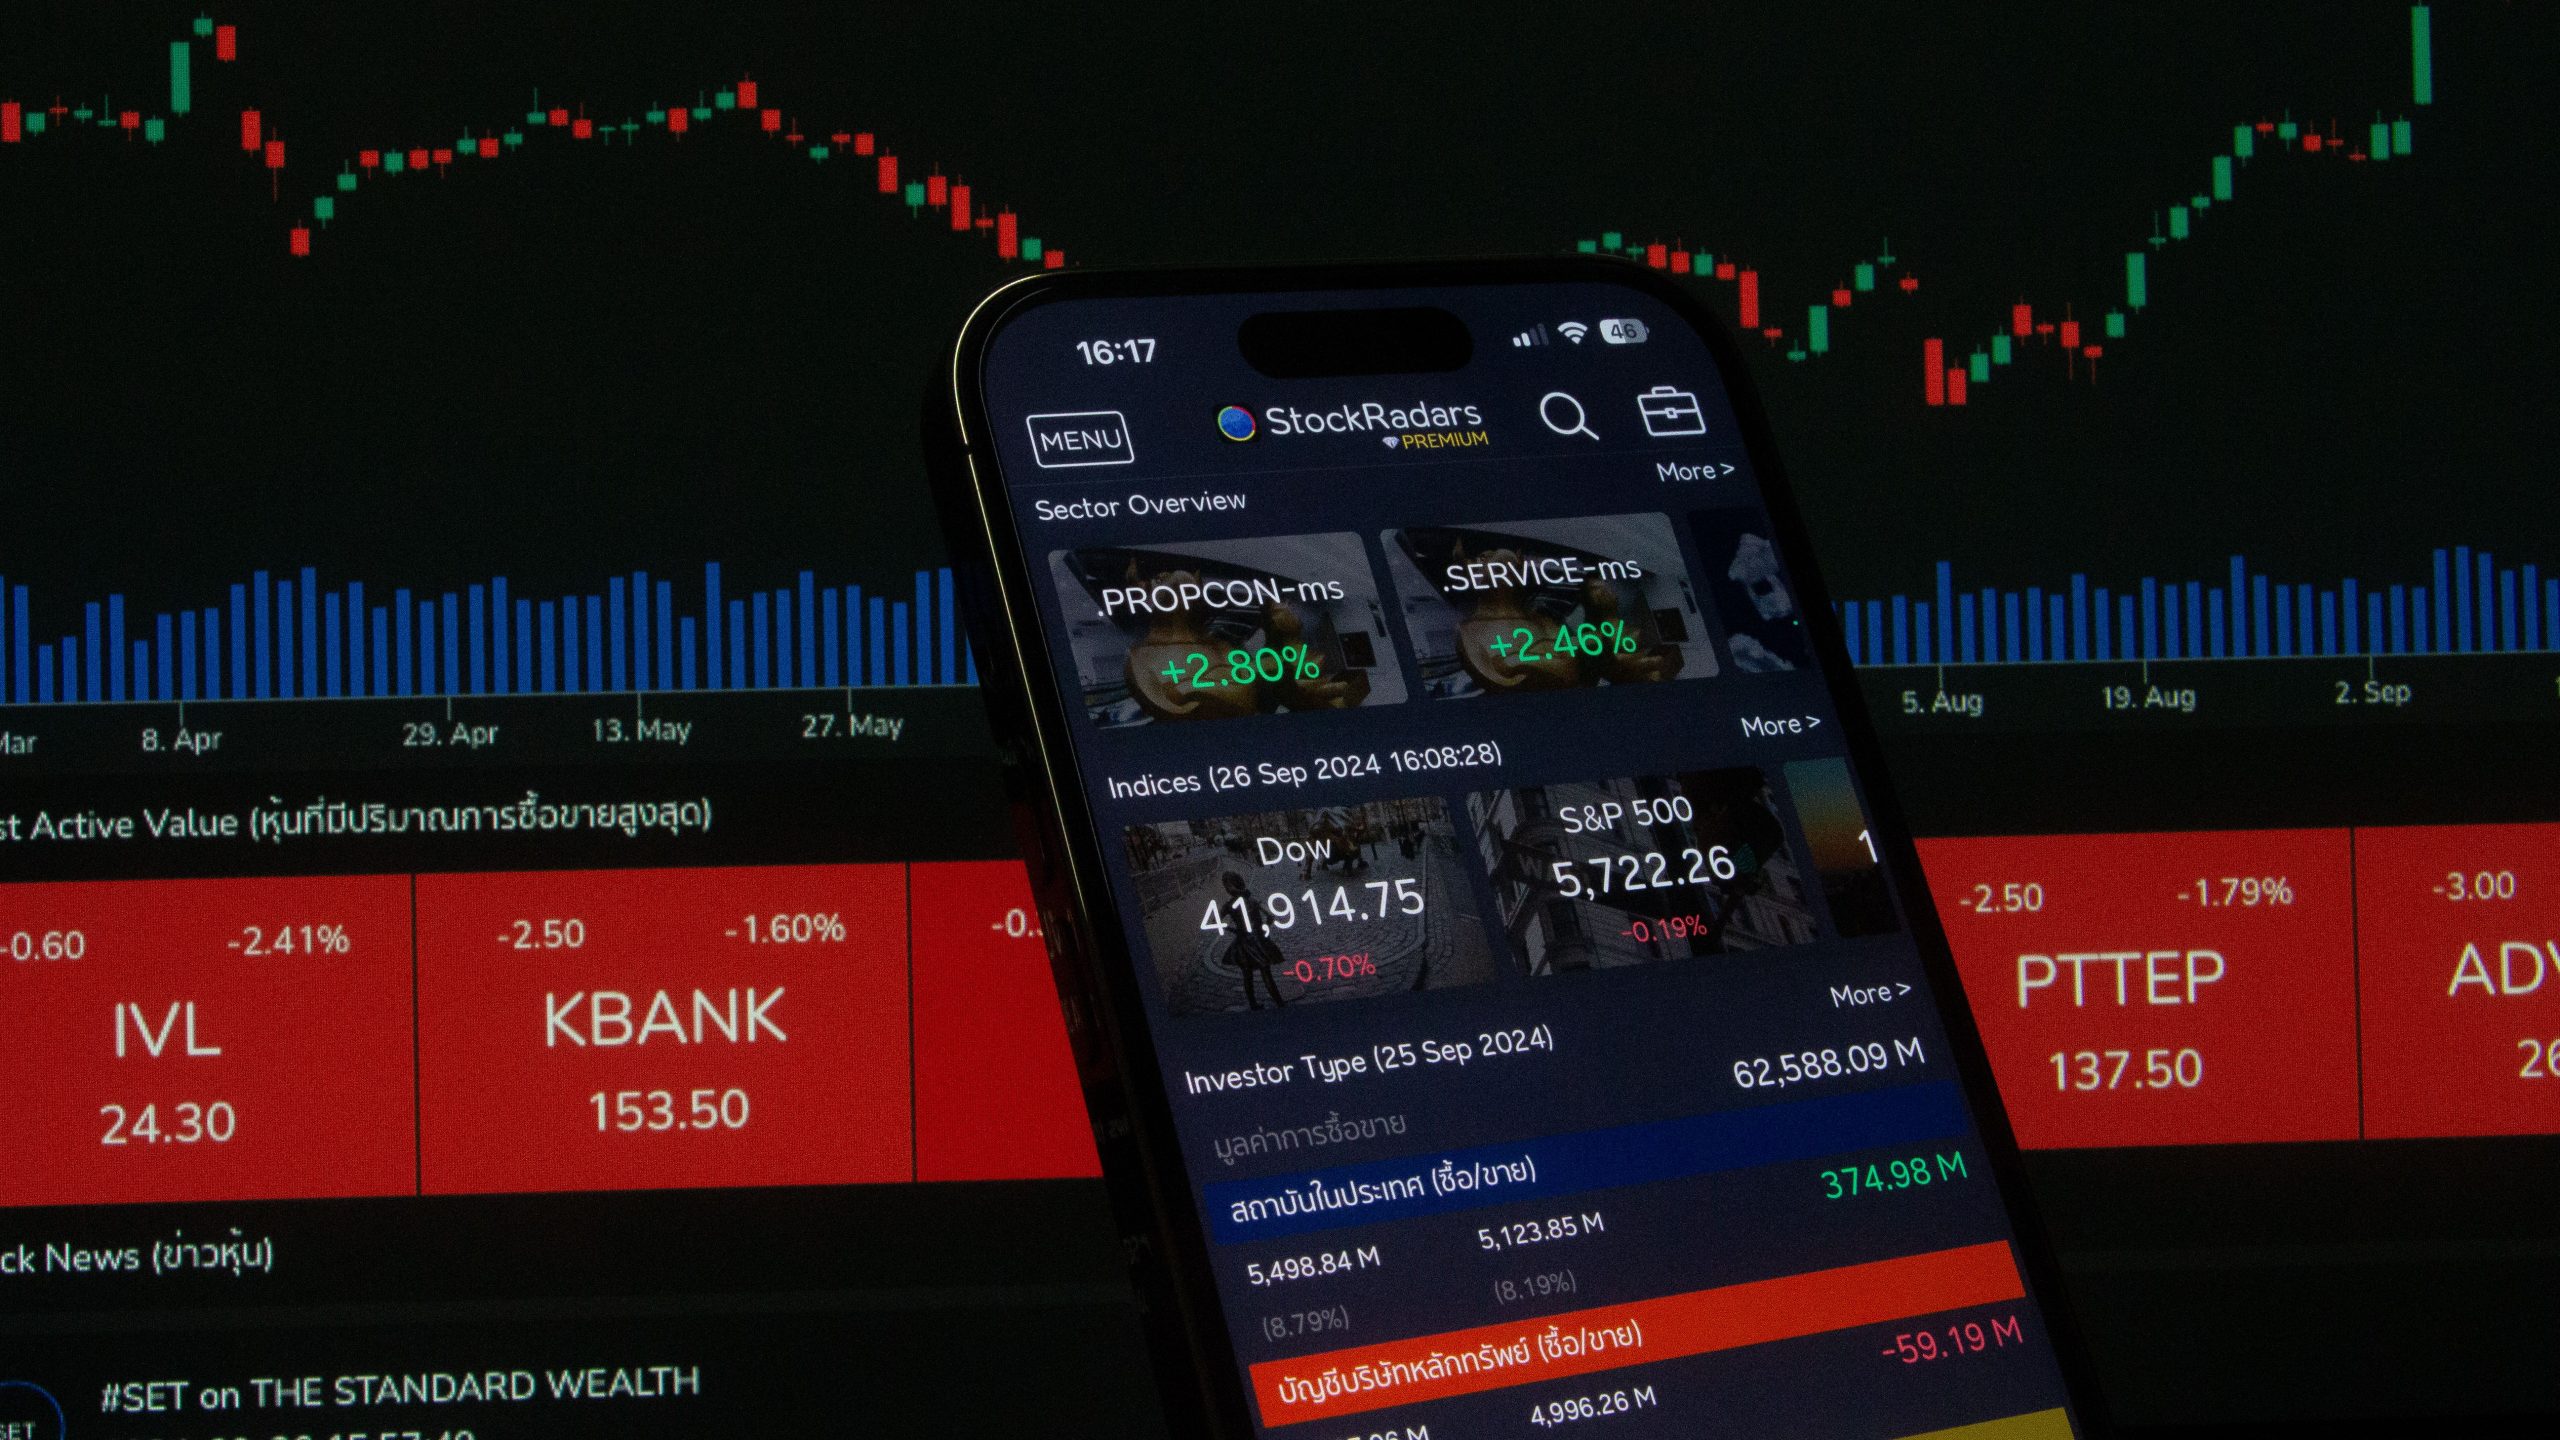
Повеќето азиски берзи во понеделникот бележат пад, додека инвеститорите се внимателни поради продолжената криза на Блискиот Исток, растот на цените на нафтата и очекувањата за ново зголемување на каматните стапки од страна на водечките централни банки.
Индексот MSCI за азиско-пацифичкиот регион утрово беше во минус за околу 0,8 проценти.
Цените на акциите во Индија, Јапонија и Јужна Кореја се намалија меѓу 0,3 и 2,6 проценти, додека берзите во Австралија, Шангај и Хонгконг забележаа раст од 0,1 до 0,3 проценти.
Дополнителна неизвесност на пазарите создава состојбата на Блискиот Исток. Ормускиот теснец, кој е еден од клучните коридори за извоз на нафта од регионот, и натаму е практично затворен.
Како последица на тоа, цените на нафтата утрово пораснаа за речиси три проценти, откако минатата недела забележаа раст од околу девет проценти.
Повисоките цени на енергенсите ги засилуваат стравувањата дека инфлацијата би можела да остане висока и во следните месеци, што би можело да ги поттикне централните банки дополнително да ги зголемат каматните стапки.
Европската централна банка минатата недела ги зголеми клучните каматни стапки за 0,25 процентни поени, вторпат оваа година, а оваа недела се очекува сличен потег и од американската централна банка.
На пазарите во моментов се проценува дека има речиси 90 проценти веројатност Федералните резерви на состанокот во среда да ја зголемат каматната стапка за 0,25 процентни поени.
Очекувањата за зголемување на каматите се засилија откако последните податоци за потрошувачките и производителските цени покажаа дека инфлацијата во САД повторно расте.
Анализи
Лагард предупредува: Инфлацијата во еврозоната ќе остане висока подолго од очекуваното
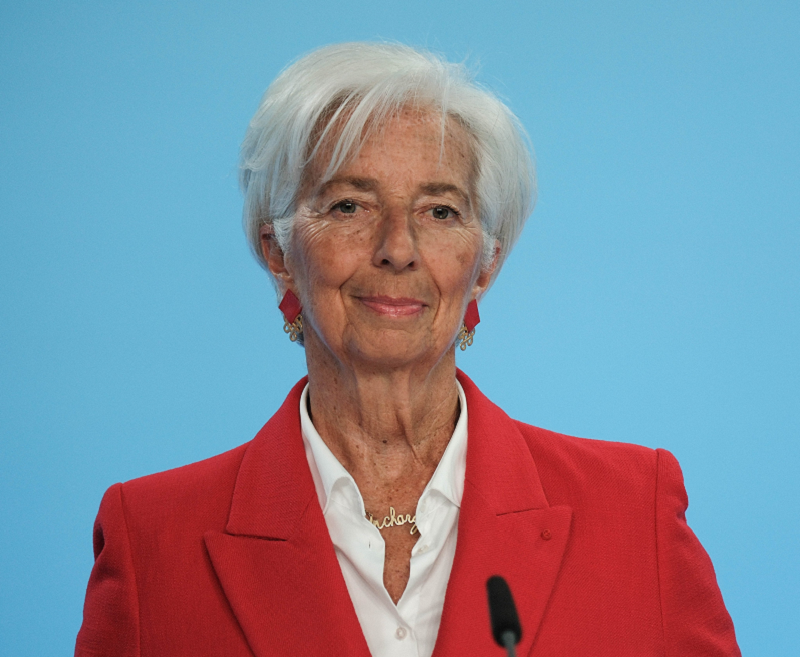
Претседателката на Европската централна банка, Кристин Лагард, предупреди дека актуелниот инфлациски шок во еврозоната ќе трае подолго отколку што претходно очекувале креаторите на монетарната политика.
Во интервју за францускиот весник „Ouest-France“, Лагард посочи дека продолжениот конфликт на Блискиот Исток и нарушувањата на енергетските пазари продолжуваат да вршат притисок врз цените.
„Актуелниот шок трае подолго“, изјави Лагард, додавајќи дека нестабилноста и високите цени на енергијата би можеле да продолжат, со истовремен ризик за забавување на економскиот раст.
ЕЦБ оваа недела повторно ги зголеми каматните стапки, при што депозитната стапка достигна 2,5 проценти. Инфлацијата во еврозоната во моментов е над 3 проценти, додека целта на ЕЦБ останува нејзино враќање кон 2 проценти.
Според Лагард, растот на трошоците за енергија е резултат и на конфликтот со Иран и на намалениот капацитет за преработка на нафта на глобално ниво, особено во Русија. Таа оцени дека отпорноста на економијата во еврозоната ја обврзува централната банка да продолжи да реагира на инфлациските притисоци.
Претседателот на Бундесбанк, Јоахим Нагел, исто така посочи дека трошоците за задолжување можеби ќе треба да влезат во умерено рестриктивна зона за инфлацијата да се врати кон целта на ЕЦБ.
Новите проекции на централната банка предвидуваат повисока инфлација во 2027 и 2028 година, при што за 2028 година се очекува таа да остане нешто над целното ниво. Истовремено, нагоре се ревидирани и прогнозите за економски раст.
Лагард се осврна и на секторот за вештачка интелигенција, оценувајќи дека вреднувањата на компаниите се многу високи и дека е можна корекција на пазарот. Таа предупреди и на ризици од меѓусебно инвестирање и склучување договори меѓу компании од истиот сектор.
Сепак, според неа, европските банки денес се подобро капитализирани и поспособни да апсорбираат евентуални потреси отколку во претходните кризни циклуси.
Три клучни панели ќе ја отворат дебатата за иднината на дигиталните финансии на Finelevate Digital Summit 2026
Flex Credit и емисијата „Срце на дланка“ четврта година по ред опремуваат домови за 20 социјално загрозени семејства
Бензинот над 100 денари: ЕУРОСУПЕР поскапува за 3,5 денари, дизелот поевтинува
Халкбанк со Halk Special: повеќе банкарски услуги за 200 денари месечно
Србија со пониски камати за над 440.000 кредити – можен ли е сличен модел и во Македонија?
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Банкипред 2 месеци
Халкбанк со поволности за клиентите кои ќе ја префрлат платата
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари