Банки
Централните банки предупредуваат: Бумот на вештачката интелигенција финансиран со долг носи ризик од нова криза



Брзиот раст на инвестициите во вештачка интелигенција сè повеќе се претвора во потенцијален финансиски ризик, предупредува Банката за меѓународни порамнувања (BIS), институција позната како банка на централните банки.
Во извештајот се наведува дека прекумерните вложувања во нови AI дата-центри, сложените финансиски аранжмани и недоволно транспарентните врски меѓу технолошките гиганти, небанкарските кредитори и компаниите што градат инфраструктура може да го зголемат ризикот од нарушувања слични на глобалната финансиска криза од 2008 година.
BIS предупредува дека финансиската стабилност би можела да биде загрозена доколку пукне таканаречениот AI балон. Ако големите технолошки компании ги забават или запрат агресивните капитални вложувања, голем број должници во синџирот на снабдување би можеле да се соочат со проблеми во надоместување на изгубените приходи и отплата на долговите.
„Непроѕирноста на финансирањето на AI секторот дополнително ги зголемува овие ранливости“, наведува BIS.
Генералниот директор на BIS, Пабло Ернандез де Кос, посочи дека останува отворено прашањето дали бумот на вештачката интелигенција ќе донесе пошироки придобивки за економијата. Според него, промената на сегашниот оптимизам околу AI би можела да има сериозни макроекономски последици.
„Еден од ризиците е големите вложувања во AI инфраструктура да станат претерани, бидејќи секоја компанија се обидува да ги надмине конкурентите и да освои поголем пазарен удел“, изјави Ернандез де Кос.
Предупредувањето на BIS е едно од најострите досега во однос на ризиците што се кријат зад експанзијата на секторот за вештачка интелигенција. Банката на Англија претходно предупреди дека цените на акциите се растегнати до нивоа што не се видени од финансиската криза, додека Меѓународниот монетарен фонд ги спореди вреднувањата поврзани со AI со претераните очекувања од периодот на dot-com балонот.
Големите технолошки компании и AI играчи сè повеќе се потпираат на комплексни модели на финансирање. Тимовите што развиваат модели на вештачка интелигенција често добиваат заеми од производители на чипови, за потоа да ги купат токму нивните чипови. Таквите кружни аранжмани можат краткорочно да го поттикнат растот, но го зголемуваат ризикот ако побарувачката се покаже послаба од очекуваното.
Во финансирањето на AI дата-центрите силно влегуваат и приватни кредитни фондови, односно дел од таканареченото банкарство во сенка. Станува збор за финансирање во кое компаниите се задолжуваат кај фондови и private equity куќи, наместо кај традиционални банки.
BIS наведува дека глобалната економија засега ги издржала американските царини, војната со Иран и други геополитички шокови, делумно благодарение на силниот раст на технолошките акции. Истовремено, сепак, растат опасностите поврзани со инфлацијата и шпекулативните вложувања во вештачка интелигенција.
Во извештајот инвестицискиот бран во AI се споредува со претходни периоди на прекумерни вложувања, меѓу кои dot-com бумот, британската железничка манија од 19 век и „лудите дваесетти“ пред Големата депресија.
Пазарите веќе покажуваат знаци на нервоза. Акциите поврзани со AI бумот во САД и Азија последните денови силно осцилираат, додека глобалните технолошки акции паднаа откако Apple најави раст на цените поради повисоките трошоци за чипови.
BIS предупредува и дека застојот во изградбата на дата-центри или недостигот на чипови може да го загрозат продолжувањето на AI бумот. Веќе сега дел од компаниите за вештачка интелигенција го ограничуваат пристапот до своите најнапредни алатки во периоди на најголема побарувачка, бидејќи немаат доволно компјутерски капацитети.
Пораката на централните банкари не е дека вештачката интелигенција нужно ќе предизвика криза, туку дека околу неа се создава сè покомплексен финансиски екосистем. Ако очекуваните приходи, продуктивноста и побарувачката за AI услуги не го оправдаат обемот на вложувањата, ризикот нема да остане ограничен само на технолошкиот сектор.
Тој би можел да се прелее врз кредитните пазари, фондовите, добавувачите на опрема, градителите на дата-центри и инвеститорите кои во последните години AI бумот го гледаа како речиси сигурна инвестиција.


Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови

Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026

Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?







Банки
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Штаермеркише Шпаркасе Групацијата, во чиј состав е и Шпаркасе Банка АД Скопје, ја заврши првата половина од 2026 година со раст на деловната активност и позитивни финансиски резултати.
Во првите шест месеци од годинава, групацијата остварила нето-добивка по оданочување од 270,6 милиони евра, додека оперативниот резултат достигнал 337 милиони евра.
Според објавените податоци, корпоративното кредитирање во овој период е зголемено за 2,1 отсто. Истовремено, забележан е поголем интерес за станбено финансирање, како и значителен раст на приходите од провизии, особено во сегментите на инвестициските услуги и хартиите од вредност.
Вкупната актива на групацијата достигнала 23,9 милијарди евра, додека капиталот изнесувал 4,2 милијарди евра. Од Шпаркасе посочуваат и на стабилниот квалитет на кредитната изложеност, како и на придонесот на банките членки од Југоисточна Европа во вкупните резултати.
Шпаркасе Банка АД Скопје е дел од меѓународната банкарска групација, а од банката оценуваат дека постигнатите резултати ја потврдуваат финансиската стабилност на групацијата и нејзината долгорочна ориентација кон пазарите на кои работи.
Банката најавува дека и натаму ќе биде насочена кон развој на современи финансиски решенија, поддршка на клиентите и активности насочени кон домашната економија и заедницата.
Банки
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
Во Народната банка од 21 до 24 септември се одржа четиридневна работилница посветена на супервизијата над платежните услуги, на која експерти од Хрватската народна банка и претставници на домашната централна банка разменуваа искуства и практики од оваа област.
Работилницата се одржа во рамки на билатералната мерка „Payment Services Supervision“, како дел од Програмата за зајакнување на капацитетите на централните банки во Западен Балкан.
Главниот фокус беше ставен на супервизијата и надзорот над давателите на платежни услуги и издавачите на електронски пари, како и на практичната примена на европската регулаторна рамка.
Меѓу темите за кои се разговарало биле теренската и вонтеренската супервизија, засилената автентикација на корисниците, заштитата на средствата на корисниците, информирањето на корисниците на платежни услуги, како и актуелните регулаторни и супервизорски прашања.
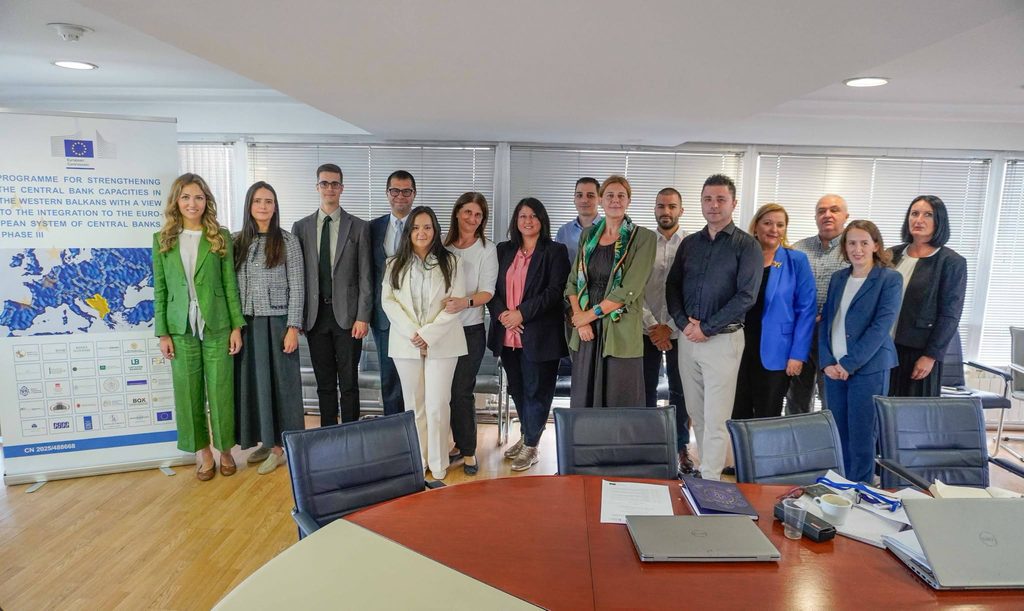
Според Народната банка, размената на конкретни примери и искуства од супервизорската работа треба да придонесе за натамошно унапредување на домашните практики за надзор, особено во услови на брз развој на платежниот сектор и појава на нови платежни услуги и деловни модели.
Соработката со Хрватската народна банка ќе продолжи и во наредниот период преку дополнителни активности за размена на практични знаења и зајакнување на капацитетите во областа на супервизијата над платежните услуги.
Банки
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
Водечките британски банки ги реализираа првите трансакции со клиенти во кои токенизирани депозити биле префрлени меѓу различни финансиски институции преку заедничка дигитална инфраструктура. Станува збор за значаен чекор во примената на блокчејн и програмски платежни технологии во секојдневното банкарство.
Трансакциите се спроведени во рамки на иницијативата „Great British Tokenised Deposit“, координирана од UK Finance, во која учествуваат Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest и Santander. Платформата е развиена од технолошката компанија Quant.
Во првата фаза биле реализирани две трансакции поврзани со рефинансирање станбени кредити. Средствата биле привремено „заклучени“ на сметките на клиентите и автоматски ослободени по исполнување на условите за завршување на трансакцијата, со што се намалуваат рачните проверки и можните доцнења при порамнувањето.
Технологијата овозможува средствата да останат на сметката на клиентот сè до моментот на реализација на трансакцијата, што значи дека клиентот може да продолжи да добива камата додека парите чекаат пренос.
Во рамки на проектот бил тестиран и модел за плаќање при купопродажба преку онлајн платформи. Парите на купувачот се задржуваат на неговата сметка и се префрлаат на продавачот дури откако ќе биде потврдено дека производот е предаден, што може да го намали ризикот од измама.
Токенизираните депозити не се криптовалута, туку дигитална форма на класичните банкарски депозити. Тие ги задржуваат правната и регулаторната заштита на традиционалните депозити, но овозможуваат плаќањата да бидат програмирани и автоматски да се извршат кога ќе се исполнат однапред утврдени услови.
Според UK Finance, пошироката примена на ваквиот модел би можела да донесе побрзи и поефикасни плаќања, поголема контрола на клиентите врз средствата и намален ризик од измами. Сепак, станува збор за пилот-проект, а услугата засега не е достапна за сите корисници.
Во следната фаза се планира тестирање на порамнување дигитални средства, при што банките ќе испробаат и издавање дигитални должнички инструменти што ќе се тргуваат и порамнуваат со користење токенизирани депозити.
Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки