Анализи
Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?
Националната референтна каматна стапка во Македонија продолжува да се намалува и во октомври 2026 година достигна 2,61 отсто. Ова е најниското ниво од почетокот на годината, што отвора прашање дали граѓаните кои отплаќаат кредити со променлива каматна стапка можат да очекуваат пониски месечни рати.
Според податоците што ги објави Македонската банкарска асоцијација, националната референтна каматна стапка (НРКС) во јануари изнесувала 2,71 отсто, во јуни се намалила на 2,68 отсто, во септември на 2,63 отсто, додека за периодот од 1 до 31 октомври е утврдена на 2,61 отсто.
Тоа значи дека од почетокот на годината стапката е намалена за 0,10 процентни поени, додека во споредба со септември падот изнесува 0,02 процентни поени.
Што значи намалувањето за граѓаните со кредити?
Националната референтна каматна стапка се користи како основа за пресметување на каматата кај одредени кредитни производи со променлива каматна стапка. Таа најчесто се комбинира со фиксна каматна маржа што ја определува банката.
Оттука, намалувањето на референтната стапка може да придонесе за пониски трошоци за отплата на кредитите, но само кај договорите во кои каматата е директно поврзана со овој показател.
Сепак, намалувањето на НРКС не значи дека сите банки автоматски и веднаш ќе ги намалат ратите. Промената зависи од условите на конкретниот кредитен договор, периодот на усогласување на каматата и евентуално договорената минимална каматна стапка.
Колкава би била заштедата за станбен кредит од 50.000 или 100.000 евра?
За да се согледа ефектот од намалувањето, направивме илустративна пресметка за станбени кредити од 50.000 и 100.000 евра во денарска противвредност, со преостанат рок на отплата од 15 и 20 години.
Доколку претпоставиме фиксна банкарска маржа од 2,5 процентни поени, намалувањето на референтната камата од јануарските 2,71 на октомвриските 2,61 отсто би значело намалување на вкупната годишна камата од 5,21 на 5,11 отсто.
| Износ на кредит | Преостанат рок | Стара рата | Нова рата | Месечна заштеда |
|---|---|---|---|---|
| 50.000 € | 15 години | 400,89 € | 398,27 € | 2,62 € |
| 50.000 € | 20 години | 335,81 € | 333,02 € | 2,79 € |
| 100.000 € | 15 години | 801,78 € | 796,54 € | 5,24 € |
| 100.000 € | 20 години | 671,61 € | 666,05 € | 5,56 € |
Пресметката покажува дека кај кредит од 50.000 евра со преостанат рок од 20 години, месечната заштеда би изнесувала околу 2,8 евра, додека кај кредит од 100.000 евра со истиот рок, заштедата би била околу 5,6 евра месечно.
Иако износите на прв поглед не изгледаат големи, натамошното намалување на референтната камата би можело дополнително да ги намали трошоците за задолжување.
Дали следува ново намалување на каматите?
Октомвриското ниво на референтната стапка потврдува дека надолниот тренд продолжува, но не претставува гаранција дека ќе следуваат нови намалувања на каматите кај кредитите.
За граѓаните кои веќе отплаќаат станбени или потрошувачки кредити, клучно е да проверат дали нивниот договор предвидува камата поврзана со НРКС и кога банката го врши следното усогласување.
Кај кредитите со фиксна каматна стапка, намалувањето на референтната стапка нема директно влијание врз месечната обврска во периодот за кој каматата е фиксирана.
И покрај релативно малото намалување, движењето на националната референтна каматна стапка останува важен сигнал за домашниот кредитен пазар, особено за домаќинствата со долгорочни задолжувања.

Хрватска ги заострува процедурите за преземање банки: Инвеститорите ќе мора да ја докажат финансиската способност и идната стратегија

Станбен кредит со 2,90% камата и заштеда до 2.000 евра: Што нудат пет банки за купување прв дом?

Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?

ММФ и Светска банка со нови предупредувања: Светската економија под притисок од скапата енергија и растечкиот долг

„Силк Роуд Банка го зголемува капиталот: Реализирана нова емисија акции од 3,57 милиони евра“

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии







Анализи
Хрватска ги заострува процедурите за преземање банки: Инвеститорите ќе мора да ја докажат финансиската способност и идната стратегија
Хрватската народна банка (ХНБ) донесе нова регулаторна одлука со која детално се уредуваат условите и документацијата потребни за стекнување значаен сопственички удел во банка. Со новите правила, инвеститорите ќе мора да ја докажат својата финансиска стабилност, потеклото на средствата и способноста да обезбедат долгорочна стабилност на банката што планираат да ја преземат.
Одлуката е објавена на 9 октомври 2026 година во хрватскиот службен весник „Народни новини“, а ќе стапи во сила на 17 октомври. Таа детално ги разработува критериумите според кои регулаторот ќе одлучува дали на потенцијален инвеститор ќе му дозволи стекнување или зголемување на квалификуван сопственички удел во кредитна институција.
Новата регулатива предвидува сеопфатна проверка на угледот на инвеститорот, неговата финансиска состојба, професионалното искуство, изворите на финансирање и ризиците поврзани со перење пари и финансирање тероризам.
За преземање најмалку 50% од банката – задолжителен тригодишен деловен план
Една од најзначајните одредби се однесува на инвеститорите кои планираат да стекнат најмалку 50 проценти од капиталот или гласачките права во банка, како и на преземањата со кои банката би станала нивно зависно друштво.
Во такви случаи, инвеститорите ќе мора да достават детална деловна стратегија, планови за управување и финансиски проекции за најмалку три години по преземањето.
Документацијата треба да покаже како новиот сопственик планира да ја развива банката, дали ќе обезбеди дополнителен капитал доколку е потребно и како ќе се одржуваат пропишаните нивоа на капитална адекватност и ликвидност.
Финансиските проекции ќе треба да ги опфатат очекуваните приходи и расходи, профитабилноста, капиталните показатели, ликвидноста и изложеноста на ризици.
Притоа, регулаторот ќе ја оценува способноста на банката да ги исполнува регулаторните барања не само во моментот на преземањето, туку и во следните три деловни години.
Под лупа и потеклото на парите за купување банка
Посебно внимание во новата одлука се посветува на потеклото на средствата со кои инвеститорите планираат да купат акции.
Хрватската народна банка ќе проверува од кои деловни активности потекнуваат парите, како се пренесени, дали финансиската конструкција е веродостојна и дали постојат околности што укажуваат на потенцијално перење пари или финансирање тероризам.
Ако документацијата е нецелосна или не овозможува јасно утврдување на потеклото на средствата, регулаторот може да побара дополнителни информации.
Особено ќе се анализираат и поврзаните лица, вистинските сопственици, претходните деловни активности на инвеститорот и евентуалните финансиски или правни проблеми.
Целта е да се намали ризикот банки да бидат преземани од инвеститори чија финансиска состојба или деловна историја би можеле да ја загрозат стабилноста на институцијата.
Не е доволно само да се има капитал за купување банка
Според новите правила, инвеститорот не треба само да покаже дека располага со доволно средства за купување на акциите, туку и дека има финансиска сила да го поддржува работењето на банката по преземањето.
Ова подразбира способност за евентуална докапитализација, обезбедување ликвидносна поддршка и спроведување на планираната деловна стратегија.
Регулаторот ќе оценува и дали задолженоста на инвеститорот може негативно да влијае врз неговата финансиска стабилност, а со тоа и врз банката во која стекнува сопственички удел.
Дополнително, ќе се проверува идната организациска и сопственичка структура, како и евентуалното влијание на новиот сопственик врз управувањето, контролата на ризиците и корпоративното управување.
Што значи ова за македонскиот банкарски сектор?
Новите правила во Хрватска се интересни и од аспект на македонскиот банкарски пазар, каде што прашањата за сопственичката структура, докапитализациите и можните идни преземања остануваат важни за развојот на секторот.
Иако одлуката на Хрватската народна банка нема директна примена врз банките во Македонија, таа покажува колкаво внимание европските регулатори посветуваат на финансиската способност и долгорочните планови на новите банкарски сопственици.
Во Македонија, стекнувањето квалификувано учество во банка исто така е предмет на регулаторна контрола и одобрение од Народната банка, согласно домашната законска рамка.
За домашниот банкарски сектор, особено значајно е прашањето дали потенцијалните инвеститори располагаат со доволно капитал не само за преземање банка, туку и за нејзин понатамошен развој, кредитна активност и исполнување на регулаторните барања.
Дополнително, ваквите правила го отвораат прашањето колку идните сопственици треба однапред да ги образложат плановите за докапитализација, проширување на кредитното портфолио, управување со ризиците и долгорочна одржливост на банките.
Построг надзор врз сопствениците, а не само врз банките
Со новата одлука, Хрватската народна банка го нагласува значењето на контролата врз инвеститорите што сакаат да станат значајни сопственици во банкарскиот сектор.
Пораката е дека купувањето банка не е само финансиска трансакција меѓу продавачот и инвеститорот, туку постапка што може директно да влијае врз стабилноста на банкарскиот систем.
Затоа, покрај цената на преземањето, регулаторот ќе ја оценува финансиската сила на инвеститорот, неговиот углед, транспарентноста на средствата и способноста да обезбеди одговорно управување во годините што следуваат.
Новата одлука ќе стапи во сила на 17 октомври 2026 година и ќе ја замени претходната регулатива за стекнување квалификуван сопственички удел во кредитните институции. Според преодните одредби, новите правила ќе се применуваат и на постапките започнати пред нејзиното стапување во сила.
Анализи
Станбен кредит со 2,90% камата и заштеда до 2.000 евра: Што нудат пет банки за купување прв дом?
Банките во Македонија ја засилуваат конкуренцијата на пазарот на станбени кредити со пониски фиксни каматни стапки, промотивни поволности и олеснувања за граѓаните кои првпат купуваат сопствен дом. Во октомври, Централна кооперативна банка нуди фиксна камата од 2,90 проценти во првите пет години и можност за намалување на каматните трошоци до 2.000 евра. Но, колку е конкурентна оваа понуда во споредба со останатите банки и што треба да знаат граѓаните пред да подигнат станбен кредит?
Централна кооперативна банка (ЦКБ) во октомври 2026 година го промовира станбениот кредит „Наш прв дом“, наменет за граѓани кои првпат купуваат или градат стан или семејна куќа за сопствено живеење.
Кредитот предвидува фиксна каматна стапка од 2,90 проценти за првите пет години, по што се применува променлива каматна стапка, наведена во актуелната понуда на 3,80 проценти.
Максималниот износ изнесува 300.000 евра во денарска противвредност, со рок на отплата до 30 години и можност за грејс-период до 12 месеци.
Посебно внимание привлекува поволноста со која банката предвидува можност за намалување на вкупниот трошок за камати до 2.000 евра. Таа е наменета за млади вработени брачни партнери во прв брак и за вработени семејства со прво дете, родено најмногу 12 месеци пред поднесувањето на барањето.
Сепак, ова не претставува автоматски попуст од 2.000 евра за секој кредитокорисник. Конкретниот износ зависи од исполнувањето на пропишаните услови.
Какви каматни стапки нудат другите банки?
Според објавените понуди на банките, на пазарот има повеќе станбени кредити со фиксна камата во првите пет или десет години.
Комерцијална банка во промотивната понуда продолжена до 31 декември 2026 година нуди фиксна каматна стапка од 3 проценти за првите пет години, со рок на отплата до 30 години. Во промотивниот период не се наплатуваат трошоци за одобрување на кредитот и процена на недвижноста.
Стопанска банка нуди фиксна камата од 3,20 проценти во првите пет години за корисници кои примаат плата или пензија преку банката и имаат животно осигурување. Кај кредитите без животно осигурување, каматата изнесува 3,40 проценти. За одредени станови во изградба се нуди и фиксна камата од 3 проценти.
НЛБ Банка во редовната понуда за станбен кредит предвидува фиксна камата од 3,45 проценти во првите пет години, додека кај производите со животно осигурување каматата започнува од 3,25 проценти. Банката овозможува и избор на десетгодишен период на фиксна камата.
Шпаркасе банка нуди станбен кредит со фиксна камата почнувајќи од 3,30 проценти во првите пет години, со максимален рок од 30 години и сопствено учество почнувајќи од 15 проценти.
И Халкбанк има посебна понуда за прво купување или изградба на дом, со фиксна каматна стапка од 3,20 проценти во првите десет години, максимален износ до 400.000 евра и рок до 30 години.
Разликите покажуваат дека при изборот на станбен кредит не е доволно да се спореди само почетната камата. Подеднакво важни се периодот во кој таа е гарантирана, променливата камата по неговото завршување и дополнителните трошоци.
Новите правила на Народната банка го менуваат кредитирањето
Пазарот на станбени кредити функционира и под новите макропрудентни мерки на Народната банка, кои започнаа да се применуваат на 1 декември 2025 година.
Со мерките, минималното учество за станбен кредит во општ случај е зголемено на 25 проценти, но за граѓаните кои го решаваат своето станбено прашање за првпат е предвидена можност за учество од 10 проценти, доколку ги исполнуваат пропишаните услови.
Тоа значи дека за недвижност вредна 100.000 евра, купувач кој ги исполнува условите за прво живеалиште потенцијално би можел да обезбеди 10.000 евра сопствени средства, наместо 25.000 евра кај општото правило, под услов проценетата вредност на недвижноста и кредитоспособноста да го дозволуваат тоа.
Со новите мерки се ограничува и висината на месечните кредитни обврски во однос на приходите, при што за кредитирањето на прво живеалиште се предвидени поповолни прагови отколку за останатите кредитобаратели.
Што се случува по истекот на фиксната камата?
Ова е едно од најважните прашања што треба да ги постават граѓаните пред потпишувањето на договорот.
Кредит со фиксна камата од 2,90 или 3 проценти може да изгледа поволен во првите пет години, но ако потоа каматата се зголеми, месечната рата може значително да порасне.
Затоа е важно банката да обезбеди пресметка не само за почетната месечна рата, туку и за можните обврски по истекот на фиксниот период.
Дополнително, граѓаните треба да ги споредат стапките на вкупни трошоци, потребното сопствено учество, трошоците за осигурување, процена на недвижноста, нотарските услуги и евентуалните надоместоци за предвремена отплата.
Најниската почетна камата не значи и најевтин кредит
Октомвриските понуди покажуваат дека банките се обидуваат да привлечат нови станбени кредитокорисници преку комбинација од пониски почетни камати, подолги рокови на отплата и дополнителни поволности.
За младите семејства и граѓаните кои првпат купуваат недвижност, ваквата конкуренција може да отвори повеќе можности за финансирање.
Сепак, конечната цена на кредитот не зависи само од промотивната камата, туку од вкупните трошоци во текот на отплатата. Токму затоа, споредувањето на повеќе понуди и внимателното разгледување на договорните услови остануваат клучни пред донесувањето одлука за задолжување на 20 или 30 години.
Анализи
Најбогатите земји во светот: Кој е на врвот во 2026 година и како се промени глобалната листа за две децении?
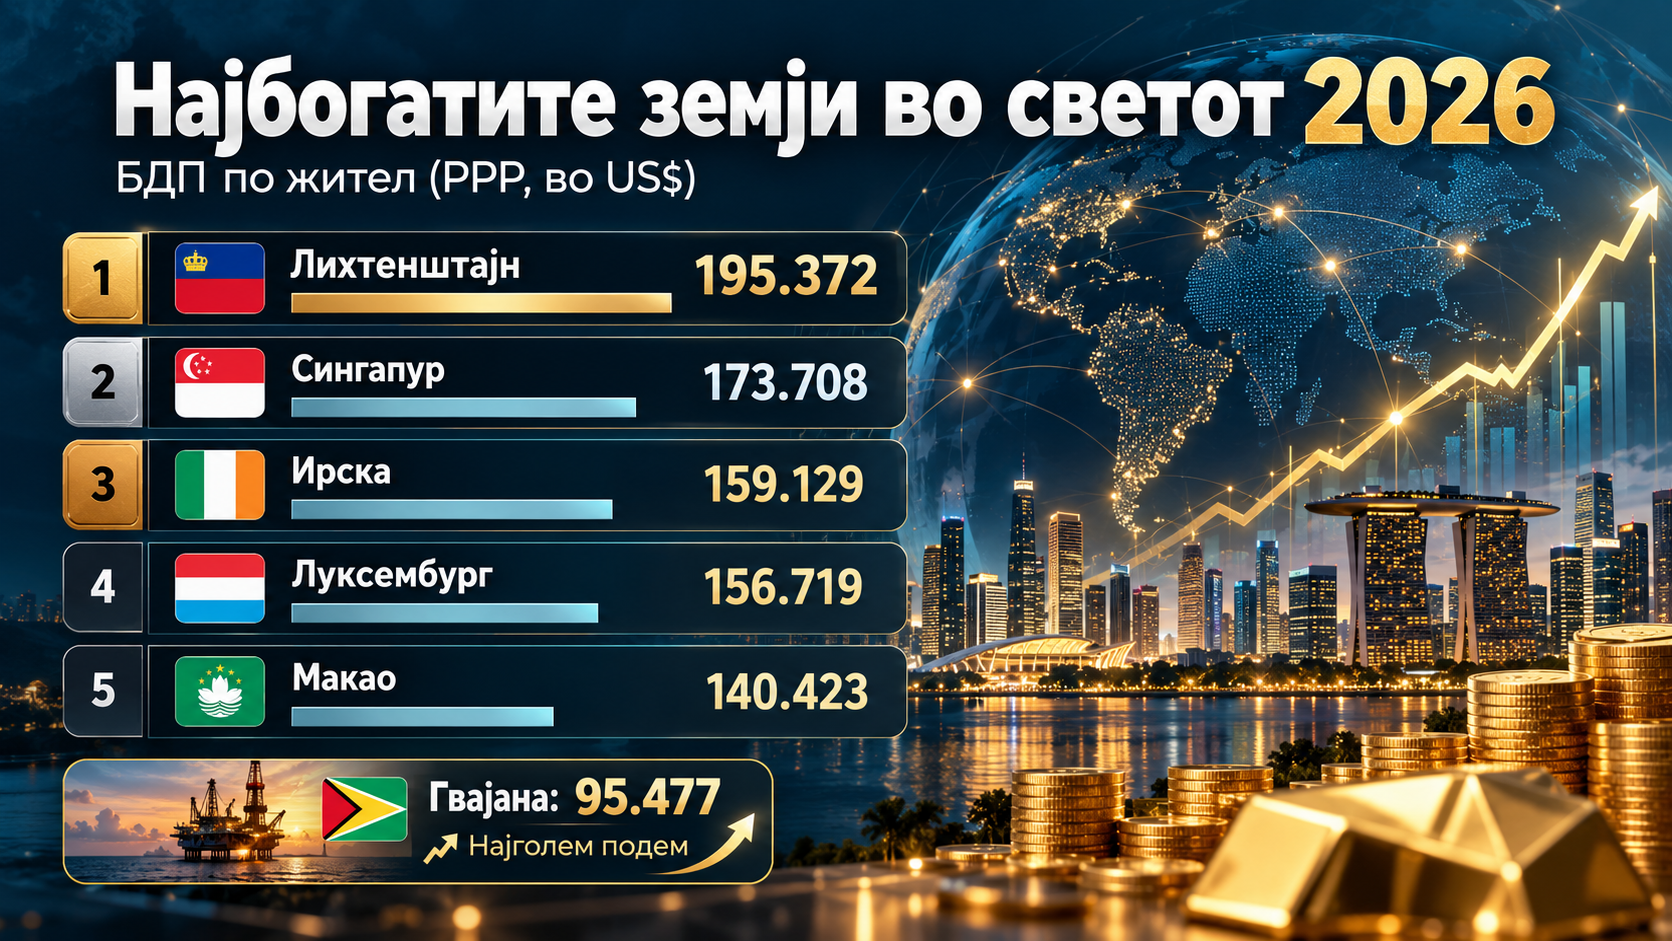
Лихтенштајн, Сингапур и Ирска се трите најбогати економии во светот според бруто-домашниот производ (БДП) по жител, прилагоден според паритетот на куповната моќ (ППП). Најновите проекции за 2026 година покажуваат значителни промени во глобалното рангирање во изминатите две децении, при што најголем напредок бележат земјите што успеале да ги искористат технолошкиот развој, меѓународните инвестиции и природните ресурси.
Според податоците од извештајот World Economic Outlook на Меѓународниот монетарен фонд (ММФ), претставени во анализата на Visual Capitalist, на врвот на листата и понатаму доминираат мали, високоразвиени економии, претежно од Европа.
Сепак, меѓу најинтересните промени се издвојува подемот на Гвајана, јужноамериканска земја која благодарение на експлоатацијата на нафта за релативно краток период се искачи меѓу најбогатите економии според овој показател.
Лихтенштајн останува на врвот, Сингапур и Ирска бележат силен напредок
Лихтенштајн уште во 2006 година беше најбогатата земја во светот според БДП по жител, со 112.499 долари. Тогаш беше единствената економија чиј БДП по жител надминуваше 100.000 долари.
Две децении подоцна, оваа мала европска држава го задржува првото место, со проектирани 195.372 долари по жител во 2026 година.
На второто место е Сингапур, со 173.708 долари, додека Ирска се искачува на третата позиција со 159.129 долари. Луксембург, кој во 2006 година беше втор, сега е на четвртото место со 156.719 долари.
Напредокот на Сингапур е резултат на долгорочниот развој на меѓународно конкурентни индустрии, особено производството на полупроводници и фармацевтската индустрија.
Ирска, пак, својот економски раст во голема мера го должи на присуството на мултинационалните компании и на меѓународните капитални текови.
Топ 20 најбогати економии во светот во 2026 година
Според проекциите на ММФ, рангирањето врз основа на БДП по жител, прилагоден според паритетот на куповната моќ, изгледа вака:
| Ранг | Земја/економија | БДП по жител (USD) |
|---|---|---|
| 1 | 🇱🇮 Лихтенштајн | 195.372 |
| 2 | 🇸🇬 Сингапур | 173.708 |
| 3 | 🇮🇪 Ирска | 159.129 |
| 4 | 🇱🇺 Луксембург | 156.719 |
| 5 | 🇲🇴 Макао | 140.423 |
| 6 | 🇳🇴 Норвешка | 115.548 |
| 7 | 🇶🇦 Катар | 112.312 |
| 8 | 🇨🇭 Швајцарија | 105.680 |
| 9 | 🇹🇼 Тајван | 98.051 |
| 10 | 🇧🇳 Брунеј | 97.858 |
| 11 | 🇬🇾 Гвајана | 95.477 |
| 12 | 🇺🇸 САД | 94.430 |
| 13 | 🇩🇰 Данска | 89.667 |
| 14 | 🇦🇪 Обединети Арапски Емирати | 87.774 |
| 15 | 🇳🇱 Холандија | 87.773 |
| 16 | 🇸🇲 Сан Марино | 87.141 |
| 17 | 🇭🇰 Хонгконг | 84.212 |
| 18 | 🇮🇸 Исланд | 82.730 |
| 19 | 🇲🇹 Малта | 82.421 |
| 20 | 🇸🇦 Саудиска Арабија | 78.815 |
Како нафтата ја трансформираше Гвајана?
Една од најголемите промени на глобалната листа е подемот на Гвајана.
Производството на нафта во оваа јужноамериканска земја започна дури во декември 2019 година. Со зголемувањето на производството од нафтените наоѓалишта во морето, економските ефекти постепено се проширија и во другите сектори.
Приходите од нафта овозможија финансирање инфраструктурни проекти и програми за развој на човечкиот капитал, додека јавните инвестиции придонесоа за раст на градежништвото и другите домашни економски активности.
Според проекциите за 2026 година, БДП по жител во Гвајана достигнува 95.477 долари, со што земјата се позиционира на 11. место во светот, пред Соединетите Американски Држави, каде што овој показател изнесува 94.430 долари.
Сепак, најголемиот предизвик за Гвајана останува претворањето на брзиот економски раст во долгорочни придобивки за населението.
Земјата акумулира дел од приходите од нафта во Фондот за природни ресурси, со цел да воспостави рамнотежа меѓу тековните развојни потреби и штедењето за идните генерации.
Овој пристап е особено важен поради нестабилноста на цените на нафтата, но и поради фактот дека високиот просечен БДП по жител не значи автоматски повисоки приходи и подобар животен стандард за секое домаќинство.
Ирска – економски раст поттикнат од мултинационалните компании
За разлика од Гвајана, економскиот подем на Ирска е поврзан со улогата на големите меѓународни компании.
Добивката што ја остваруваат странските мултинационални компании се вклучува во пресметката на ирскиот БДП, дури и кога дел од тие средства на крајот се префрлаат кон сопствениците во странство.
Ова може да создаде значителна разлика меѓу големината на економијата и доходот што реално останува на располагање на населението.
Особено впечатлив пример е 2015 година, кога префрлањето корпоративни биланси и интелектуална сопственост во Ирска предизвика исклучително голем пораст на официјално прикажаниот БДП.
Поради ваквите специфичности, ирските власти воведоа и дополнителен економски показател, со кој се настојува попрецизно да се прикаже домашната економска активност без дел од ефектите од работењето на мултинационалните компании.
Со проектирани 159.129 долари БДП по жител во 2026 година, Ирска го зазема третото место во светот и второто место во Европа.
Висок БДП не значи автоматски и висок животен стандард
Иако БДП по жител прилагоден според паритетот на куповната моќ е важен показател за споредување на економската моќ, тој не ја прикажува целосната слика за благосостојбата на населението.
Врз овој показател можат значително да влијаат приходите од природни ресурси, профитите на мултинационалните компании, големината на населението и структурата на економијата.
Токму затоа, високата позиција на глобалната листа не значи нужно дека секој граѓанин располага со соодветно високи приходи.
Споредбата на последните две децении покажува дека патиштата до економско богатство се различни: од технолошки развој и финансиски услуги, преку странски инвестиции, до експлоатација на природни ресурси.
За долгорочен економски успех, сепак, клучно останува создаденото богатство да се претвори во одржлив раст, квалитетни јавни услуги и повисок животен стандард.
Извор: Visual Capitalist / Меѓународен монетарен фонд (World Economic Outlook), преку Bankar.me. Податоците за 2026 година се проекции, изразени во тековни меѓународни долари според паритетот на куповната моќ.
Хрватска ги заострува процедурите за преземање банки: Инвеститорите ќе мора да ја докажат финансиската способност и идната стратегија
Станбен кредит со 2,90% камата и заштеда до 2.000 евра: Што нудат пет банки за купување прв дом?
Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?
ММФ и Светска банка со нови предупредувања: Светската економија под притисок од скапата енергија и растечкиот долг
„Силк Роуд Банка го зголемува капиталот: Реализирана нова емисија акции од 3,57 милиони евра“
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии