Банки
Морган Стенли ги надмина очекувањата: Приходите достигнаа 20,34 милијарди долари

Американската инвестициска банка Морган Стенли (Morgan Stanley) оствари подобри финансиски резултати од очекуваните во третиот квартал од 2026 година, пред сè благодарение на силниот раст на приходите од тргување со акции, во период на зголемена нестабилност на финансиските пазари.
Вкупните приходи на банката достигнаа 20,34 милијарди долари, што претставува раст од 12 проценти во споредба со истиот период минатата година. Резултатот ги надмина прогнозите на аналитичарите анкетирани од LSEG, кои очекуваа приходи од 19,95 милијарди долари.
Нето-добивката се зголеми за 6,5 проценти, од 4,61 милијарда на 4,91 милијарда долари, додека добивката по акција изнесуваше 3,03 долари, над очекуваните 2,91 долар.
Силен раст на приходите од тргување со акции
Најголем придонес за позитивните резултати имаше сегментот за тргување со акции, каде што приходите се зголемија за речиси 41 процент, достигнувајќи 5,8 милијарди долари.
Во текот на кварталот, инвеститорите интензивно ги приспособуваа своите портфолија поради промените во каматните стапки на американската централна банка, геополитичката неизвесност и големите ценовни осцилации кај акциите на компаниите поврзани со вештачката интелигенција.
Зголемената пазарна нестабилност позитивно влијаеше врз приходите на Морган Стенли, бидејќи поголемиот обем на трансакции и почестите промени во инвестициските портфолија ја зголемија активноста во трговскиот сегмент.
Сепак, растот на приходите од тргувањето со акции беше проследен со послаби резултати во сегментот на обврзници, валути и суровини.
Приходите од тргување со инструменти со фиксен принос се намалија за 7,3 проценти, на 2,01 милијарда долари.
Ваквите разлики меѓу двата главни трговски сегмента беа забележани и кај дел од конкурентските банки, бидејќи инвеститорите покажаа поголем интерес за технолошките и другите акции, додека повисоките каматни стапки и неизвесноста на пазарот на државни обврзници го отежнуваа работењето со инструментите со фиксен принос.
Послаби резултати од претходниот квартал, но над минатогодишното ниво
Во вториот квартал од годинава, Морган Стенли оствари рекордни приходи од 21,3 милијарди долари и нето-добивка од 5,58 милијарди долари.
Иако резултатите во периодот од јули до септември беа пониски во споредба со претходното тримесечје, тие останаа значително над минатогодишното ниво и над очекувањата на пазарот.
Банката во изминатите години настојува да ја намали зависноста од променливите приходи од инвестициското банкарство и тргувањето, насочувајќи се кон постабилни извори на приходи, особено од управувањето со имот.
Вредноста на средствата на клиентите во сегментите за управување со приватен и институционален имот во вториот квартал достигна десет билиони долари, додека сегментот за управување со богатство привлече рекордни 148 милијарди долари нови средства.
Високите каматни стапки создаваат нови предизвици
Вниманието на инвеститорите сега е насочено кон проценките на извршниот директор на Морган Стенли, Тед Пик, за перспективите на пазарот на спојувања и преземања, како и на иницијалните јавни понуди на акции до крајот на годината.
Повисоките каматни стапки имаат двојно влијание врз банкарскиот сектор. Од една страна, тие можат да ги зголемат приходите од камати и да поттикнат поголема трговска активност во услови на нестабилни пазари. Од друга страна, го поскапуваат финансирањето на преземањата, влијаат врз вреднувањето на компаниите и можат да го одложат нивното излегување на берза.
Поради повисоките трошоци за капитал и посложените процени на вредноста, компаниите што планираат аквизиции или јавни понуди на акции би можеле да ги одложат своите активности, дури и кога постои значителен број подготвени трансакции.
Морган Стенли претходно соопшти дека располага со силно портфолио потенцијални зделки во инвестициското банкарство и дека компаниите сè уште се наоѓаат во средината на голем инвестициски циклус поврзан со развојот на вештачката интелигенција.
Најновите резултати на Морган Стенли ја потврдуваат двојната слика на Волстрит: нестабилноста на финансиските пазари создава значителни можности за заработка од тргување, додека високите каматни стапки истовремено претставуваат ризик за забавување на спојувањата, преземањата и излегувањето на компаниите на берза.



Морган Стенли ги надмина очекувањата: Приходите достигнаа 20,34 милијарди долари

ЕЦБ предупредува: Климатските промени носат сè поголеми ризици за банките и финансиската стабилност

МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?

Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании

Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии







Банки
ЕЦБ предупредува: Климатските промени носат сè поголеми ризици за банките и финансиската стабилност
Климатските промени, деградацијата на природата и растечката глобална неизвесност создаваат нови ризици за банкарскиот сектор, кои сè потешко можат да се предвидат со традиционалните финансиски модели. Европските банки мора навремено да ја зајакнат својата отпорност, наместо да чекаат кризите да се случат, предупреди Франк Елдерсон, член на Извршниот одбор на Европската централна банка (ЕЦБ) и потпретседател на нејзиниот Надзорен одбор.
Во обраќањето на заедничката конференција на Европската централна банка и Банката на Англија, одржана на 14 октомври 2026 година во Франкфурт, Елдерсон истакна дека светот станува сè покомплексен и меѓусебно поврзан, поради што дури и релативно мали промени можат да предизвикаат несразмерно големи економски и финансиски последици.
Според него, традиционалните модели за процена на ризиците, кои главно се потпираат на историски податоци, веќе не се доволни за соодветно предвидување на последиците од климатските промени и другите глобални предизвици.
Над 70 проценти од каматните приходи се поврзани со јаглеродно интензивни сектори
Елдерсон посочи дека европските банки и супервизорските институции во изминатата деценија постигнале значителен напредок во идентификувањето и управувањето со климатските ризици.
Сепак, изложеноста на банкарскиот сектор на економските активности поврзани со високи емисии на јаглерод останува значителна.
Според податоците што ги изнесе, од 2022 година наваму, просечното учество на каматните приходи што значајните банки под надзор на ЕЦБ ги остваруваат од јаглеродно интензивните сектори постојано надминува 70 проценти.
Ова покажува дека климатската транзиција може да има значајни последици врз кредитните портфолија, профитабилноста и капиталната позиција на банките.
Истовремено, благодарение на подобрените податоци и аналитички алатки, финансиските институции сè попрецизно можат да ги проценат потенцијалните загуби од суши, поплави и други екстремни временски појави.
Климатските ризици можат да бидат поголеми од сегашните процени
Еден од клучните проблеми, според Елдерсон, е што климатските промени можат да предизвикаат последици кои не се опфатени со постојните модели.
Тој предупреди дека одредени критични точки во климатскиот систем, како потенцијалното пропаѓање на амазонските шуми или нарушувањето на атлантската океанска циркулација, можат да предизвикаат големи и тешко предвидливи промени.
Дополнителен ризик претставува истовременото појавување на повеќе екстремни настани, како суши и топлотни бранови, недостиг од вода, нарушувања во земјоделското производство и притисоци врз енергетските системи.
Елдерсон нагласи дека веќе се надминати седум од деветте планетарни граници, што дополнително ја зголемува неизвесноста за идните економски последици.
Како особено загрижувачки податок тој го издвои фактот дека Арктикот се загрева речиси четирипати побрзо од глобалниот просек, додека Европа се загрева приближно двојно побрзо.
Според него, забрзаното затоплување, рекордните температури на океаните и намалената отпорност на екосистемите покажуваат дека климатските и природните кризи во одредени аспекти се развиваат побрзо и поинтензивно од претходните очекувања.
Само околу 15 проценти од банкарските климатски стрес-тестови ги опфаќаат сите ризици што самите банки ги сметаат за значајни
ЕЦБ укажува и на ограничувањата во примената на климатските сценарија и стрес-тестовите.
Елдерсон истакна дека, во рамките на интерните процеси за процена на адекватноста на капиталот, климатските стрес-тестови и анализите на сценарија ги опфаќаат сите фактори на ризик што самите банки ги оценуваат како материјално значајни само во околу 15 проценти од случаите.
Поради тоа, банките не треба механички да ги применуваат постојните климатски сценарија, туку да ги приспособуваат на локалните услови, да ги преиспитуваат нивните претпоставки и да анализираат и екстремни, но реално можни случувања.
Според Елдерсон, сценаријата не треба да се третираат како точни прогнози за иднината, туку како алатка за утврдување на слабостите и за подготовка за различни можни исходи.
Банките мора да инвестираат во отпорност пред да се случи кризата
Пораката на ЕЦБ е дека финансиските институции мора да ја зајакнуваат својата отпорност и на ризици што во моментот не можат целосно да се идентификуваат или измерат.
Тоа подразбира одржување доволно капитал и ликвидност, зајакнување на оперативните капацитети, поголема стратешка флексибилност и подобро управување со кредитните и инвестициските портфолија.
Банките треба редовно да ја проверуваат сопствената подготвеност за непредвидени шокови и да ги приспособуваат деловните модели на променливото ризично опкружување.
Елдерсон посочи дека инвестициите во приспособување кон климатските промени и намалување на нивните последици се важен дел од долгорочното управување со ризиците.
Вештачката интелигенција и квантните компјутери носат дополнителна неизвесност
Покрај климатските ризици, ЕЦБ предупредува и на предизвиците што произлегуваат од геополитичките тензии, демографските промени и брзиот технолошки развој.
Особено внимание се посветува на вештачката интелигенција, која го менува опкружувањето на кибернетските ризици, како и на квантните компјутери, чиј развој во иднина би можел да ја загрози безбедноста на денес шифрираните чувствителни информации.
Овие ризици, заедно со климатските промени, можат да влијаат врз одржливоста на деловните модели на банките, поради што е потребно сеопфатно унапредување на системите за управување со ризици.
Елдерсон потсети дека зголемената неизвесност е еден од заедничките предизвици опфатени со супервизорските приоритети на европскиот банкарски надзор за периодот 2026–2028 година.
Главниот заклучок од неговото обраќање е дека финансиската стабилност во иднина нема да зависи само од способноста на банките да ги пресметаат познатите ризици, туку и од нивната подготвеност да се справат со непредвидливи кризи.
За ризиците што се познати, задачата е тие да се измерат; за ризиците чие влијание останува неизвесно, потребна е подготовка; а за ризиците што сè уште не можат да се предвидат, неопходно е градење отпорност, порача Елдерсон.
Банки
Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании
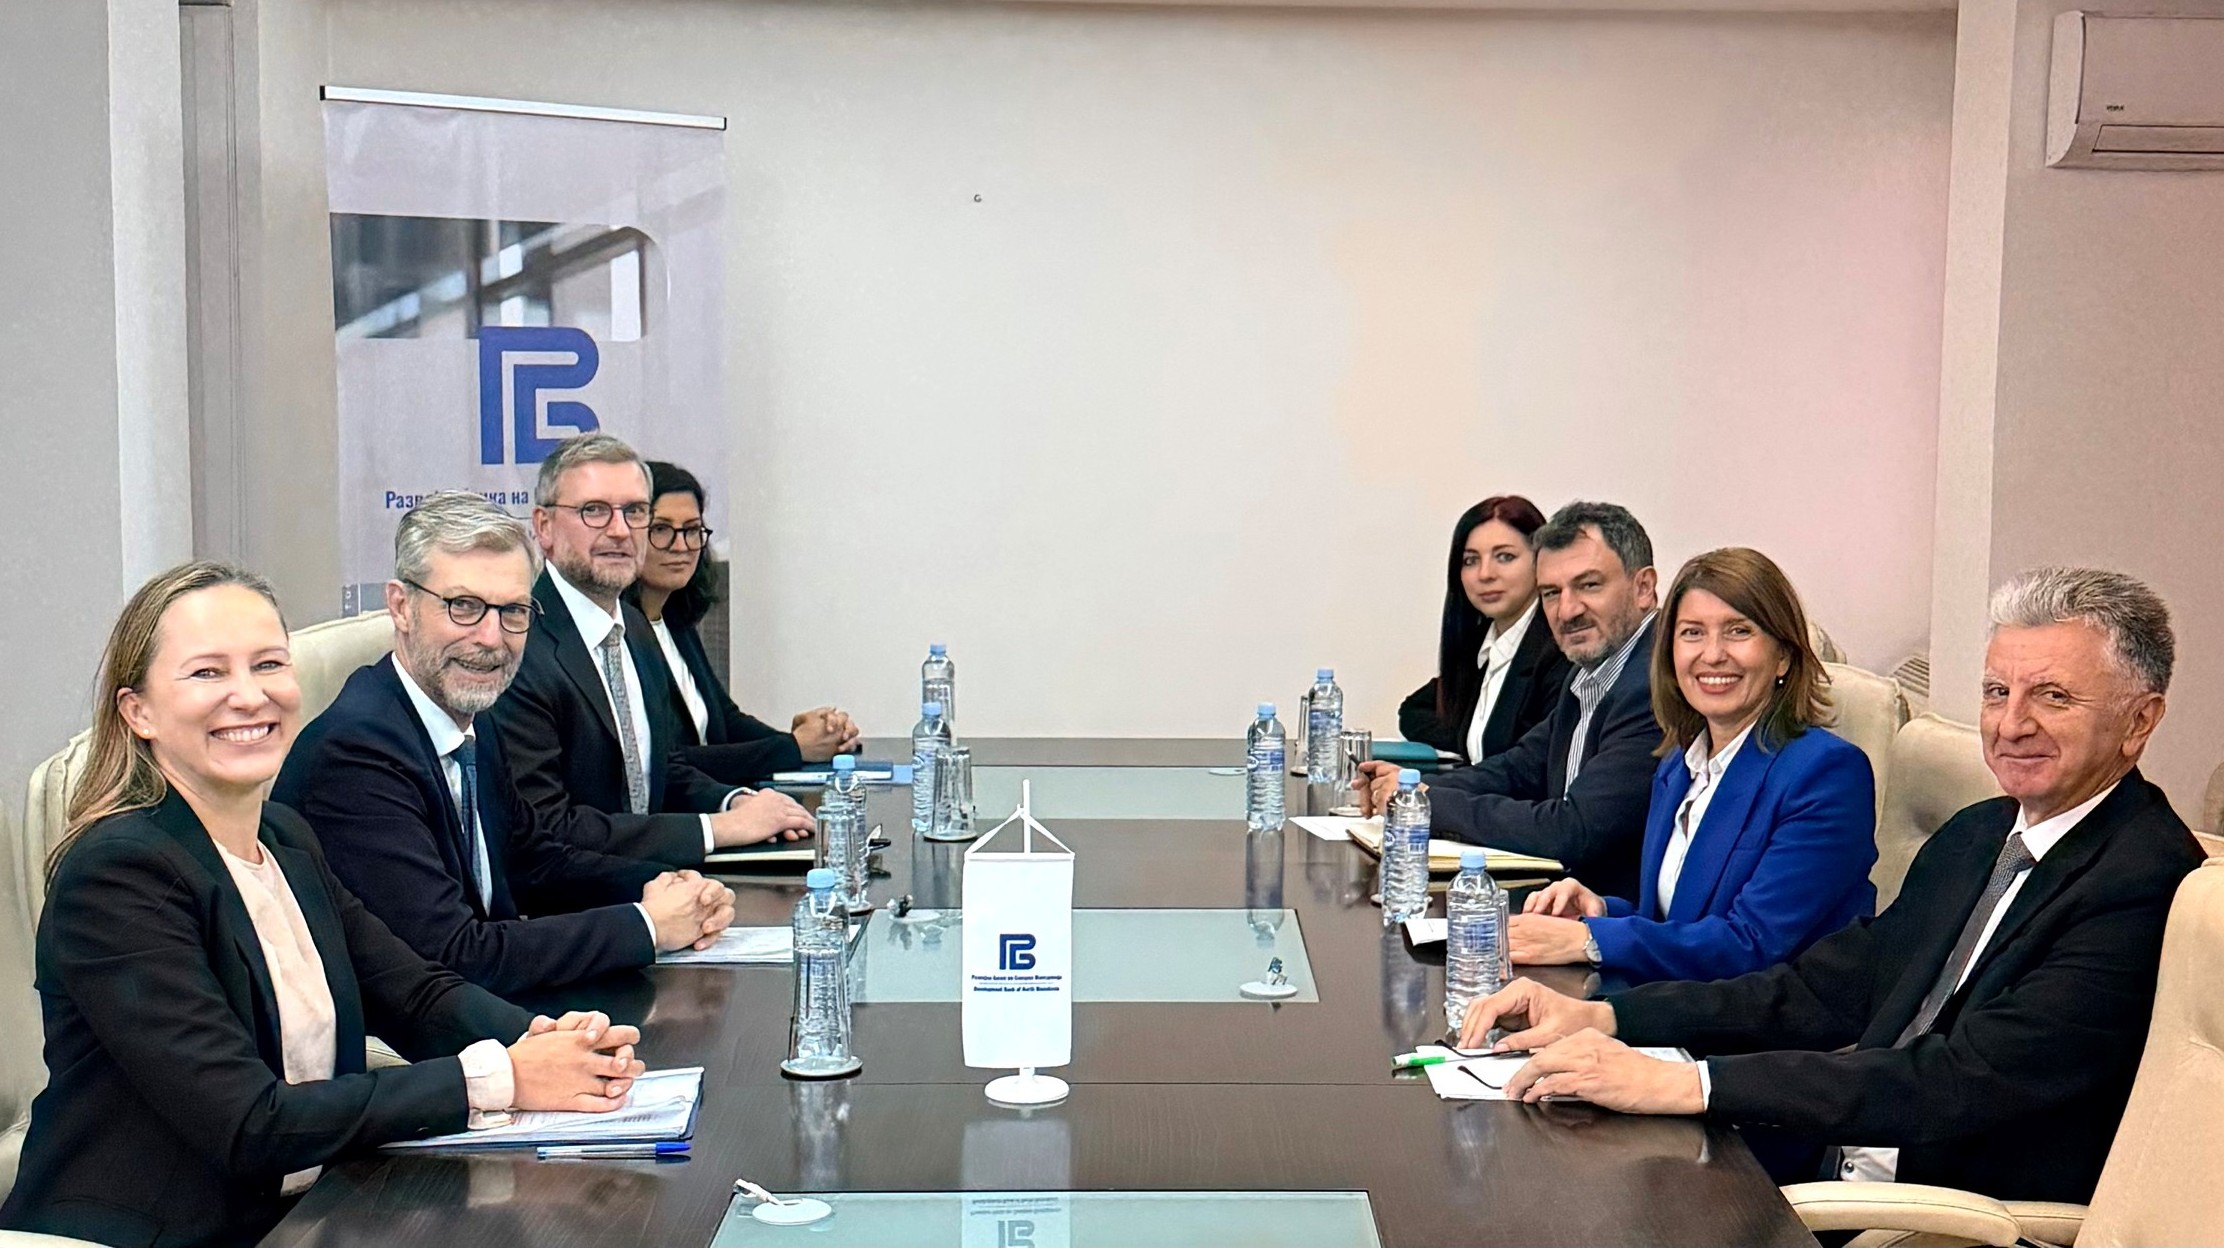
Проширување на финансиската поддршка за малите и средни претпријатија, зелената транзиција, дигитализацијата и женското претприемништво биле главните теми на средбата меѓу претставници на Развојната банка на Северна Македонија и Европската инвестициска банка (ЕИБ).
Членовите на Управниот одбор на Развојната банка на Северна Македонија, д-р Ефимија Димовска и Бесим Небиу, оствариле средба со заменик-претседателот на Европската инвестициска банка (ЕИБ), Роберт де Грот, на која разговарале за продолжување и унапредување на меѓусебната соработка.
На средбата била потврдена долгогодишната успешна соработка меѓу двете финансиски институции, во чии рамки досега се реализирани бројни проекти насочени кон поддршка на малите и средни претпријатија и поттикнување на развојот на домашната економија.
Посебен акцент во разговорите бил ставен на можностите за воведување нови поволни кредитни линии, со кои би се обезбедила дополнителна финансиска поддршка за македонските компании. Како приоритетни области биле посочени финансирањето на зелената транзиција, дигиталната трансформација и поттикнувањето на женското претприемништво.
Дополнително, се разговарало и за можноста Европската инвестициска банка да обезбеди техничка помош, со цел полесно идентификување, подготовка, развој и реализација на квалитетни проекти што би придонеле за економскиот раст.
Од Развојната банка истакнуваат дека Европската инвестициска банка останува еден од нејзините најзначајни стратешки партнери и дека соработката ќе продолжи во насока на создавање поповолни услови за финансирање на домашниот бизнис-сектор.
Во фокусот на заедничките активности и натаму ќе бидат малите и средни претпријатија, кои имаат клучна улога во обезбедувањето долгорочен и одржлив раст на македонската економија.
Банки
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
Македонскиот банкарски сектор останува доминантно во странска сопственост, при што последните објавени показатели на Македонската банкарска асоцијација покажуваат дека учеството на странскиот капитал во вкупниот банкарски капитал на крајот од јуни 2026 година изнесувало 82,1 процент.
Во споредба со истиот период минатата година, кога учеството изнесувало 80,47 проценти, станува збор за зголемување од 1,63 процентни поени.
Истовремено, вкупниот капитал и резервите на банкарскиот сектор се зголемиле од 114,95 милијарди денари на крајот од јуни 2025 година на 130,75 милијарди денари една година подоцна.
Тоа претставува зголемување од приближно 15,8 милијарди денари, односно околу 13,7 проценти, што покажува дека капиталната основа на банкарскиот сектор расте паралелно со неговата актива.
Високото учество на странскиот капитал е важна структурна карактеристика на домашното банкарство. Голем дел од банките работат како дел од меѓународни финансиски групации, што може да обезбеди пристап до експертиза, технологии и развиени системи за управување со ризици.
Сепак, странската сопственост сама по себе не претставува гаранција за подобра финансиска успешност или пониски трошоци за клиентите. За таква проценка потребно е да се споредат профитабилноста, капиталната адекватност, квалитетот на кредитите и оперативната ефикасност на поединечните банки.
Дополнително, промените во сопственичката структура можат да произлезат од докапитализации, трансакции со акции и други корпоративни активности, поради што зголемувањето на процентуалното учество на странскиот капитал не треба автоматски да се толкува како влез на нов странски инвеститор.
Во октомври 2026 година, на домашниот пазар се актуелни и капиталните активности на поединечни банки. Силк Роуд Банка неодамна реализираше нова емисија акции во вредност од приближно 3,57 милиони евра, додека претходно беше објавена и намерата на австриската Штаермеркише Шпаркасе групација за преземање на УНИ Банка.
Овие активности се различни по својата природа. Докапитализацијата претставува зголемување на капиталот на постојна банка, додека преземањето се однесува на промена на контролата врз сопственоста и може да биде условено со регулаторни одобренија.
Од аспект на финансиската стабилност, најважно е дека банкарскиот сектор на крајот од јуни 2026 година имал стапка на адекватност на капиталот од 19,52 проценти, што претставува значајна капитална основа за покривање на ризиците.
За домашниот пазар, идните промени во сопственичката структура ќе бидат важни не само од аспект на концентрацијата, туку и поради нивното потенцијално влијание врз конкуренцијата, цените на банкарските услуги и достапноста на финансирањето.
Редакција Банкарство
Морган Стенли ги надмина очекувањата: Приходите достигнаа 20,34 милијарди долари
ЕЦБ предупредува: Климатските промени носат сè поголеми ризици за банките и финансиската стабилност
МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?
Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии