Анализи
Златото го губи позитивниот моментум, продажниот притисок останува засилен
Цената на златото продолжи да се движи надолу во рамки на краткорочниот негативен тренд, откако позитивниот моментум почна да слабее, покажува техничката анализа на Economies.com.
Според анализата, златото ги продлабочило загубите во текот на денот, при што продажниот притисок останува засилен. Движењето на цената и натаму се одвива во близина на линијата на поддршка, додека индикаторите за релативна сила повторно испраќаат негативни сигнали, откако претходно излегоа од зоната на прекумерна продажба.
Сепак, златото засега наоѓа поддршка кај 50-дневниот експоненцијален подвижен просек, што може да помогне во стабилизирање на цената и евентуален обид за закрепнување. И покрај тоа, техничката слика останува претпазлива, особено доколку цената не успее да се задржи над ова ниво на поддршка.

Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?

ММФ и Светска банка со нови предупредувања: Светската економија под притисок од скапата енергија и растечкиот долг

„Силк Роуд Банка го зголемува капиталот: Реализирана нова емисија акции од 3,57 милиони евра“

Платите ќе се намалуваат во најголемите европски економии, Германија е единствениот исклучок

ВЕРТИК ги поканува компаниите со приходи над 5 милиони евра на Самитот за финансирање и ИПО 2026 во Букурешт

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии




Анализи
Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?
Националната референтна каматна стапка во Македонија продолжува да се намалува и во октомври 2026 година достигна 2,61 отсто. Ова е најниското ниво од почетокот на годината, што отвора прашање дали граѓаните кои отплаќаат кредити со променлива каматна стапка можат да очекуваат пониски месечни рати.
Според податоците што ги објави Македонската банкарска асоцијација, националната референтна каматна стапка (НРКС) во јануари изнесувала 2,71 отсто, во јуни се намалила на 2,68 отсто, во септември на 2,63 отсто, додека за периодот од 1 до 31 октомври е утврдена на 2,61 отсто.
Тоа значи дека од почетокот на годината стапката е намалена за 0,10 процентни поени, додека во споредба со септември падот изнесува 0,02 процентни поени.
Што значи намалувањето за граѓаните со кредити?
Националната референтна каматна стапка се користи како основа за пресметување на каматата кај одредени кредитни производи со променлива каматна стапка. Таа најчесто се комбинира со фиксна каматна маржа што ја определува банката.
Оттука, намалувањето на референтната стапка може да придонесе за пониски трошоци за отплата на кредитите, но само кај договорите во кои каматата е директно поврзана со овој показател.
Сепак, намалувањето на НРКС не значи дека сите банки автоматски и веднаш ќе ги намалат ратите. Промената зависи од условите на конкретниот кредитен договор, периодот на усогласување на каматата и евентуално договорената минимална каматна стапка.
Колкава би била заштедата за станбен кредит од 50.000 или 100.000 евра?
За да се согледа ефектот од намалувањето, направивме илустративна пресметка за станбени кредити од 50.000 и 100.000 евра во денарска противвредност, со преостанат рок на отплата од 15 и 20 години.
Доколку претпоставиме фиксна банкарска маржа од 2,5 процентни поени, намалувањето на референтната камата од јануарските 2,71 на октомвриските 2,61 отсто би значело намалување на вкупната годишна камата од 5,21 на 5,11 отсто.
| Износ на кредит | Преостанат рок | Стара рата | Нова рата | Месечна заштеда |
|---|---|---|---|---|
| 50.000 € | 15 години | 400,89 € | 398,27 € | 2,62 € |
| 50.000 € | 20 години | 335,81 € | 333,02 € | 2,79 € |
| 100.000 € | 15 години | 801,78 € | 796,54 € | 5,24 € |
| 100.000 € | 20 години | 671,61 € | 666,05 € | 5,56 € |
Пресметката покажува дека кај кредит од 50.000 евра со преостанат рок од 20 години, месечната заштеда би изнесувала околу 2,8 евра, додека кај кредит од 100.000 евра со истиот рок, заштедата би била околу 5,6 евра месечно.
Иако износите на прв поглед не изгледаат големи, натамошното намалување на референтната камата би можело дополнително да ги намали трошоците за задолжување.
Дали следува ново намалување на каматите?
Октомвриското ниво на референтната стапка потврдува дека надолниот тренд продолжува, но не претставува гаранција дека ќе следуваат нови намалувања на каматите кај кредитите.
За граѓаните кои веќе отплаќаат станбени или потрошувачки кредити, клучно е да проверат дали нивниот договор предвидува камата поврзана со НРКС и кога банката го врши следното усогласување.
Кај кредитите со фиксна каматна стапка, намалувањето на референтната стапка нема директно влијание врз месечната обврска во периодот за кој каматата е фиксирана.
И покрај релативно малото намалување, движењето на националната референтна каматна стапка останува важен сигнал за домашниот кредитен пазар, особено за домаќинствата со долгорочни задолжувања.
Анализи
Најбогатите земји во светот: Кој е на врвот во 2026 година и како се промени глобалната листа за две децении?
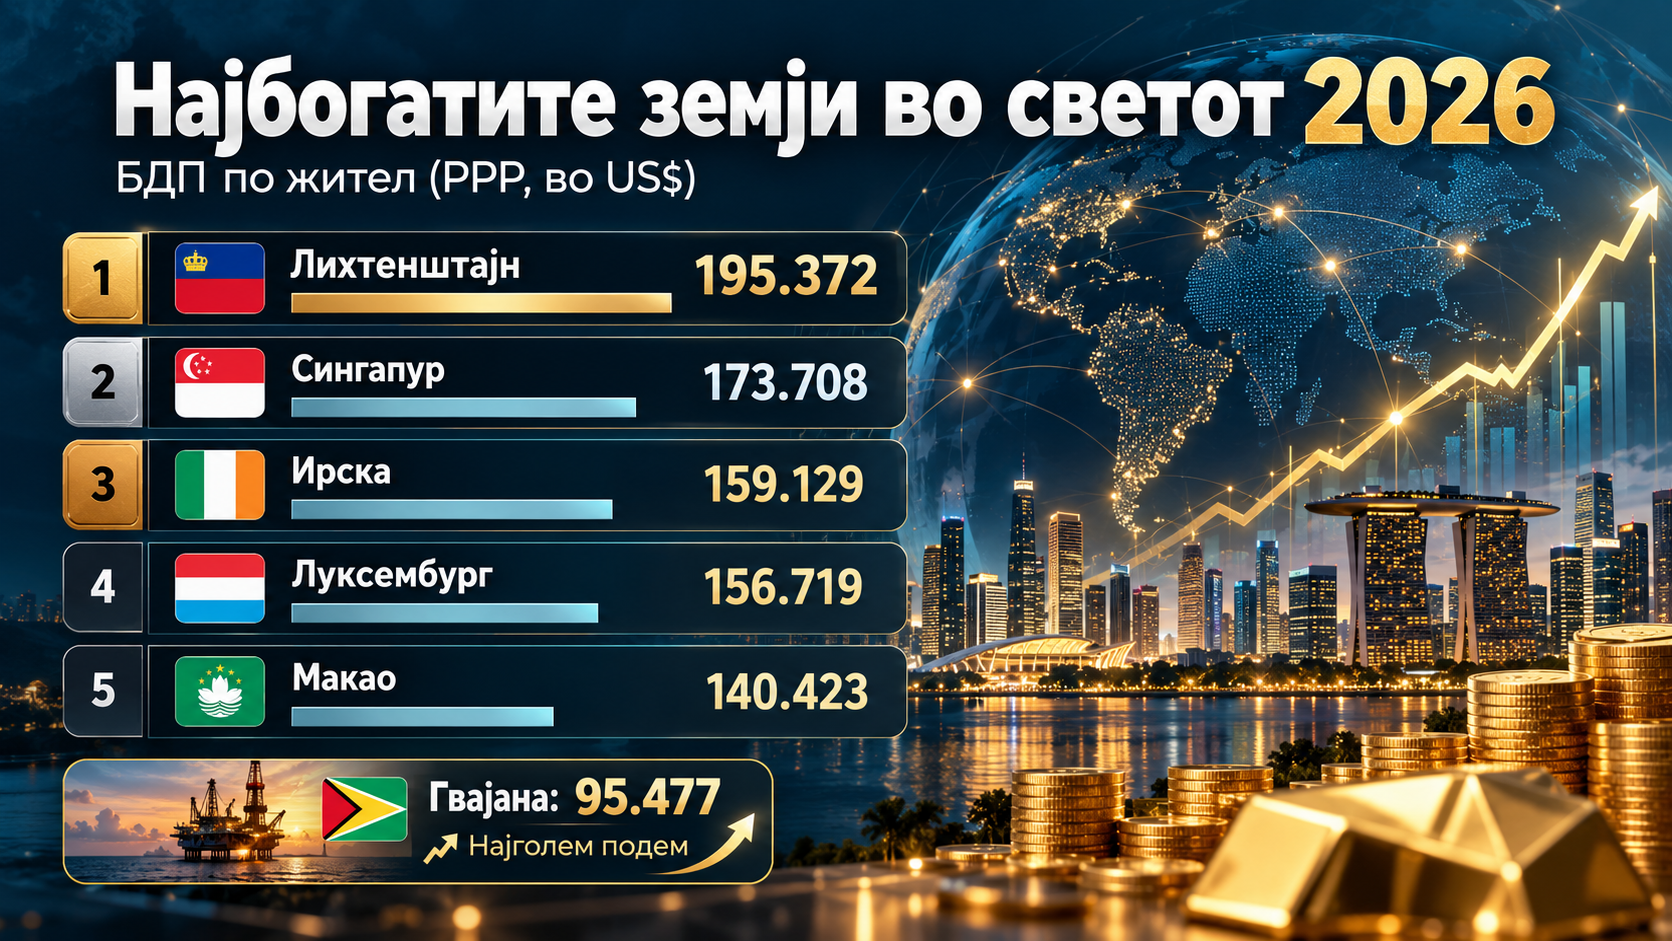
Лихтенштајн, Сингапур и Ирска се трите најбогати економии во светот според бруто-домашниот производ (БДП) по жител, прилагоден според паритетот на куповната моќ (ППП). Најновите проекции за 2026 година покажуваат значителни промени во глобалното рангирање во изминатите две децении, при што најголем напредок бележат земјите што успеале да ги искористат технолошкиот развој, меѓународните инвестиции и природните ресурси.
Според податоците од извештајот World Economic Outlook на Меѓународниот монетарен фонд (ММФ), претставени во анализата на Visual Capitalist, на врвот на листата и понатаму доминираат мали, високоразвиени економии, претежно од Европа.
Сепак, меѓу најинтересните промени се издвојува подемот на Гвајана, јужноамериканска земја која благодарение на експлоатацијата на нафта за релативно краток период се искачи меѓу најбогатите економии според овој показател.
Лихтенштајн останува на врвот, Сингапур и Ирска бележат силен напредок
Лихтенштајн уште во 2006 година беше најбогатата земја во светот според БДП по жител, со 112.499 долари. Тогаш беше единствената економија чиј БДП по жител надминуваше 100.000 долари.
Две децении подоцна, оваа мала европска држава го задржува првото место, со проектирани 195.372 долари по жител во 2026 година.
На второто место е Сингапур, со 173.708 долари, додека Ирска се искачува на третата позиција со 159.129 долари. Луксембург, кој во 2006 година беше втор, сега е на четвртото место со 156.719 долари.
Напредокот на Сингапур е резултат на долгорочниот развој на меѓународно конкурентни индустрии, особено производството на полупроводници и фармацевтската индустрија.
Ирска, пак, својот економски раст во голема мера го должи на присуството на мултинационалните компании и на меѓународните капитални текови.
Топ 20 најбогати економии во светот во 2026 година
Според проекциите на ММФ, рангирањето врз основа на БДП по жител, прилагоден според паритетот на куповната моќ, изгледа вака:
| Ранг | Земја/економија | БДП по жител (USD) |
|---|---|---|
| 1 | 🇱🇮 Лихтенштајн | 195.372 |
| 2 | 🇸🇬 Сингапур | 173.708 |
| 3 | 🇮🇪 Ирска | 159.129 |
| 4 | 🇱🇺 Луксембург | 156.719 |
| 5 | 🇲🇴 Макао | 140.423 |
| 6 | 🇳🇴 Норвешка | 115.548 |
| 7 | 🇶🇦 Катар | 112.312 |
| 8 | 🇨🇭 Швајцарија | 105.680 |
| 9 | 🇹🇼 Тајван | 98.051 |
| 10 | 🇧🇳 Брунеј | 97.858 |
| 11 | 🇬🇾 Гвајана | 95.477 |
| 12 | 🇺🇸 САД | 94.430 |
| 13 | 🇩🇰 Данска | 89.667 |
| 14 | 🇦🇪 Обединети Арапски Емирати | 87.774 |
| 15 | 🇳🇱 Холандија | 87.773 |
| 16 | 🇸🇲 Сан Марино | 87.141 |
| 17 | 🇭🇰 Хонгконг | 84.212 |
| 18 | 🇮🇸 Исланд | 82.730 |
| 19 | 🇲🇹 Малта | 82.421 |
| 20 | 🇸🇦 Саудиска Арабија | 78.815 |
Како нафтата ја трансформираше Гвајана?
Една од најголемите промени на глобалната листа е подемот на Гвајана.
Производството на нафта во оваа јужноамериканска земја започна дури во декември 2019 година. Со зголемувањето на производството од нафтените наоѓалишта во морето, економските ефекти постепено се проширија и во другите сектори.
Приходите од нафта овозможија финансирање инфраструктурни проекти и програми за развој на човечкиот капитал, додека јавните инвестиции придонесоа за раст на градежништвото и другите домашни економски активности.
Според проекциите за 2026 година, БДП по жител во Гвајана достигнува 95.477 долари, со што земјата се позиционира на 11. место во светот, пред Соединетите Американски Држави, каде што овој показател изнесува 94.430 долари.
Сепак, најголемиот предизвик за Гвајана останува претворањето на брзиот економски раст во долгорочни придобивки за населението.
Земјата акумулира дел од приходите од нафта во Фондот за природни ресурси, со цел да воспостави рамнотежа меѓу тековните развојни потреби и штедењето за идните генерации.
Овој пристап е особено важен поради нестабилноста на цените на нафтата, но и поради фактот дека високиот просечен БДП по жител не значи автоматски повисоки приходи и подобар животен стандард за секое домаќинство.
Ирска – економски раст поттикнат од мултинационалните компании
За разлика од Гвајана, економскиот подем на Ирска е поврзан со улогата на големите меѓународни компании.
Добивката што ја остваруваат странските мултинационални компании се вклучува во пресметката на ирскиот БДП, дури и кога дел од тие средства на крајот се префрлаат кон сопствениците во странство.
Ова може да создаде значителна разлика меѓу големината на економијата и доходот што реално останува на располагање на населението.
Особено впечатлив пример е 2015 година, кога префрлањето корпоративни биланси и интелектуална сопственост во Ирска предизвика исклучително голем пораст на официјално прикажаниот БДП.
Поради ваквите специфичности, ирските власти воведоа и дополнителен економски показател, со кој се настојува попрецизно да се прикаже домашната економска активност без дел од ефектите од работењето на мултинационалните компании.
Со проектирани 159.129 долари БДП по жител во 2026 година, Ирска го зазема третото место во светот и второто место во Европа.
Висок БДП не значи автоматски и висок животен стандард
Иако БДП по жител прилагоден според паритетот на куповната моќ е важен показател за споредување на економската моќ, тој не ја прикажува целосната слика за благосостојбата на населението.
Врз овој показател можат значително да влијаат приходите од природни ресурси, профитите на мултинационалните компании, големината на населението и структурата на економијата.
Токму затоа, високата позиција на глобалната листа не значи нужно дека секој граѓанин располага со соодветно високи приходи.
Споредбата на последните две децении покажува дека патиштата до економско богатство се различни: од технолошки развој и финансиски услуги, преку странски инвестиции, до експлоатација на природни ресурси.
За долгорочен економски успех, сепак, клучно останува создаденото богатство да се претвори во одржлив раст, квалитетни јавни услуги и повисок животен стандард.
Извор: Visual Capitalist / Меѓународен монетарен фонд (World Economic Outlook), преку Bankar.me. Податоците за 2026 година се проекции, изразени во тековни меѓународни долари според паритетот на куповната моќ.
Анализи
Ќе исчезне ли класичниот кредитен скор? Вештачката интелигенција веќе анализира како ги трошите парите
Класичниот кредитен скор сè почесто добива конкуренција од нов тип проценка: анализа на реалните парични текови на клиентот. Американската финтек-компанија Plaid го проширува својот систем за кредитно оценување со модели базирани на вештачка интелигенција, кои ја анализираат историјата на трансакции, приходите, штедењето и редовноста на плаќањата за да проценат колкав е ризикот еден клиент да не го врати кредитот.
Plaid, компанија позната по технологијата што ги поврзува банкарските сметки со финансиски апликации, ја претстави новата генерација на LendScore, како и LendScore Arc – модел кој користи вештачка интелигенција за да ги анализира редоследот и обрасците на трансакциите, наместо да се потпира само на класични кредитни податоци. Според компанијата, во раните тестирања Arc овозможил раст на одобрувањата кај субпримарните корисници, а LendScore 2 покажал поголема предиктивна моќ во однос на користење само традиционални cash-flow податоци.
Идејата е едноставна: наместо банката да гледа само дали клиентот претходно имал кредит и дали редовно го отплаќал, системот може да види како се движат парите на неговата сметка – колку редовно пристигнува приход, колку се трошоците стабилни, дали се плаќаат сметки навреме и дали постои простор за нова месечна обврска.
Plaid вели дека, кога клиентот дал согласност за споделување на податоците, неговите cash-flow информации можат да стигнат до кредиторот за помалку од две секунди. Компанијата ова го гледа како начин банките и финтек-кредиторите побрзо да донесуваат одлуки, особено за луѓе кои немаат долга кредитна историја.
Што би значело ова за Македонија?
Темата станува особено интересна ако се погледне развојот на домашната платежна инфраструктура.
Северна Македонија веќе има Закон за платежни услуги и платни системи усогласен со европските правила во оваа област, а регулативата предвидува и даватели на услуги за информации за сметки, како и стандарди за сигурна комуникација меѓу нив и банките. Народната банка има донесено и правила за силна автентикација и безбедна комуникација меѓу давателите на платежни услуги, вклучително и сервисите што пристапуваат до информации од сметки.
Тоа е технолошката и регулаторната основа на она што најчесто се нарекува open banking.
Во пракса, доколку ваквата инфраструктура се развие целосно и клиентот даде изречна согласност, банка или овластен финансиски сервис би можел да добие пристап до податоци од сметки што клиентот ги има и во други банки. Тоа не значи автоматски дека денес македонските банки веќе користат Plaid-подобни AI модели за кредитни одлуки, туку дека регулаторната насока овозможува вакви услуги да станат технички можни.
Тогаш кредитната проценка би можела да изгледа сосема поинаку: клиентот аплицира онлајн, дозволува пристап до релевантните сметки, системот ги анализира приходите и расходите, а банката за неколку секунди добива проценка на ризикот.
Кредитната историја можеби повеќе нема да биде единствениот филтер
Овој модел може особено да им помогне на луѓе кои немаат долга кредитна историја, но имаат стабилни приходи и дисциплинирано финансиско однесување. Plaid токму тоа го посочува како една од главните предности на cash-flow underwriting – кредиторот добива подетална слика за тековната финансиска состојба, а не само за минатото.
Но, со тоа се отвора и друго прашање: колку податоци сме подготвени да споделиме за да добиеме побрз кредит?
Ако алгоритмот анализира илјадници трансакции, тогаш кредитната одлука повеќе не се базира само на плата, задолженост и кредитна историја, туку и на многу подетален модел на финансиското однесување.
Затоа иднината на кредитирањето нема да зависи само од тоа колку е паметен алгоритмот, туку и од правилата за согласност, приватност, објаснивост на одлуката и заштита од дискриминација.
За Македонија, најважното прашање не е дали ваквата технологија ќе стигне, туку кога и под кои правила банките ќе почнат да ја користат. Со развојот на open banking инфраструктурата, можноста кредитната одлука да се донесува речиси во реално време веќе не изгледа како далечна технологија.
Падна референтната каматна стапка на 2,61 отсто – колку ќе се намалат ратите за станбените кредити?
ММФ и Светска банка со нови предупредувања: Светската економија под притисок од скапата енергија и растечкиот долг
„Силк Роуд Банка го зголемува капиталот: Реализирана нова емисија акции од 3,57 милиони евра“
Платите ќе се намалуваат во најголемите европски економии, Германија е единствениот исклучок
ВЕРТИК ги поканува компаниите со приходи над 5 милиони евра на Самитот за финансирање и ИПО 2026 во Букурешт
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии