Банки
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 1,75% и во второто тримесечје од 2026 година
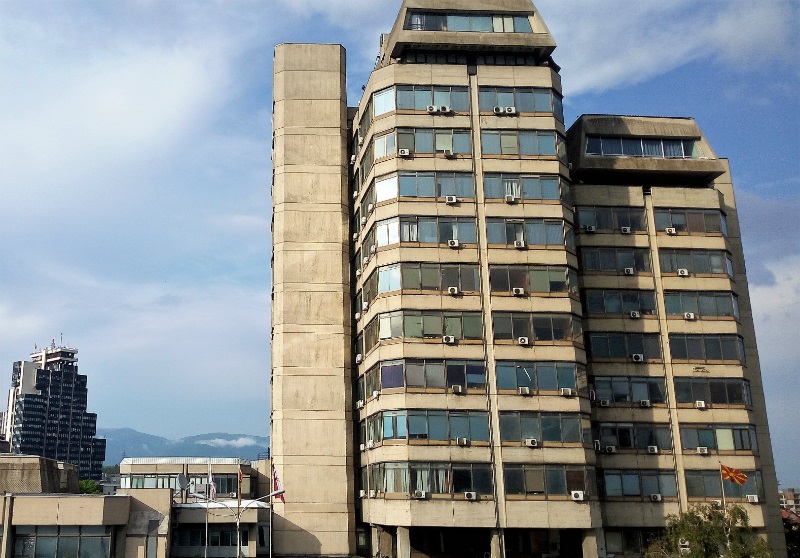


Врз основа на редовната квартална оцена на системските ризици, којашто ги вклучува податоците за последниот квартал од 2024 година, вклучително и последните расположливи податоци, Извршниот одбор на Народната банка донесе одлука да не се промени висината на стапката на противцикличниот заштитен слој на капиталот за изложеностите на банките кон клиенти од земјава, односно таа да се задржи на 1,75% од активата пондерирана според ризиците и во второто тримесечје од 2026 година. За изложеностите кон други земји ќе се применува стапката пропишана од националниот макропрудентен орган.
Со најновите квартални пресметки, вредноста на основниот показател не укажува на знаци на прегревање на кредитниот циклус. Сепак, кредитирањето на претпријатијата и населението забрзува, и тоа поизразено кај корпоративниот сектор. Цените на становите забележуваат променлива динамика, со раст во просек од околу 10%. Банкарскиот систем, според сите показатели, и натаму е стабилен со стабилна и добра солвентност и ликвидност, солидна профитабилност и ниска стапка на нефункционални кредити, а остварувањето на кредитните загуби во кредитното портфолио е ограничено. Од друга страна, ризиците од окружувањето стануваат поизразени, особено геополитичките ризици коишто предизвикуваат и нагорни ризици за инфлацијата. Во услови на поизразени ризици, монетарната политика и понатаму се води на претпазлив начин.
Народната банка во неколку наврати ја зголеми стапката на противцикличниот заштитен слој на капиталот, со што во нашиот банкарски се обезбеди солиден износ на дополнителен капитал врз оваа основа, зајакнувајќи ја на тој начин отпорноста на банките.
Народната банка и натаму внимателно ќе ги следи системските ризици и ќе ја преоценува висината на стапката на противцикличниот заштитен слој на капиталот на редовна квартална основа.



Вештачката интелигенција и блокчејн технологијата го менуваат банкарството – регулаторите предупредени на нови финансиски ризици

Банките на удар на протестите во Албанија – дали се безбедни парите на граѓаните?

Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?

Државата продаде хартии од вредност за 115 милиони евра – каматите достигнуваат до 5,2%

Народната банка со висока усогласеност со меѓународните стандарди – ММФ ја поддржува модернизацијата на статистичките системи

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Стопанска банка со промотивни камати до 3,5% за орочени депозити

Халкбанк со нов дизајн на електронското банкарство за правни лица





Банки
Вештачката интелигенција и блокчејн технологијата го менуваат банкарството – регулаторите предупредени на нови финансиски ризици
Брзиот развој на вештачката интелигенција, блокчејн технологијата и автоматизираните дигитални плаќања создава нови предизвици за глобалниот финансиски систем. Експертите предупредуваат дека регулаторите и финансиските институции мора да ја зајакнат меѓусебната соработка за навремено да одговорат на растечките ризици од финансиски измами, перење пари и злоупотреба на новите технологии.
Ова беше една од главните пораки на конференцијата Money20/20 во Лас Вегас, каде што Керол Хаус, поранешна функционерка во американското Министерство за финансии и Советот за национална безбедност, предупреди дека брзината на технолошките промени го надминува темпото со кое се приспособуваат регулаторните механизми.
Хаус, која денес е основач и извршна директорка на консултантската компанија Penumbra Strategies, смета дека одговорноста за безбедноста на финансискиот систем не може да биде само на државните институции.
Според неа, банките, финтек-компаниите и регулаторите мора заеднички да развиваат решенија за заштита од новите закани.
Вештачката интелигенција отвора нови можности, но и ризици
Развојот на таканаречената агентска вештачка интелигенција (Agentic AI), која овозможува софтверски системи самостојно да извршуваат одредени задачи и трансакции, постепено го менува начинот на функционирање на дигиталната економија.
Особено внимание привлекува концептот на агентска трговија (Agentic Commerce), во кој интелигентни дигитални агенти можат да учествуваат во процесите на купување, плаќање и управување со трансакции.
Иако ваквите решенија ветуваат побрзи и поефикасни финансиски услуги, тие истовремено отвораат прашања за безбедноста, доверливоста и одговорноста при извршувањето на трансакциите.
Хаус предупредува дека комбинирањето на напредната автоматизација со децентрализирани финансиски технологии може дополнително да ги усложни механизмите за контрола.
Кај вештачката интелигенција, особено значајни се ризиците од неточни или измислени информации, познати како „халуцинации“, додека кај блокчејн системите се поставува прашањето за одговорноста во децентрализирана средина.
Финансиските измами стануваат прашање на национална безбедност
Според Хаус, финансиските измами веќе не претставуваат само проблем за поединечни банки или клиенти, туку сè повеќе се поврзуваат со организиран криминал и меѓународни мрежи за перење пари.
Таа посочи дека криминалните организации користат сè пософистицирани технологии за измамнички активности, пренос на нелегални средства и прикривање на финансиските текови.
Посебно внимание беше насочено кон транснационалните мрежи за измами во Источна Азија, кои, според неа, се поврзани со организации за перење пари и трговија со луѓе.
Ваквите активности создаваат сериозни предизвици за финансиските институции, бидејќи технологијата овозможува сомнителните трансакции да се реализираат побрзо и преку повеќе јурисдикции.
Токму затоа, според Хаус, борбата против финансискиот криминал мора да се третира како пошироко безбедносно прашање, а не исклучиво како задача на банкарските служби за усогласеност.
Регулаторите и банките мора побрзо да разменуваат информации
Една од клучните препораки од конференцијата е воспоставување поефикасна размена на информации меѓу јавниот и приватниот сектор.
Хаус посочи дека искуствата од областа на сајбер-безбедноста покажуваат колку е важна брзата размена на информации за потенцијалните закани.
Според неа, слични механизми треба да се развиваат и во финансискиот сектор, со цел банките и регулаторите навремено да идентификуваат сомнителни активности и нови облици на измами.
Таа нагласи дека регулаторните рамки треба да бидат технолошки неутрални, односно да се засноваат на природата на финансиските активности и ризиците, наместо исклучиво на технологијата што се користи.
Сепак, само донесувањето правила не е доволно. Потребна е и нивна навремена, ефективна и доследна примена.
Големите банки имаат предност во управувањето со ризиците
Иако новите финтек-компании често се препознаваат како двигатели на финансиските иновации, традиционалните банки располагаат со значително искуство во управувањето со оперативните ризици, сајбер-безбедноста и регулаторната усогласеност.
Според Хаус, токму ова искуство може да биде особено важно при воведувањето нови технолошки решенија во финансискиот систем.
Сепак, таа предупреди дека потребни се дополнителни инвестиции и подобрувања, особено во процесите за откривање и спречување финансиски измами.
Банките и технолошките компании ќе мора да најдат рамнотежа меѓу брзината на иновациите и потребата од сигурни и контролирани финансиски трансакции.
Иднината на банкарството ќе зависи од соработката
Брзиот развој на вештачката интелигенција и блокчејн технологијата создава можности за автоматизација, намалување на трошоците и развој на нови финансиски услуги.
Но истовремено се зголемува и потребата од модернизирање на механизмите за спречување перење пари, заштита на клиентите и управување со технолошките ризици.
Според пораките од конференцијата Money20/20, регулаторите не треба само да реагираат откако ќе се појават проблеми, туку активно да соработуваат со финансиската индустрија уште во фазата на развој и воведување нови технологии.
За банките, ова значи дека дигиталната трансформација повеќе не е само прашање на подобри услуги и поголема ефикасност, туку и на способноста да обезбедат доверба, сигурност и заштита во финансиски систем што станува сè поавтоматизиран.
Извор: Banking Dive, „Regulators, industry urged to collaborate as new tech scales“, автор Кејтлин Мален (Caitlin Mullen)
Банки
Банките на удар на протестите во Албанија – дали се безбедни парите на граѓаните?
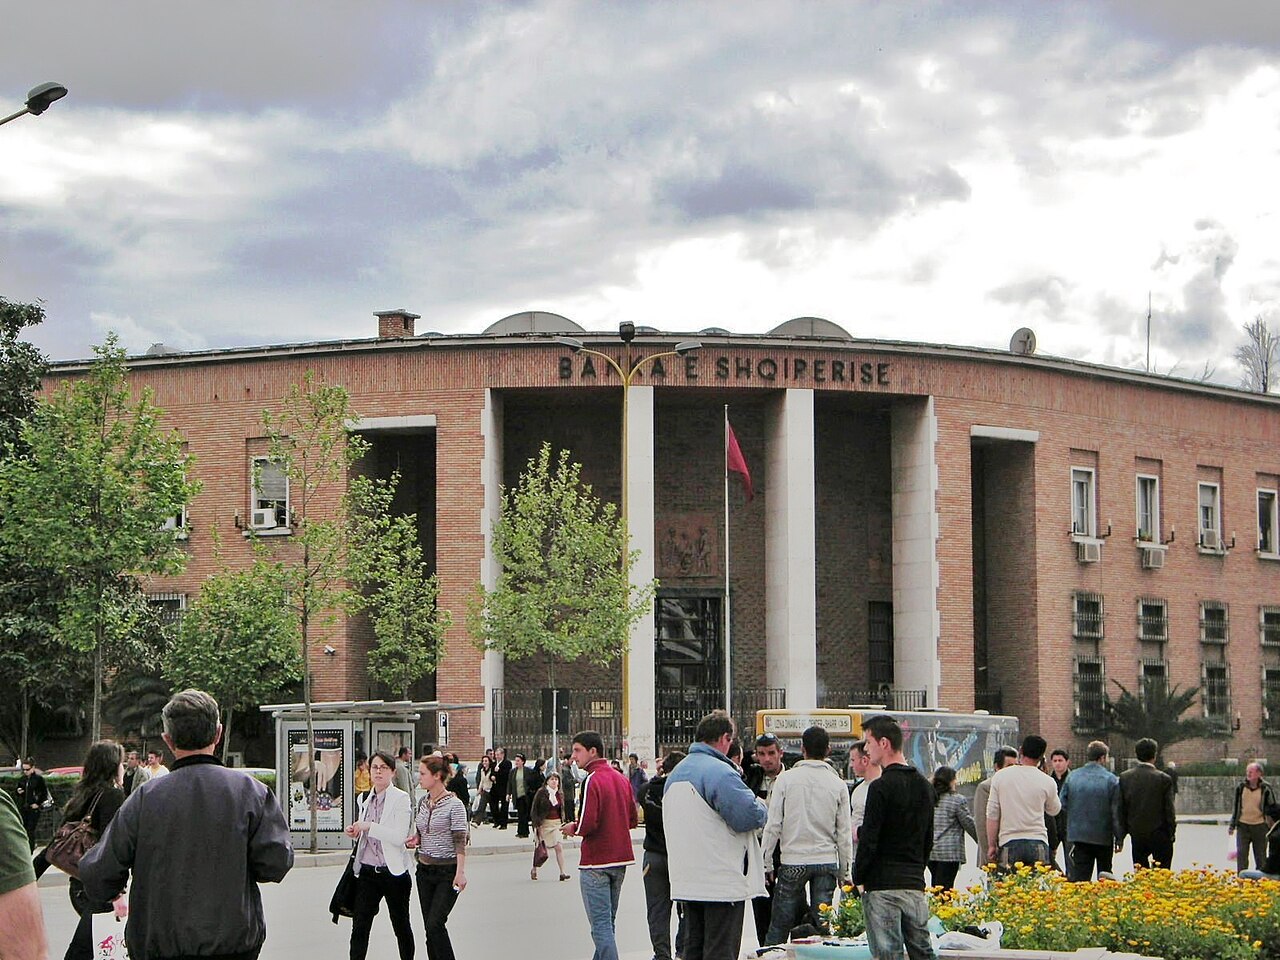
Централната банка на Албанија соопшти дека депозитите и заштедите на граѓаните се безбедни, и покрај нападите врз банкарски филијали и банкомати за време на антивладините протести во земјата. Инцидентите предизвикале материјална штета и привремени прекини во работењето на одредени експозитури, но, според монетарните власти, не е загрозена финансиската стабилност на банкарскиот систем.
Банката на Албанија нагласи дека платежните услуги продолжиле да функционираат нормално, и покрај оштетувањето на дел од банкарската инфраструктура.
Централната банка упати апел до граѓаните да ги почитуваат и заштитуваат финансиските институции, истовремено нагласувајќи го правото на мирен протест.
Оштетени банкарски филијали, но депозитите остануваат сигурни
По неколкудневните антивладини демонстрации во Албанија, кои на одредени места прераснале во насилни инциденти, дел од банкарските објекти претрпеле материјална штета.
Според информациите, демонстранти нападнале владини објекти, додека полицијата интервенирала со солзавец и водени топови. Во немирите биле оштетени и филијали на комерцијални банки и банкомати.
Сепак, Централната банка истакнува дека физичкото оштетување на банкарските простории не значи дека средствата на клиентите се загрозени.
Од институцијата посочуваат дека сигурноста на граѓаните, клиентите и вработените во финансиските институции останува главен приоритет.
Платежните услуги продолжуваат да функционираат
И покрај инцидентите, Банката на Албанија информира дека платежниот систем продолжил да функционира без поголеми нарушувања.
Одредени банкарски филијали привремено го ограничиле работењето од безбедносни причини, поради што граѓаните и компаниите се повикани да ги следат официјалните известувања од своите банки.
Централната банка препорачува поголемо користење на алтернативните банкарски канали во ситуациите кога физичкиот пристап до филијалите е ограничен.
Ова е особено важно за непречено извршување на секојдневните финансиски трансакции, вклучително и исплатата на плати и пензии, деловните плаќања и другите финансиски обврски.
Централната банка во постојана комуникација со комерцијалните банки
Банката на Албанија соопшти дека одржува редовна комуникација со комерцијалните банки и другите финансиски институции со цел да ги следи случувањата и да ги проценува потребните мерки за заштита.
Особено внимание се посветува на безбедноста на вработените и клиентите, како и на зачувувањето на банкарската инфраструктура.
Според централната банка, нормалното функционирање на финансиските институции е од суштинско значење за стабилноста на економската активност и довербата на јавноста.
Институцијата предупредува дека оштетувањето на банкарските објекти може да предизвика потешкотии во пристапот до услугите што секојдневно ги користат граѓаните и компаниите.
Политичките тензии дополнително ја усложнуваат состојбата
Инцидентите се случуваат во услови на засилени политички тензии и антивладини протести во Албанија.
Демонстрациите го зголемија притисокот врз премиерот Еди Рама, кој ги отфрли повиците за оставка.
Иако политичката состојба предизвикува неизвесност, Централната банка нагласува дека банкарскиот систем останува стабилен и дека оштетувањето на дел од физичката инфраструктура не ја нарушува сигурноста на депозитите.
Финансиската стабилност останува приоритет
Банката на Албанија најави дека ќе продолжи да соработува со надлежните институции за зачувување на финансиската стабилност и довербата во банкарскиот систем.
Од институцијата потенцираат дека континуитетот на банкарските услуги е директно поврзан со благосостојбата на граѓаните и непреченото функционирање на економијата.
И покрај нападите и привремените ограничувања во работењето на одредени филијали, албанските монетарни власти уверуваат дека депозитите на граѓаните остануваат безбедни, а банкарскиот и платежниот систем продолжуваат да функционираат.
Банки
Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?
Европската централна банка (ЕЦБ) ги забрзува подготовките за воведување на дигиталното евро, нова форма на пари што би можела значително да го промени начинот на кој граѓаните плаќаат, префрлаат средства и користат банкарски услуги. Проектот влегува во фаза на практични подготовки, а првите тестирања со вистински трансакции се планирани за 2027 година. Доколку биде усвоена потребната европска регулатива, ЕЦБ има цел да биде подготвена за евентуално издавање на дигиталното евро во 2029 година.
Дигиталното евро претставува еден од најзначајните проекти за модернизација на европскиот финансиски систем, со потенцијал да донесе побрзи и поедноставни плаќања, поголема конкуренција меѓу давателите на платежни услуги и нови можности за граѓаните и компаниите.
Сепак, неговото воведување сè уште не е конечна одлука. Европските институции треба да го завршат законодавниот процес, по што ЕЦБ ќе одлучува дали и кога ќе ја издаде новата дигитална форма на еврото.
Што точно претставува дигиталното евро?
Дигиталното евро би било електронска форма на заедничката европска валута, издадена од Европската централна банка и националните централни банки на еврозоната.
За разлика од парите што граѓаните денес ги чуваат на своите банкарски сметки, дигиталното евро би претставувало директна обврска на централната банка.
Тоа значи дека станува збор за јавни пари во дигитална форма, а не за приватна криптовалута како биткоинот или за нова валута со променлива пазарна вредност.
Едно дигитално евро би имало иста номинална вредност како едно евро во готовина.
Главната идеја е граѓаните да добијат дополнителен начин на плаќање преку мобилен телефон, дигитален паричник или друга поддржана технологија.
Дигиталното евро е замислено како дополнување на готовината, а не како нејзина замена.
Плаќања преку телефон, дури и без интернет
Една од најинтересните можности што ги предвидува проектот е плаќањето со дигитални евра и кога нема интернет-конекција.
Според концептот што го развива ЕЦБ, граѓаните би можеле да користат дигитален паричник за секојдневни трансакции, како плаќање во продавници, испраќање пари на други лица и купување преку интернет.
Предвидена е и офлајн функционалност, со која определени плаќања би можеле да се извршуваат без постојана интернет-врска.
Ова би било особено корисно во ситуации кога интернетот е недостапен, како и за граѓаните кои претпочитаат поедноставни начини на електронско плаќање.
ЕЦБ избра 36 компании за тестирање на дигиталното евро
Подготовките веќе добиваат конкретна форма.
Во јули 2026 година, Европската централна банка објави дека избрала 36 даватели на платежни услуги од еврозоната за учество во пилот-проектот.
Интересот бил значителен, со повеќе од 50 доставени пријави од банки и други финансиски институции.
Пилот-фазата е планирана да започне во втората половина на 2027 година и да трае 12 месеци.
Во тестирањето ќе учествуваат избрани даватели на платежни услуги, трговци и вработени во Европскиот систем на централни банки.
Целта е да се провери како функционира дигиталното евро во реални ситуации, од плаќање во продавница до пренос на средства меѓу корисници.
Овие трансакции ќе бидат дел од контролиран пилот-проект, а не општо воведување на дигиталното евро за сите граѓани.
Што ќе значи дигиталното евро за банките?
Иако дигиталното евро се развива од централните банки, комерцијалните банки ќе имаат значајна улога во неговата дистрибуција и користење.
Банките и другите овластени даватели на платежни услуги би можеле да им овозможуваат на клиентите пристап до дигитални паричници, префрлање средства и извршување плаќања.
Истовремено, воведувањето на дигиталното евро би можело да донесе дополнителна конкуренција на пазарот на платежни услуги.
Особено значајни промени се можни во сегментите на картичните плаќања, дигиталните трансфери и услугите за трговците.
За банките тоа би значело и потреба од дополнителни инвестиции во технолошка инфраструктура, сајбер-безбедност и приспособување на постојните системи.
Еден од предизвиците ќе биде и влијанието врз депозитите. Доколку дел од средствата што граѓаните ги чуваат на банкарски сметки се префрлат во дигитални евра, тоа би можело да влијае врз изворите на финансирање на банките.
Затоа во дизајнот на дигиталното евро се разгледуваат ограничувања на износот што едно лице би можело да го поседува, со цел да се намалат ризиците за финансиската стабилност.
Дали дигиталното евро ќе ги намали банкарските провизии?
Една од целите на проектот е да се создаде заедничка европска инфраструктура за дигитални плаќања, која би ја намалила зависноста од постојните меѓународни платежни мрежи.
За граѓаните, основните услуги со дигиталното евро се планирани како бесплатни.
За трговците, пак, новиот систем би можел да овозможи дополнителен избор на начини на плаќање и поголема конкуренција меѓу платежните оператори.
Тоа би можело да создаде услови за намалување на одредени трансакциски трошоци.
Сепак, конечните економски ефекти ќе зависат од усвоената регулатива, моделот на надоместоци и начинот на кој банките и платежните компании ќе ги организираат услугите.
Што ќе се случува со приватноста на граѓаните?
Прашањето за заштита на личните податоци е меѓу најважните аспекти на проектот.
ЕЦБ наведува дека дигиталното евро треба да обезбеди високо ниво на приватност, особено кај плаќањата без интернет-конекција.
Кај онлајн плаќањата, овластените даватели на платежни услуги и понатаму ќе имаат обврски поврзани со спречување перење пари и други законски барања.
Предвидениот модел има цел ЕЦБ да не може директно да ги поврзува поединечните трансакции со идентитетот на корисниците.
Сепак, дигиталното евро нема да значи целосна анонимност за сите видови плаќања. Конечните правила за приватност и пристап до податоците ќе зависат од усвоеното законодавство и техничкото решение.
Што би значело дигиталното евро за Македонија?
Иако Македонија не е членка на еврозоната, развојот на дигиталното евро е важен и за домашниот финансиски сектор.
Македонската економија има силни трговски и финансиски врски со Европската Унија, а еврото има значајна улога во меѓународните трансакции, штедењето и дел од кредитните производи.
Сепак, воведувањето на дигиталното евро во еврозоната не би значело негово автоматско воведување и во Македонија.
Пристапот на граѓаните и компаниите надвор од еврозоната ќе зависи од европската правна рамка, можните договори со трети земји и техничката поврзаност на платежните системи.
За македонските банки, развојот на дигиталното евро е уште еден сигнал дека европскиот платежен пазар постепено се насочува кон побрзи, поинтегрирани и дигитализирани финансиски услуги.
Дали 2029 година ќе биде пресвртница за европското банкарство?
Според плановите на ЕЦБ, техничката подготвеност за можно прво издавање на дигиталното евро се очекува во 2029 година, под претпоставка дека потребната регулатива ќе биде усвоена навреме.
Во меѓувреме, пилот-тестирањето во 2027 и 2028 година треба да обезбеди практични информации за функционирањето, сигурноста и употребливоста на системот.
За граѓаните, дигиталното евро би можело да донесе дополнителен избор при плаќањето, додека за банките ќе претставува можност за нови услуги, но и предизвик за постојните деловни модели.
Иднината на европските плаќања постепено се менува, а дигиталното евро би можело да стане еден од клучните инструменти во таа трансформација.
Извор: Европска централна банка (ЕЦБ), информации за проектот за дигитално евро и пилот-фазата, октомври 2026 година.
Вештачката интелигенција и блокчејн технологијата го менуваат банкарството – регулаторите предупредени на нови финансиски ризици
Банките на удар на протестите во Албанија – дали се безбедни парите на граѓаните?
Дигиталното евро станува реалност: Што ќе се промени за граѓаните, банките и плаќањата во Европа?
Државата продаде хартии од вредност за 115 милиони евра – каматите достигнуваат до 5,2%
Народната банка со висока усогласеност со меѓународните стандарди – ММФ ја поддржува модернизацијата на статистичките системи
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
Халкбанк со нов дизајн на електронското банкарство за правни лица
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица