Анализи
Инстант плаќањата го освојуваат Балканот – што се „крчка“ во Македонија?

Платежната инфраструктура на Балканот влегува во една од најголемите трансформации во последните години. Ако досега дигитализацијата главно ја гледавме преку подобри мобилни апликации, електронско банкарство, картички и дигитални паричници, следниот чекор е многу подлабок бидејќи се менува начинот на кој парите се префрлаат од една банка во друга.
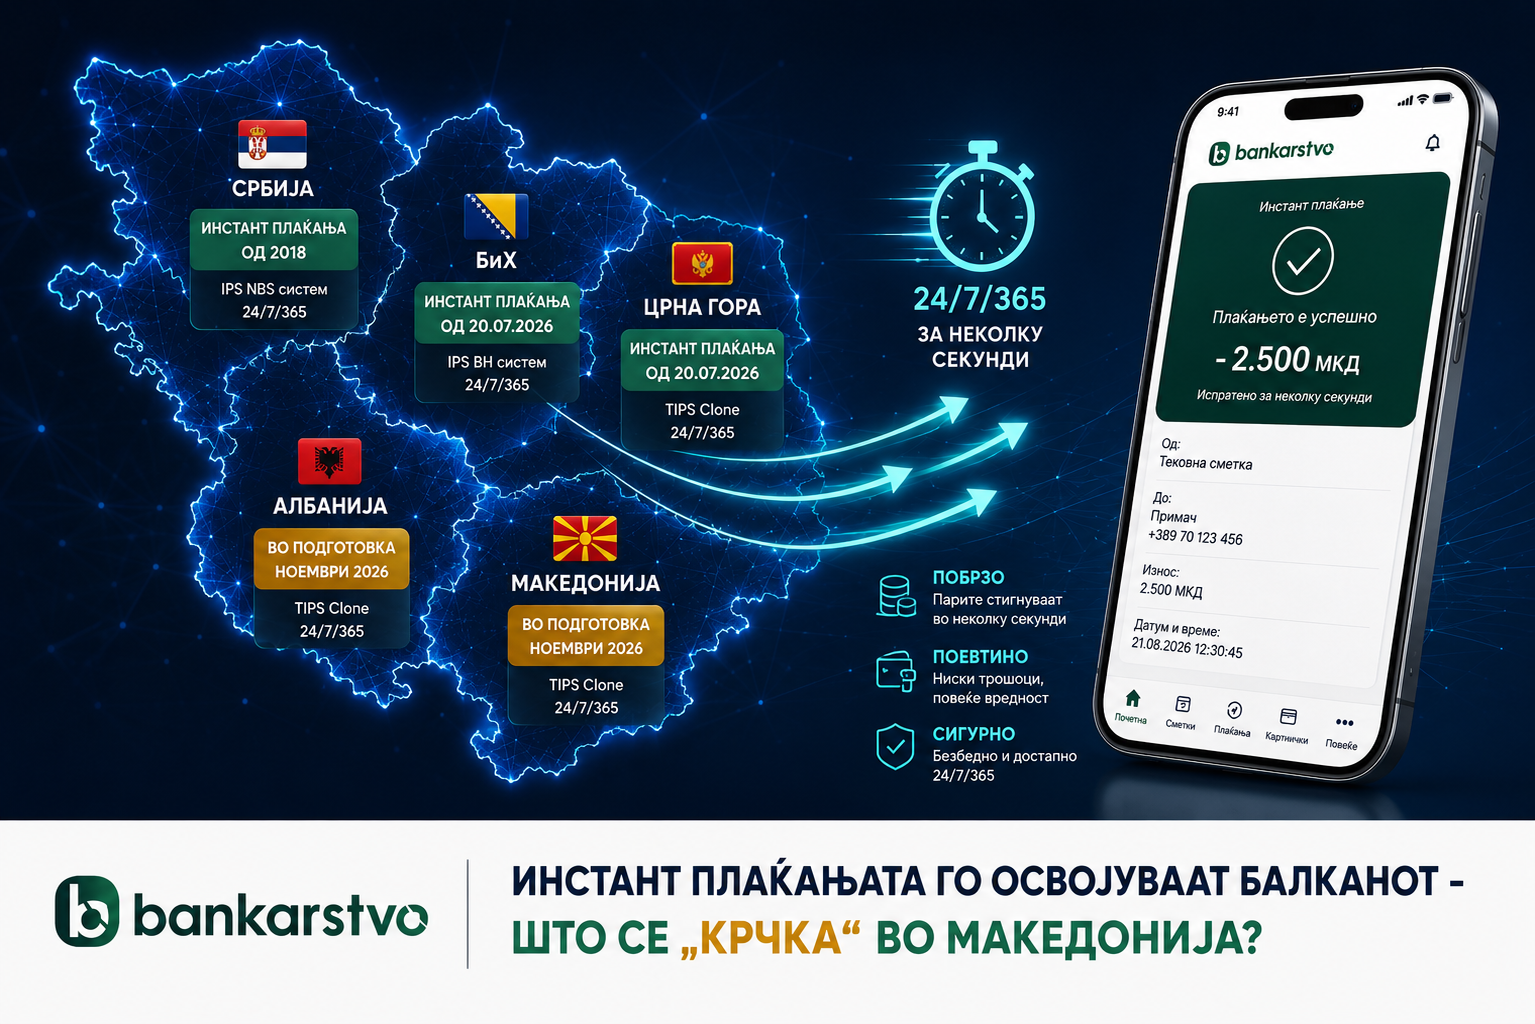
Инстант плаќањата, кај кои парите стигнуваат на сметката на примачот во рок од неколку секунди, 24 часа дневно, седум дена во неделата и 365 дена во годината, постепено стануваат нов стандард и во регионот.
Србија ваков систем има уште од 2018 година, Црна Гора и Босна и Херцеговина направија голем исчекор во јули годинава, додека Албанија и Македонија се подготвуваат за следната фаза на регионалната TIPS Clone инфраструктура.
Според Банката на Италија, вториот прозорец за приклучување кон платформата е планиран за ноември 2026 година, кога се очекува да се приклучат централните банки на Албанија, Косово и Северна Македонија.
Со други зборови, во Македонија инстант плаќањата сè уште не се секојдневна реалност за клиентите, но инфраструктурно нешто сериозно се „крчка“.
Што всушност значи инстант плаќање?
Денес, кога корисник ќе испрати пари од една банка кон друга, трансакцијата најчесто зависи од платежниот систем, клириншки циклуси, работното време и денот кога е иницирана.
Кај инстант плаќањата овој концепт практично исчезнува.
Налогот се испраќа, се проверува, се порамнува и средствата стануваат достапни кај примачот за неколку секунди.
Нема чекање следен работен ден. Нема викенд. Нема празник.
Практично, новото очекување станува:
пари испратени сега = пари примени сега
И токму тоа веќе функционира во неколку земји од регионот.
Србија – осум години пред повеќето соседи
Србија е убедливо најзрелиот пазар во регионот кога станува збор за инстант плаќања.
Народната банка на Србија го пушти IPS NBS системот на 22 октомври 2018 година. Системот работи 24/7/365, а трансакциите се извршуваат за неколку секунди.
Но она што е поважно е дека Србија во меѓувреме не остана само на едноставно „брзо префрлање пари“.
Врз IPS инфраструктурата се разви цел екосистем.
Клиентите можат да иницираат instant плаќања преку мобилно и електронско банкарство, да скенираат IPS QR кодови од сметки и фактури, да плаќаат директно кај трговци, а кај дел од услугите трансферот може да се иницира и преку број на мобилен телефон поврзан со банкарската сметка.
Во системот се вклучени практично сите поголеми банки во Србија, меѓу кои Banca Intesa, OTP, Raiffeisen, UniCredit, Erste, NLB Komercijalna, ProCredit, Halkbank, AIK Banka и други.
Интересна е и економиката на системот.
Народната банка на Србија на учесниците им наплаќа 4 динари по стандарден инстант налог, додека за инстант плаќања на продажно место процесинг трошокот е еден или два динари, зависно од износот.
За клиентот кој плаќа на продажно место нема посебна IPS провизија, додека цените за останатите instant трансфери ги определуваат банките согласно сопствените тарифни политики.
Српскиот пример покажува нешто важно: вистинската вредност на инстант инфраструктурата не е само во тоа парите да стигнат за три или пет секунди, туку во услугите што ќе се изградат над неа.
Црна Гора – најинтересниот нов пример
Црна Гора е можеби најдобриот пример за тоа како една релативно мала банкарска економија може брзо да ја модернизира платежната инфраструктура.
На 20 јули 2026 година, Централната банка на Црна Гора го пушти во оперативна употреба TIPS Clone системот.
Трансферите се извршуваат во рок од неколку секунди и системот функционира непрекинато 24 часа дневно, секој ден во годината, вклучително и викенди и празници.
TIPS Clone е развиен во соработка со Банката на Италија и користи технологија базирана на европскиот TIPS систем.
Но кај Црна Гора особено интересна е цената.
Централната банка воведе ограничување според кое домашно instant плаќање до 200 евра, иницирано преку мобилно или интернет банкарство, може да биде наплатено најмногу пет евроценти.
Истото ограничување важи и за прием на instant уплата до 200 евра.
Тоа е голема разлика.
Просечната претходна провизија за вакви електронски плаќања, според Централната банка на Црна Гора, била околу 32 центи.
Со новата инфраструктура и регулаторното ограничување, најчестите секојдневни плаќања можат да чинат само пет центи.
Тоа ја отвора и можеби најважната дилема за идниот македонски модел:
Дали инстант плаќањата кај нас ќе бидат само побрзи или ќе станат и значително поевтини?
БиХ – инфраструктурата е пуштена, банките се приклучуваат постепено
И Босна и Херцеговина на 20 јули годинава го пушти својот домашен систем за инстант плаќања.
Централната банка на БиХ го оцени проектот како најзначаен исчекор во модернизацијата на платежната инфраструктура во земјата во последните 25 години.
Системот овозможува трансакциите да се извршат во рок од неколку секунди, без разлика дали е работен ден, викенд или празник и функционира 24/7 во текот на целата година.
Разликата во споредба со Црна Гора е во моделот на приклучување.
На самиот старт се приклучија Intesa Sanpaolo Banka BiH, Raiffeisen Bank BiH и Sparkasse Bank BiH.
Според Централната банка, овие три банки заедно располагаат со околу една четвртина од вкупната актива на банкарскиот сектор во земјата.
Само неколку дена подоцна кон системот се приклучи и Nova banka, а останатите банки постепено треба да ги завршуваат техничките и оперативните подготовки.
БиХ на тој начин покажува и втор можен модел за Македонија, инфраструктурата може да биде подготвена на национално ниво, но клиентите да ја добиваат услугата постепено, зависно од подготвеноста на нивната банка.
Албанија цели кон ноември
Албанија моментално е во завршната фаза на подготовките.
На 5 август гувернерот на Банката на Албанија потврди дека целта е TIPS Clone платформата да стане оперативна во ноември, најдоцна до крајот на ноември 2026 година.
Проектот се реализира во соработка со Банката на Италија, Европската централна банка и албанскиот банкарски сектор.
Особено интересни се проценките за потенцијалниот економски ефект.
Банката на Албанија проценува дека при широко користење на електронските плаќања, поддржани од TIPS Clone, финансискиот систем би можел да генерира потенцијални заштеди до 35 милијарди леки годишно, додека ефектот за економијата како целина би можел да достигне до 38 милијарди леки.
Дури и во сценарио во кое само половина од плаќањата и трансферите би се обработувале преку новата инфраструктура, Банката на Албанија проценува значителни заштеди и за домаќинствата и за компаниите.
А што се „крчка“ во Македонија?
Македонија е особено интересна бидејќи не беше меѓу првите две земји што ја активираа регионалната TIPS Clone инфраструктура во јули.
Но тоа не значи дека земјата е надвор од процесот.
Напротив.
Банката на Италија на 20 јули официјално објави дека TIPS Clone платформата за Западен Балкан е пуштена во функција и дека првите институции кои се приклучиле се централните банки на Босна и Херцеговина и Црна Гора.
Во истиот документ е наведено дека вториот прозорец за приклучување е планиран за ноември 2026 година, кога се очекува да се приклучат централните банки на Албанија, Косово и Северна Македонија.
Тоа е можеби најконкретниот сигнал досега за тоа каде се движи македонскиот платен систем.
Новата инфраструктура е базирана на истата технологија како TARGET Instant Payment Settlement – TIPS, европската инфраструктура за инстант плаќања која Банката на Италија ја управува во име на Евросистемот.
TIPS Clone овозможува порамнување на инстант трансакциите во реално време и е замислен како модерна, безбедна и релативно евтина инфраструктура за земјите од Западен Балкан.
Оттука, ноември може да биде важен месец за Македонија.
Но приклучувањето на централната банка кон инфраструктурата е само првиот дел од приказната.
За клиентите многу поважно ќе биде што ќе се случи потоа.
Ќе стартуваат ли сите македонски банки истовремено?
Ова е едно од главните прашања што допрва треба да добие одговор.
Регионалните примери покажуваат два различни пристапи.
Во една земја системот може брзо да стане широко достапен во банкарскиот сектор, додека во друга банките се приклучуваат постепено по завршување на сопствените технички интеграции.
За Македонија затоа ќе биде важно да се види:
дали сите поголеми банки ќе бидат подготвени уште при стартот;
дали инстант плаќањата веднаш ќе бидат интегрирани во постојните мобилни апликации;
колкав ќе биде максималниот износ по трансакција;
како ќе се дефинираат провизиите;
и кои дополнителни услуги ќе бидат понудени над основниот трансфер на средства.
Самото пуштање на инфраструктурата нема автоматски да значи и исто корисничко искуство во секоја банка.
Следниот чекор: плаќање со телефонски број наместо со сметка?
Токму тука инстант системите стануваат многу поинтересни од класичниот меѓубанкарски трансфер.
Србија веќе покажува дека врз основната инфраструктура може да се развијат услуги како плаќања преку QR код, трансфери преку мобилен телефон и инстант плаќања кај трговци.
Тоа значи дека во иднина корисникот можеби нема секогаш да мора да знае број на трансакциска сметка.
Наместо тоа, потенцијално ќе може да избере контакт од телефонот, да внесе износ и парите за неколку секунди да стигнат кај примачот.
За трговците, QR instant плаќањата можат да создадат алтернатива на традиционалните картични трансакции, особено ако трошоците за прифаќање бидат пониски.
Токму затоа инстант плаќањата имаат потенцијал да ја променат не само банкарската инфраструктура, туку и конкуренцијата меѓу банките, fintech компаниите, картичните шеми и другите платежни институции.
Цената ќе биде клучна
Од перспектива на клиентот, едно прашање можеби ќе биде поважно од сите други:
Колку ќе чини?
Ако инстант плаќањето биде третирано како премиум банкарска услуга и биде значително поскапо од обичниот електронски налог, дел од корисниците веројатно ќе продолжат да го користат традиционалниот начин.
Но ако разликата во цена биде минимална или инстант трансферот стане стандард во пакетите за електронско банкарство, навиките можат многу брзо да се променат.
Црна Гора токму затоа е особено интересен пример.
Со лимит од пет евроценти за електронско instant плаќање до 200 евра, регулаторот практично испраќа порака дека инстант плаќање треба да биде секојдневна услуга, а не луксузна функција.
За Македонија затоа ќе биде многу интересно да се види дали ќе се примени слична филозофија или цената целосно ќе биде препуштена на деловната политика на банките.
SEPA и TIPS Clone – две различни, но поврзани приказни
При промените во платежниот систем важно е да не се мешаат SEPA и инстант плаќања.
SEPA пред сè создава стандарди и услови за поефикасни прекугранични евро плаќања.
TIPS Clone, пак, ја носи логиката на плаќање во реално време и трансакцијата да биде порамнета за неколку секунди.
Во регионот овие процеси се одвиваат паралелно и на долг рок можат значително да ја намалат разликата помеѓу платежното искуство на корисник во земја од Западен Балкан и корисник во Европската Унија.
Банката на Италија посочува дека новата TIPS Clone платформа ја користи истата технологија како европскиот TIPS и ќе продолжи да ги презема идните технолошки подобрувања и функционалности што ќе се развиваат во инфраструктурата на Евросистемот.
Тоа е важна долгорочна компонента на проектот.
Од „ќе стигнат утре“ кон „веќе стигнаа“
Инстант плаќањата можеби на прв поглед изгледаат како уште една технолошка надградба на банкарството.
Но ефектот може да биде многу поголем.
За граѓаните тоа значи испраќање пари во сабота навечер без размислување дали банката работи.
За компаниите побрзо управување со ликвидноста и наплата на побарувањата.
За трговците потенцијално нов, поевтин начин за прифаќање плаќања.
За банките простор за нови услуги, но и нова конкуренција.
А за целата економија помалку готовина, побрз проток на средства и дополнителен поттик за дигитализацијата.
Србија веќе осум години го гради својот IPS екосистем. Црна Гора и БиХ ова лето направија голем чекор. Албанија интензивно се подготвува за ноември.
А според официјалната временска рамка на Банката на Италија, во истиот ноемвриски прозорец треба да се приклучи и Македонија.
Затоа следните неколку месеци ќе бидат особено интересни за домашниот банкарски сектор.
Прашањето веќе не е само кога Македонија ќе добие инстант плаќања.
Поважното прашање е какви инстант плаќања ќе добиеме, колку ќе чинат, кои банки ќе бидат подготвени од првиот ден и колку брзо ќе се претворат од нова инфраструктура во услуга што навистина ќе ја промени секојдневната употреба на парите.
Автор: Филип Чижбановски
Преземањето на авторски содржини (текстови и фотографии) од оваа страница е строго забрането без претходно писмено одобрение и е предмет на условите наведени на следниот линк.



Со можното преземање на УНИБанка, Шпаркасе Групацијата цели кон пазарен удел од приближно 17% и вкупна актива вредна 2,8 милијарди евра во Македонија!?

До 80 години отплата и животно осигурување на трошок на банката – нов кредитен пакет за пензионери од АЛТА банка

По Охридска банка, Шпаркасе ја купува и УНИБанка?

Плаќај со Mastercard од Стопанска банка и освои милион денари

Оглас за вработување во Централна кооперативна банка АД Скопје
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули

Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии

Народната банка вработува седум лица: Плати до 91.385 денари







Анализи
Црна Гора веќе гледа што доаѓа по SEPA – што е следниот чекор за Македонија?
По влезот во SEPA и воведувањето на инстант плаќањата, Црна Гора веќе го насочува вниманието кон следната фаза – подлабока интеграција во европската финансиска и платежна инфраструктура. И Северна Македонија се движи по слична патека, а еден од следните големи чекори треба да биде приклучувањето кон регионалната TIPS Clone инфраструктура.
Гувернерката на Централната банка на Црна Гора, Ирена Радовиќ, на 8 септември изјави дека земјата, со поддршка на Светската банка, направила „историски исчекор“ со пристапувањето кон SEPA и воспоставувањето на TIPS Clone платформата. Таа посочи дека фокусот во наредниот период ќе биде на натамошно зајакнување на институционалната, оперативната и техничката подготвеност за идното членство во Европскиот систем на централни банки, а потоа и во Евросистемот.
Црна Гора го пушти TIPS Clone во употреба на 20 јули годинава. Системот овозможува трансфер на пари за неколку секунди, 24 часа дневно, седум дена во неделата, а е развиен врз истата технологија што ја користи европскиот TARGET Instant Payment Settlement – TIPS.
Но Црна Гора не е единствена во регионот што се движи во оваа насока. Северна Македонија, која заедно со Албанија и Црна Гора оперативно влезе во SEPA во октомври 2025 година, исто така се подготвува за следната фаза на модернизација на платежниот систем.
Според Банката на Италија, Северна Македонија треба да се приклучи кон TIPS Clone платформата во вториот бран на поврзување, планиран за ноември 2026 година, заедно со Албанија и Косово. Босна и Херцеговина и Црна Гора беа првите две земји што се приклучија на инфраструктурата во јули.
Тоа значи дека по SEPA, која овозможи значително поевтини прекугранични плаќања во евра, следниот чекор за Македонија е плаќањата да станат и инстант – средствата да пристигнуваат за неколку секунди и системот да функционира непрекинато.
Од Народната банка претходно беше посочено дека TIPS Clone треба да овозможи поврзување со сличните системи во Западен Балкан, но и со европскиот TIPS, со што граѓаните и компаниите би можеле да вршат брзи и поевтини прекугранични трансакции.
Македонија паралелно веќе има и домашна инфраструктура за инстант плаќања. КИБС во септември 2025 година доби лиценца од Народната банка за системот „KIBS Instant“, кој овозможува трансфери во денари за помалку од десет секунди и е проектиран со можност за идно поврзување со SEPA шемата за прекугранични инстант плаќања.
Оттука, SEPA повеќе не е крајната точка на финансиската интеграција на регионот со Европа. Црна Гора веќе влезе во следната фаза, а Македонија во наредните месеци треба да направи уште еден важен инфраструктурен чекор – поврзување со систем што треба да ги доближи домашните плаќања до брзината и стандардите што веќе важат во европскиот платежен простор.
Анализи
Нафтата на чекор до 100 долари, растат стравувањата по ескалацијата на Блискиот Исток

Цената на суровата нафта Брент во средата се доближи до 100 долари за барел, додека азиските берзи останаа под притисок поради засилените тензии на Блискиот Исток и растечката загриженост од нов инфлациски бран.
Фјучерсите на Брент пораснаа за 1,57 долари, на 99,49 долари за барел, што е највисоко ниво од крајот на јуни. Американската нафта WTI се тргуваше по 94,63 долари за барел, со раст од 1,60 долари.
Дополнителна неизвесност на пазарите предизвика ескалацијата на конфликтот на Блискиот Исток. Хутите во Јемен, поддржани од Иран, нападнаа неколку градови во Саудиска Арабија, додека американските сили нападнаа повеќе ирански нафтени танкери. Иран, пак, погодил американска база во Јордан.
На азиските берзи движењата беа мешани. Индексот Hang Seng во Хонгконг падна за 0,6 отсто, акциите во Сиднеј ослабеа за околу 0,3 отсто, додека кинескиот CSI300 порасна за 0,2 отсто.
Јапонскиот Nikkei забележа раст од 0,6 отсто, јужнокорејскиот KOSPI скокна за 1,6 отсто, а тајванскиот TAIEX за 0,6 отсто, поттикнати од закрепнувањето на компаниите од секторот за чипови и вештачка интелигенција.
Инвеститорите внимателно ги следат и очекувањата за каматните стапки. Пазарите речиси целосно очекуваат Европската централна банка во четврток да ги зголеми каматните стапки за 0,25 процентни поени поради инфлациските притисоци.
Во фокусот се и податоците за инфлацијата во САД, кои треба да бидат објавени во петок. Трговците во моментов речиси подеднакво ја проценуваат можноста Федералните резерви следната недела да ги зголемат каматните стапки за четвртина процентен поен или да ги задржат на сегашното ниво.
Јапонскиот јен зајакна за околу 0,2 отсто, на 153,66 јени за долар, додека еврото порасна за 0,1 отсто, на 1,1629 долари.
Биткоинот благо поскапе и се тргуваше по цена од околу 78.680 долари, додека златото порасна за 0,3 отсто, на приближно 4.368 долари за унца, пренесува Reuters.
Анализи
Германија предупредува: До 2029 година економијата ќе се соочи со недостиг од 723 илјади квалификувани работници!?

Германија се соочува со сè поголем недостиг на квалификувана работна сила, а до 2029 година бројот на непополнети работни места би можел да достигне околу 723 илјади. Тоа е речиси двојно повеќе од недостигот од околу 370.000 работници регистриран во 2025 година, покажува најновата студија на Институтот за германска економија (IW).
Најголем недостиг се очекува во продажбата, каде што до 2029 година би можеле да останат непополнети околу 39.100 работни места. Следуваат грижата за деца и образованието со недостиг од околу 29.900 работници и социјалната работа и социјалната педагогија со околу 23.600 лица.
Недостигот ќе биде изразен и во здравството и негата, каде што се очекуваат околу 18.700 непополнети позиции, како и во електроизградбата, со дефицит од околу 17.400 квалификувани кадри.
Според авторот на студијата, Александер Бурштеде, главна причина за влошувањето на состојбата е големиот број работници кои во следните години ќе заминат во пензија, додека на пазарот на трудот не влегуваат доволно млади кадри. Дополнителен предизвик е и сè потешкото привлекување квалификувани работници од странство.
Бурштеде предупредува дека евентуалното економско закрепнување би можело дополнително да ја зголеми побарувачката за квалификувана работна сила, со што притисокот врз германскиот пазар на трудот би се зголемил.
Проекциите на Институтот за германска економија (IW) се изработени врз основа на податоци достапни до крајот на 2024 година и укажуваат дека недостигот на кадар ќе биде еден од клучните предизвици за германската економија во наредните години.
Со можното преземање на УНИБанка, Шпаркасе Групацијата цели кон пазарен удел од приближно 17% и вкупна актива вредна 2,8 милијарди евра во Македонија!?
До 80 години отплата и животно осигурување на трошок на банката – нов кредитен пакет за пензионери од АЛТА банка
По Охридска банка, Шпаркасе ја купува и УНИБанка?
Плаќај со Mastercard од Стопанска банка и освои милион денари
Оглас за вработување во Централна кооперативна банка АД Скопје
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
Стопанска банка со промотивна камата од 4,9 отсто за Mastercard Platinum картичката
-
Кариерапред 2 месеци
Стопанска банка Скопје вработува трезорист, отворен оглас за апсолвенти и дипломирани економисти
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Продуктипред 2 месеци
Нулта толеранција за измами: Владата усвои нова Стратегија за заштита на финансиските интереси на ЕУ во земјава до 2030 година
-
Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 1 месец
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Бизниспред 2 месеци
Нови цени на горивата: Дизелот поскап за 5,50 денари, бензините за 1,50 денари