

Банки
Европската банка за обнова и развој (ЕБОР) ја поставува основата за да стане главен акционер на ProCredit Holding AG & Co. KgaA


На 17 март, со потпишувањето на два договори за купопродажба на акции меѓу Европската банка за обнова и развој (ЕБОР) и Меѓународната финансиска корпорација (ИФЦ), членка на Групацијата на Светската банка, се постави основата за промена на составот на главната акционерска база на ProCredit Holding AG & Co. KGaA (ПроКредит Холдинг).
Според договорите за купопродажба, ЕБОР ќе купи од ИФЦ 9,9 проценти од акциите во ProCredit General Partner AG, единствениот генерален партнер на ПроКредит Холдинг, и преостанатите акции на ИФЦ од 5,06 проценти во ПроКредит Холдинг.
По завршувањето на трансакцијата, ЕБОР ќе го замени ИФЦ како главен акционер на ПроКредит Холдинг и ќе поседува 8,7 проценти од нивниот акционерски капитал. За да се заврши купувањето на акциите, потребно е да се исполнат претходни услови, вклучувајќи го и добивањето на регулаторни одобренија каде што е применливо.
Со тоа што ќе стане главен акционер, ЕБОР има намера да го поддржи ПроКредит Холдингот во неговата трансформација во акционерско друштво според германскиот закон (Aktiengesellschaft), а истовремено, задржувајќи ја својата ориентираност кон остварување одржливост и позитивно влијание во општеството. ЕБОР, исто така, планира да го поддржи ПроКредит Холдинг во управувањето и стратегијата, и ќе соработува со ПроКредит Холдинг во натамошното развивање на активностите за борба против климатските промени и во усогласувањето на неговите деловни и финансиски текови со целите на Парискиот договор.
Влегувањето на ЕБОР во кругот на главни акционери дополнително го зајакнува пристапот на Групацијата ПроКредит кон бизнисот, особено нејзината посветеност да биде ориентирана кон остварување позитивно влијание во животната средина и општеството и да обезбеди одговорни банкарски услуги со фокус на Југоисточна и Источна Европа.
Хуберт Спехтенхаузер, Претседател на Управниот одбор на ProCredit General Partner AG, изјави: „Ни претставува огромно задоволство што наскоро ќе можеме да ѝ посакаме добредојде на ЕБОР, која нè придружуваше долги години како финансиски партнер, а од 2018 година, и како акционер, и да ја вклучиме во кругот на нашите главни акционери и стратешки инвеститори.
Нè обединува страста за Југоисточна и Источна Европа и за малите и средни претпријатија кои придонесуваат за развојот на економиите во регионот, како и убедувањето дека економскиот развој треба да биде одржлив и да не ја нарушува животната средина. Одлуката на ЕБОР да го поддржи нашиот натамошен институционален развој додека ја задржуваме нашата ориентација кон одговорно делување, како главен акционер испраќа силен позитивен сигнал до целата Групација ПроКредит.
Денешниот ден, исто така, претставува можност да му се заблагодариме на ИФЦ за поддршката на развојот на Групацијата како главен акционер уште од самиот почеток и ни претставува големо задоволство што ќе продолжиме да работиме заедно“.
Франсис Малиж, Генерален директор на Групата за финансиски институции на ЕБОР, изјави: „ПроКредит е еден од нашите најценети партнери во поддршката на развојот на малите и средни претпријатија во 10 земји од Централна и Југоисточна Европа каде што работиме. Заедно обезбедивме повеќе од 1 милијарда евра финансиски средства за локалните бизниси, кои се клучни создавачи на работни места во повеќето економии, за да помогнеме да се подобри нивниот пристап до финансии. Со оваа трансакција одбележуваме уште една значајна пресвртница во историјата на ПроКредит, банка која ги содржи малите и средните претпријатија во својата ДНК. Со нетрпение очекуваме заедно да направиме уште повеќе за позелен, посилен и издржлив сектор на мали и средни претпријатија во нашите региони“.
„Успешниот раст на ПроКредит и влијанието што го имаше врз своите клиенти во изминатите две децении е доказ за нејзината фокусирана стратегија и истрајноста на нејзиниот менаџерски тим“, изјави Томаш Телма, Глобален директор во Групата за финансиски институции на ИФЦ.
„Од основањето на своите први банки во 1998 година, ПроКредит Холдинг се трансформираше во регулирана банкарска групација фокусирана на мали и средни претпријатија што котира на берзата во Франкфурт, проширувајќи ги своите услуги за мали и средни претпријатија во 12 земји. Со задоволство ги очекуваме сите следни активности на ПроКредит во насока на континуирана поддршка на малите и средните претпријатија и одржлив развој во целиот регион“.
Останатите главни акционери на групацијата се Zeitinger Invest, DOEN Participaties, Kreditanstalt für Wiederaufbau (KfW) и ProCredit Staff Invest. За дополнителни информации, посетете ја веб-страницата: www.procredit-holding.com.


Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува

Инстант плаќањата влегуваат во нова фаза: Дали македонските банки се подготвени за плаќања за неколку секунди?

Македонската економија во 2024 година била поголема од првично проценетото: БДП ревидиран нагоре за 67,6 милијарди денари

Пензиските фондови управуваат со 3,63 милијарди евра: Колку капитал се акумулира за идните пензии?

НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии







Анализи
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Македонскиот банкарски сектор продолжува да расте со динамика која ја менува големината и структурата на домашниот финансиски систем. На крајот од јуни 2026 година, вкупната актива на банките достигнала 954,94 милијарди денари, што е за речиси 97 милијарди денари повеќе во споредба со истиот период минатата година. Зад ваквиот раст стојат зголеменото кредитирање, повисоките депозити и зајакнувањето на капиталната основа, но деталната анализа на финансиските показатели открива и еден интересен тренд: иако банките управуваат со повеќе средства и одобруваат повеќе кредити, нивната вкупна добивка во првата половина од годината е пониска отколку лани.
Податоците на Македонската банкарска асоцијација, кои се засноваат на официјалната статистика на Народната банка, покажуваат дека банкарскиот сектор останува добро капитализиран и со релативно ниско учество на нефункционалните кредити. Истовремено, намалувањето на просечните каматни стапки и промените во структурата на работењето создаваат нови предизвици за профитабилноста.
Банкарската актива пораснала за речиси 97 милијарди денари
На 30 јуни 2025 година, вкупната актива на македонските банки изнесувала 858,40 милијарди денари, додека една година подоцна достигнала 954,94 милијарди денари. Разликата од 96,54 милијарди денари претставува годишен раст од приближно 11,2 проценти.
Изразено во евра, банкарскиот сектор управува со актива од околу 15,5 милијарди евра, што ја потврдува неговата доминантна улога во домашниот финансиски систем. Ваквата вредност не треба да се поистоветува со расположливи пари за кредитирање, бидејќи банкарската актива опфаќа кредити, ликвидни средства, хартии од вредност и други билансни позиции.
Зголемувањето на активата е значајно и од аспект на финансиското посредување, бидејќи покажува дека банките продолжуваат да привлекуваат средства и да ги насочуваат кон различни финансиски пласмани. Сепак, за целосна проценка на одржливоста на растот потребно е да се анализираат и структурата на активата, изворите на финансирање и квалитетот на кредитното портфолио.
Кредитирањето расте побрзо од депозитите
Вкупните кредити на банките на крајот од јуни 2026 година изнесувале 592,19 милијарди денари, наспроти 524,19 милијарди денари една година претходно. Тоа претставува зголемување од приближно 68 милијарди денари, односно годишен раст од 13 проценти.
Истовремено, депозитите достигнале 677,06 милијарди денари, што е за 61,97 милијарди денари повеќе во споредба со јуни 2025 година. Нивниот годишен раст изнесува околу 10,1 процент, што значи дека кредитната активност се зголемува со нешто побрзо темпо од депозитната база.
Односот меѓу вкупните кредити и депозитите на крајот од јуни 2026 година изнесувал приближно 87,5 проценти, додека една година претходно бил околу 85,2 проценти. Ова е показател дека банките пласираат поголем дел од средствата во кредитни побарувања, но самиот сооднос не е доволен за да се оцени ликвидноста на системот.
Компаниите го забрзуваат кредитниот раст
Кредитите на домаќинствата достигнале 294,42 милијарди денари, во споредба со 262,61 милијарди денари во јуни 2025 година. Годишното зголемување изнесува приближно 12,1 процент, што покажува дека побарувачката за финансирање од населението останува значајна.
Кај нефинансиските компании, кредитите се зголемиле од 257,32 милијарди на 293,77 милијарди денари, што претставува раст од околу 14,2 проценти. Корпоративното кредитирање, според тоа, бележи повисока стапка на раст од кредитирањето на домаќинствата.
Овој тренд е важен за економијата бидејќи финансирањето на компаниите може да биде поврзано со инвестиции, проширување на производството и потреби од обртни средства. Сепак, само од вкупната вредност на корпоративните кредити не може да се утврди колкав дел е насочен кон нови продуктивни инвестиции, а колкав кон рефинансирање или тековна ликвидност.
Каматите се намалуваат, а тоа ја менува профитабилноста
Просечната пондерирана каматна стапка на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, додека една година претходно била 5,03 проценти. Намалувањето од 0,36 процентни поени претставува поволен тренд за постојните должници, особено кај кредитите со променлива каматна стапка, доколку договорните услови овозможуваат нејзино приспособување.
Од друга страна, просечната каматна стапка на депозитите се намалила многу помалку, од 2,20 на 2,17 проценти. Разликата меѓу просечните кредитни и депозитни каматни стапки со тоа се намалила од 2,83 на 2,50 процентни поени.
Оваа разлика не претставува нето каматна маржа на банките, бидејќи таа зависи и од структурата на средствата, обврските и каматните приходи и расходи. Сепак, движењето укажува дека условите за остварување приходи од класичното банкарско посредување се менуваат.
Банките имаат повеќе кредити, но помала добивка
Еден од најинтересните показатели е финансискиот резултат на банкарскиот сектор. Во првата половина од 2026 година банките оствариле вкупна добивка од 8,46 милијарди денари, додека во истиот период минатата година добивката изнесувала 9,24 милијарди денари.
Тоа претставува намалување од приближно 774 милиони денари, односно околу 8,4 проценти, и покрај значителниот раст на кредитната активност и вкупната актива.
Намалувањето на добивката е придружено со послаби показатели за поврат на капиталот и активата. Повратот на капиталот, ROE, се намалил од 16,78 на 13,80 проценти, додека повратот на активата, ROA, се намалил од 2,19 на 1,80 проценти.
Овие движења покажуваат дека растот на обемот на работење не се претвора автоматски во повисока профитабилност. За прецизно утврдување на причините би биле потребни дополнителни податоци за нето каматните приходи, провизиите, оперативните расходи и исправките на вредноста.
Квалитетот на кредитното портфолио останува релативно добар
И покрај забрзаниот кредитен раст, учеството на нефункционалните кредити останува ниско. На крајот од јуни 2026 година, нивното учество изнесувало 1,97 проценти, наспроти 2,45 проценти една година претходно.
Истовремено, стапката на адекватност на капиталот изнесувала 19,52 проценти, што покажува дека банкарскиот сектор располага со значителна капитална основа за покривање на ризиците.
Сепак, ниското тековно учество на нефункционалните кредити не претставува гаранција дека кредитниот ризик нема да се зголеми во иднина. Забрзаното кредитирање бара внимателно следење на задолженоста на клиентите, особено доколку економските услови или трошоците за финансирање се променат.
Што значат овие движења за граѓаните и компаниите?
За граѓаните, растот на кредитната активност и намалувањето на просечните каматни стапки можат да создадат поповолни услови за финансирање, но реалната цена на секој кредит и понатаму зависи од договорната камата, рокот на отплата, провизиите и дополнителните трошоци.
За компаниите, зголеменото корпоративно кредитирање покажува дека банкарскиот сектор продолжува да обезбедува значајна финансиска поддршка. Најголемата економска корист ќе се оствари доколку кредитите придонесат за продуктивни инвестиции, зголемен извоз и повисока конкурентност.
За банките, пак, предизвикот ќе биде да го одржат растот без дополнително влошување на профитабилноста и квалитетот на активата.
Заклучок
Македонските банки се приближуваат до границата од еден билион денари вкупна актива, со кредитна активност што расте побрзо од депозитите и со стабилни капитални показатели. Но, истовременото намалување на добивката и повратот на капиталот покажува дека следната фаза од развојот на секторот нема да се оценува само според големината на билансите, туку и според ефикасноста, управувањето со ризиците и способноста за создавање одржлива вредност.
КЛУЧНА БРОЈКА:
954,94 милијарди денари, вкупна актива на банкарскиот сектор на 30 јуни 2026 година.
КЛУЧЕН ЗАКЛУЧОК:
Кредитите растат за приближно 13 проценти на годишно ниво, додека добивката на банките во првата половина од годината се намалила за околу 8,4 проценти. Растот на банкарскиот сектор продолжува, но неговата профитабилност се соочува со нови предизвици.
Банки
НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ
Народната банка на Република Северна Македонија на 9 октомври 2026 година издала решенија со кои се дава претходна согласност за повторно именување на Кирил Бухов и Драгиша Тадиќ за членови на Управниот одбор на НЛБ Банка АД Скопје, со што се обезбедува продолжување на нивниот ангажман во раководната структура на една од најголемите банки во земјата.
Според известувањата објавени преку СЕИ-Нет, новите мандати на двајцата членови ќе траат по четири години, при што мандатот на Бухов започнува на 4 јануари 2027 година, а на Тадиќ на 5 јануари 2027 година. Со добивањето на претходните согласности е исполнет регулаторниот услов за нивно повторно именување, согласно правилата што го уредуваат корпоративното управување во банкарскиот сектор.
Бухов е поврзан со оперативното работење, информациските технологии и дигиталната трансформација на банката, додека Тадиќ има професионално искуство во управувањето со кредитните ризици и банкарските операции. Нивните надлежности се особено значајни во период кога банките се соочуваат со зголемена кредитна активност, растечки барања за информациска безбедност и потреба од понатамошна дигитализација на финансиските услуги.
Продолжувањето на мандатите доаѓа во услови на зголемен обем на работење на домашниот банкарски сектор. Според податоците на Македонската банкарска асоцијација, вкупните кредити на банките на крајот од јуни 2026 година достигнале 592,19 милијарди денари, додека адекватноста на капиталот на системско ниво изнесувала 19,52 проценти.
Ваквите показатели ја нагласуваат важноста на стабилното корпоративно управување, особено во областите на управување со ризици, информациска безбедност и контрола на оперативните процеси.
НЛБ Банка во изминатиот период ја прошири структурата на Управниот одбор, со што се создаде поголема специјализација на раководните функции. Продолжувањето на мандатите на Бухов и Тадиќ претставува продолжување на воспоставениот модел на управување, без промена на основната организациска структура.
За акционерите, клиентите и регулаторот, континуитетот во раководството е важен од аспект на спроведувањето на деловната стратегија, одржувањето на квалитетот на кредитното портфолио и управувањето со ризиците што произлегуваат од технолошките промени во банкарството.
Банки
Гувернерот на Народната банка, Трајко Славески учествува на Годишните средби на ММФ и СБ
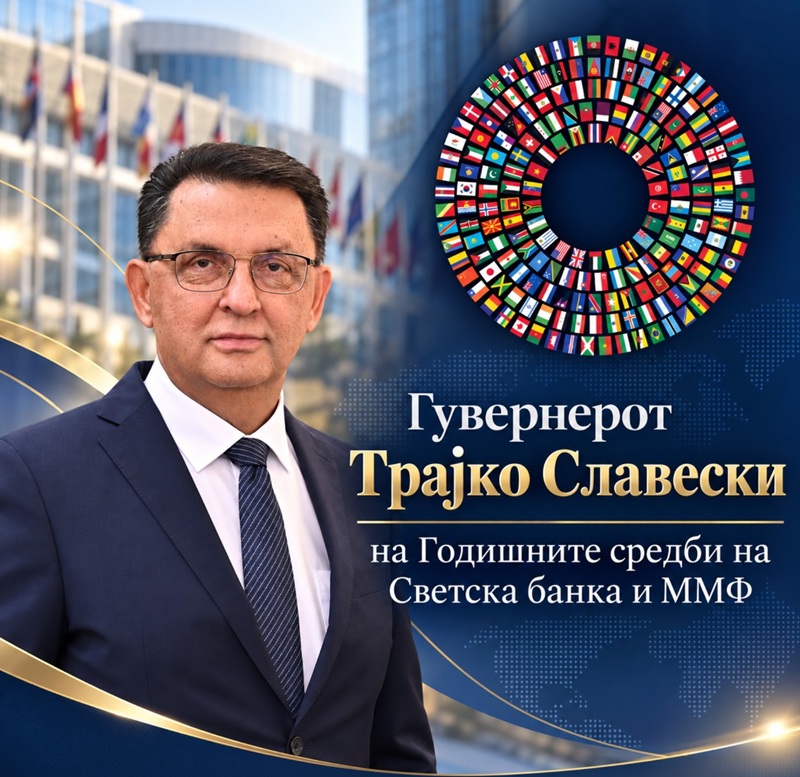
Делегација предводена од гувернерот на Народната банка, д-р Трајко Славески, и министерката за финансии, Гордана Димитриеска-Кочоска, ќе учествува на Годишните средби на Меѓународниот монетарен фонд (ММФ) и Групацијата на Светската банка (СБ), коишто ќе се одржат оваа седмица во Бангкок, Тајланд. Во составот на делегацијата на Народната банка се и вицегувернерката Ана Митреска и советничката на гувернерот Весна Стојчевска.
Во рамките на Годишните средби, делегацијата ќе одржи состаноци со високи претставници на ММФ и СБ, како и со претставници на други меѓународни финансиски институции.
Исто така, гувернерот Славески ќе има свое обраќање на настанот од високo ниво, посветен на Регионалниот економски преглед за Европа (EUR Regional Economic Outlook Dinner), во кое ќе се осврне на клучните предизвици и можности за забрзување на економскиот раст, зголемување на продуктивноста и побрза конвергенција на земјите од регионот кон Европската Унија.
Натамошното унапредување на соработката со ММФ во повеќе области од значење за монетарната политика и статистичките функции на централната банка, ќе бидат во фокусот на предвидените работни средби со заменикот на генералниот директор на ММФ, Бо Ли, директорот на ММФ за Европа, Матеуш Шчурек, извршниот директор на ММФ, Јерун Клик, и заменикот на извршниот директор, Марникс ван Рај. Делегацијата на Народната банка, предводена од гувернерот, ќе оствари средби и со претставниците на одделите за статистика, за правни работи и за монетарните и капиталните пазари при Меѓународниот монетарен фонд, на кои ќе се споделат досегашните достигнувања и резултати од заемната успешна соработка.
Ќе бидат остварени средби и со потпретседателката на Светската банка, Антонела Басани, и со извршниот директор на СБ за Конституенцата во која членува нашава земја, Јуџин Ругенаат, при што ќе се разговара за тековните активности и идните чекори за модернизација на платните системи, дигитализација на плаќањата и натамошно усогласување на националната регулатива со европската рамка.
Посебен акцент ќе биде ставен на проектот за воспоставување национален систем за инстант плаќања, заснован на моделот на системот ТИПС (TIPS) на Евросистемот. На средбата ќе бидат разгледани и активностите за унапредување на прифаќањето електронски плаќања, подготовката на национален стандард за QR-код за плаќања, натамошно усогласување на националната регулатива со законодавството на Европската Унија, како и зајакнувањето на надзорот и сајбер-безбедноста на платните системи.
Годишните средби на ММФ и СБ се платформа на која првите луѓе на централните банки и министрите за финансии од земјите членки соработуваат и разговараат за состојбите во глобалната економија, финансиската стабилност, монетарната и фискалната политика, развојното финансирање и предизвиците со кои се соочуваат земјите членки.
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Инстант плаќањата влегуваат во нова фаза: Дали македонските банки се подготвени за плаќања за неколку секунди?
Македонската економија во 2024 година била поголема од првично проценетото: БДП ревидиран нагоре за 67,6 милијарди денари
Пензиските фондови управуваат со 3,63 милијарди евра: Колку капитал се акумулира за идните пензии?
НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
