
Фондови
КБ Прво пензиско друштво: Моќта на долгорочната инвестиција


Финансиското планирање не е еднократна одлука, туку процес што бара визија, дисциплина и доверба во иднината. Еден од најдобрите начини за обезбедување стабилна финансиска основа е вложувањето во пензиски фондови, каде секоја редовна уплата добива можност за раст и акумулација во долг временски период.
Како функционира инвестицијата
Средствата што членовите ги вложуваат во фондовите се инвестираат во различни финансиски инструменти, согласно строги законски прописи, со цел да се оствари принос на вложените средства, преку кој се обезбедува можност пензијата, односно пензискиот надоместок да расте. На тој начин не се гради само моментална заштеда, туку се создава долгорочна вредност која обезбедува дополнителен приход во иднина. Клучна улога има времето:
1. Колку порано започне вложувањето, толку повеќе години средствата имаат можност да се зголемуваат.
2. Редовноста во уплатите е подеднакво значајна – малите, но дисциплинирани вложувања со тек на време создаваат значајна акумулација.
3. Приносот што се остварува преку инвестициите е фактор кој ја определува брзината на раст, но времето останува најмоќниот сојузник на секој член.
Зошто е важно да се започне порано со уплати во доброволниот пензиски фонд на КБ Прво пензиско друштво АД Скопје
Инвестицијата во пензиски фонд не бара високи износи – доволна е мала, но постојана уплата за да се обезбеди стабилност. Возраста на зачленување има директно влијание врз конечниот резултат: секоја пропуштена година го намалува потенцијалот за акумулација.
Членови на доброволниот пензиски фонд може да бидат сите лица на возраст од 15 до 70 години, под услов да не се приматели на пензија, односно лица кои немаат остварено право на пензија во согласност со Законот за пензиско и инвалидско осигурување. Тука спаѓаат вработени или невработени лица, вработени на проекти или трети лица – членови на семејството. За малолетни лица, уплатите може да ги врши родителот или старателот во улога на уплаќач.
Со започнување на 25 години, членот има предност од цела деценија дополнителни уплати и раст на вложените средства во споредба со лице кое започнува на 35 години. Оваа временска разлика резултира со речиси двојна акумулација на капитал.
Конкретни примери – ефектот на возраста и приносот
Да ја разгледаме разликата во акумулираните средства при редовно вложување од 3.000 денари месечно:


Разликата е јасна: десет години порано вложување значат неколку стотици илјади денари повеќе во иднина. Тоа е директен показател дека времето и дисциплината се клучните фактори за создавање значителна финансиска предност.

*Пресметката е од информативен карактер. Износот на акумулирани средства е проектиран врз основа на параметрите кои корисникот самиот ги внесува (месечна, годишна или еднократна уплата на износ на доброволен придонес, надомест од уплатени придонеси, очекувана стапка на принос и период на уплата).
Во пресметката е вклучен износот за надомест за управување со средства.
Приносот на вашата доброволна индивидуална сметка и/или професионална сметка е променлив и зависи од приносот на вашиот доброволен пензиски фонд и од надоместоците наплатени од вашето друштво кое управува со доброволниот пензиски фонд.
Надоместоци кои ги наплаќа друштвото: Линк
Оданочувањето на средствата при исплата е согласно Законот за данок на личен доход.
Лидерство и сигурност
Како лидер на пазарот на пензиско осигурување, КБ Прво е посветено на управување со средствата на своите членови на транспарентен, одговорен и професионален начин. Нашата стратегија се заснова на оптимален баланс помеѓу сигурноста на вложувањата и нивниот потенцијал за принос. Долгорочната стабилност и довербата што ни ја укажуваат членовите се најсилен доказ дека дисциплинираната инвестиција носи резултати.
Ваша одлука – ваша иднина
Секој ден е нова можност за создавање финансиска независност. Одлуката да се вложува денес е инвестиција во подобра утрешнина. Пресметајте го вашиот потенцијален раст преку калкулаторот за пензиска заштеда.
Супервизор на капитално финансирано пензиско осигурување е Агенцијата за супервизија на капитално финансирано пензиско осигурување (МАПАС) www.mapas.mk тел. 02/32 24 229.


Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година

ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници

Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“

Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва

Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати јулската пензија






Фондови
КБ Прво пензиско друштво: Доброволниот пензиски фонд сè почесто станува бенефит за вработените
Грижата за вработените сè почесто не се ограничува само на висината на платата, туку и на дополнителните бенефиции што компаниите ги нудат за поголема финансиска сигурност во иднина, посочуваат од КБ Прво пензиско друштво.
Од компанијата нагласуваат дека доброволниот пензиски фонд може да претставува дополнителна придобивка за вработените и начин компаниите да покажат дека долгорочно инвестираат во својот кадар.
Според КБ Прво, вложувањето во идната пензиска сигурност на вработените може да придонесе за создавање постабилни и помотивирани тимови, а ваквиот тип бенефиции добива сè поголемо значење во современите политики за управување со човечки ресурси.
Доброволното пензиско осигурување претставува дополнување на задолжителното пензиско осигурување и овозможува дополнително штедење за периодот по пензионирањето.
Супервизија над капитално финансираното пензиско осигурување во земјава врши Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС.
Фондови
ВФП Пензиско друштво сака да влезе и во вториот пензиски столб, поднесе барање до МАПАС
ВФП Пензиско друштво АД Скопје направи чекор кон проширување на своето работење и на пазарот на задолжителното капитално финансирано пензиско осигурување, односно вториот пензиски столб. Друштвото до МАПАС доставило барање за добивање дозвола за управување со задолжителни пензиски фондови.
Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС денеска информираше дека ВФП Пензиско друштво АД Скопје доставило барање за добивање дозвола за вршење дејност управување со задолжителни пензиски фондови.
Истовремено, друштвото побарало и условно одобрение за управување со задолжителен пензиски фонд, како и запишување на фондот во Регистарот на задолжителни и доброволни пензиски фондови.
МАПАС ќе ја оценува документацијата
Кон барањето ВФП доставило документација согласно Законот за задолжително капитално финансирано пензиско осигурување, Законот за доброволно капитално финансирано пензиско осигурување и релевантната подзаконска регулатива.
Документацијата се однесува на самото друштво и неговиот акционер, органите на управување, предложениот менаџерски тим, организациската структура и внатрешните акти.
Дополнително, доставена е и документација која се однесува на задолжителниот пензиски фонд и на банката која треба да ја има улогата на чувар на имот.
Следниот чекор е на МАПАС, која треба да ја разгледа документацијата и да оцени дали се исполнети законските и регулаторните услови за издавање на потребните дозволи и одобренија.
Оттука, поднесувањето на барањето не значи дека ВФП веќе добило дозвола за управување со задолжителен пензиски фонд, туку дека е започната регулаторната постапка пред МАПАС.
ВФП со амбиција за проширување на пензискиот бизнис
Потегот е значаен за домашниот пензиски пазар бидејќи покажува амбиција на ВФП Пензиско друштво да го прошири работењето и во сегментот на задолжителното капитално финансирано пензиско осигурување.
Во следниот период клучна ќе биде одлуката на МАПАС по поднесеното барање и исполнувањето на сите услови предвидени со регулативата.
Доколку постапката заврши позитивно, тоа би значело проширување на присуството на ВФП на домашниот пазар на капитално финансирано пензиско осигурување и дополнителна конкуренција во управувањето со средствата од вториот пензиски столб.
Извор: Мапас
Фондови
АДПФ: Вториот пензиски столб е стабилен механизам за долгорочно штедење
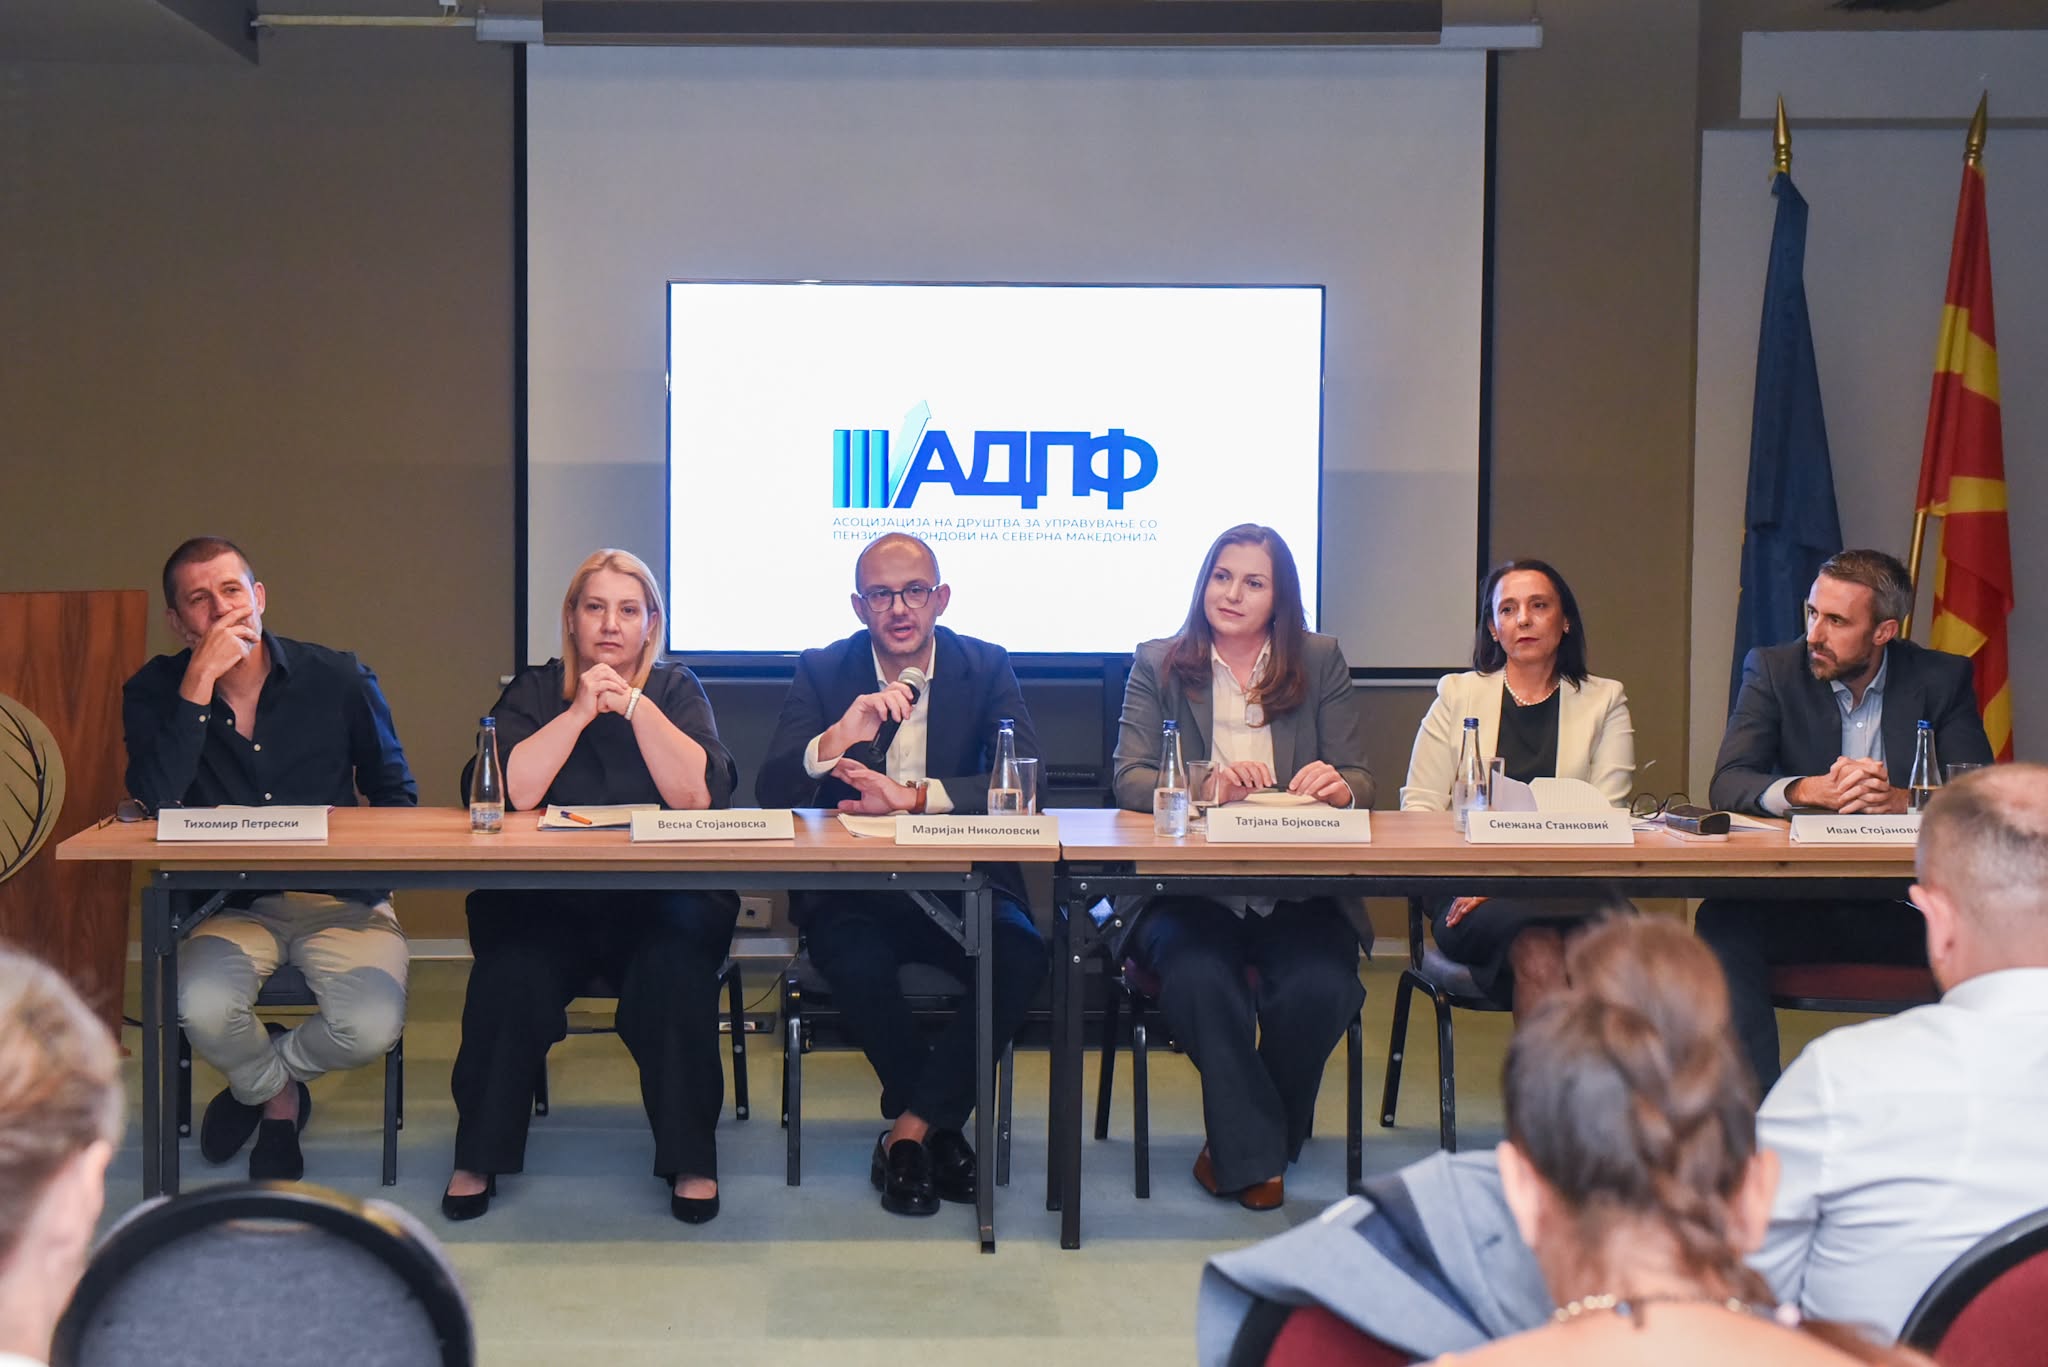
Асоцијацијата на друштва за управување со пензиски фондови одржа брифинг посветен на актуелните состојби и предизвици во пензискиот систем, во услови на зголемен интерес на јавноста.
Од АДПФ порачаа дека вториот пензиски столб претставува стабилен и доверлив механизам за долгорочно пензиско штедење и има важна улога во обезбедувањето финансиска сигурност за идните пензионери.
На брифингот беше нагласено дека висината на идната пензија зависи од повеќе фактори, меѓу кои времетраењето на осигурувањето, работниот стаж, висината на платата на која бил пријавуван осигуреникот, како и приносите што ги остваруваат пензиските друштва.
Од Асоцијацијата посочија дека приносите во моментов се ограничени и од конзервативната законска рамка, поради што е потребно натамошно унапредување на системот.
Според АДПФ, идниот развој треба да опфати регулаторни промени, воведување мултифондови, измени на лимитите за инвестирање и проширување на листата на дозволени финансиски инструменти.
Дополнително, беше истакната и потребата од понатамошен развој на доброволното пензиско осигурување.
Супервизор на капитално финансираното пензиско осигурување е Агенцијата за супервизија на капитално финансирано пензиско осигурување – МАПАС.
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година
ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници
Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“
Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва
Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати јулската пензија
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 1 месец
Оглас за вработување во Централна кооперативна банка АД Скопје
