Банки
Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето
Во Европската централна банка (ЕЦБ) се отвора дебата за можно зголемување на задолжителните минимални резерви што комерцијалните банки мора да ги чуваат без каматен надомест. Предлогот, кој има цел да ги намали финансиските загуби на централните банки и да ги заостри условите за финансирање, наиде на противење од Пјер Вунш, член на Управниот совет на ЕЦБ и гувернер на Централната банка на Белгија.
Вунш предупреди дека ваквата мерка би можела да ја наруши довербата во идните операции на централните банки, но и да ја помести границата меѓу монетарната и фискалната политика.
Според информациите на „Ројтерс“, претставниците на ЕЦБ во моментов разгледуваат можност за зголемување на стапката на задолжителните минимални резерви, со што банките би биле обврзани поголем дел од својата ликвидност да го чуваат на сметки кај централната банка, без да добиваат камата за тие средства.
Зошто ЕЦБ размислува за повисоки задолжителни резерви?
Во изминатите години, ЕЦБ создаде огромна ликвидност во европскиот финансиски систем преку програмите за купување обврзници, особено во периодот пред пандемијата, кога каматните стапки беа на нула или под нулата.
Сепак, со зголемувањето на каматните стапки, оваа политика создаде нов финансиски предизвик. Централните банки сега плаќаат значителни каматни износи на комерцијалните банки за средствата што тие ги депонираат кај нив.
Ваквата состојба доведе до раст на финансиските загуби кај дел од националните централни банки во еврозоната, особено кај германската Бундесбанка, која веќе престана да исплаќа дивиденди во државниот буџет. Според проценките, исплатата на дивиденди би можела да изостане сè до следната деценија.
Во европскиот финансиски систем и понатаму има повеќе од 2,1 трилион евра вишок ликвидност, што дополнително ги зголемува каматните расходи на централните банки.
Вунш: Централните банки не треба да преземаат улога на фискалната политика
Говорејќи на конференција во Брисел, Пјер Вунш изрази сериозни резерви во однос на оправданоста на предложената мерка.
Тој посочи дека во ЕЦБ се водат дискусии за зголемување на стапката на задолжителните минимални резерви, при што тие средства и понатаму не би носеле каматен надомест.
Според Вунш, аргументите во прилог на таквата промена не се доволно јасни и убедливи.
Тој предупреди дека доколку основната цел на зголемувањето на резервите е намалување на загубите на централните банки, инструментот би добил карактер на квазифискална мерка.
„Ако целта е да ги ограничиме нашите загуби, стапката на задолжителните минимални резерви би станала квазифискален инструмент“, истакна Вунш, нагласувајќи дека фискалната политика вообичаено не е во надлежност на централните банки.
Можни последици за банките и идните монетарни операции
Покрај непосредното финансиско оптоварување за комерцијалните банки, Вунш предупреди и на потенцијални долгорочни последици.
Според него, доколку банките се соочат со поголем финансиски товар преку зголемување на задолжителните резерви без каматен надомест, нивната подготвеност да учествуваат во идните програми за купување обврзници би можела да се намали.
Тоа би можело да ја отежне примената на идните инструменти на монетарната политика и да ја наруши довербата во нивната ефикасност.
За комерцијалните банки, евентуалното зголемување на задолжителните резерви би значело дека поголем износ од нивните средства нема да носи каматен приход, што потенцијално би можело да влијае врз профитабилноста и управувањето со ликвидноста.
Одлуката на ЕЦБ може да има пошироки последици
Дебатата за задолжителните минимални резерви отвора пошироко прашање за начинот на кој централните банки треба да ги балансираат целите на монетарната политика со сопствените финансиски резултати.
Иако зголемувањето на резервите би можело да придонесе за намалување на каматните расходи на централните банки, ваквата мерка истовремено би создала дополнителен товар за банкарскиот сектор.
Развојот на оваа дебата е значаен и за банкарските пазари во регионот, особено за земјите во кои работат банки што се дел од европски банкарски групации.
Засега станува збор за предлог што се разгледува во рамките на ЕЦБ, а не за конечна одлука. Понатамошните дискусии ќе покажат дали ќе биде постигнат консензус за промена на постојниот режим на задолжителни минимални резерви.

Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето

ИОРРСМ одбележува 20 години од основањето: две децении посветеност кон развојот на ревизорската професија

Финансии без компликации – Комерцијална банка и Zipp Club со интерактивна финансиска работилница за средношколци

Работодавците имаат рок до 31 декември за исплата на регрес за годишен одмор попознат како К-15 – колкав е минимумот што треба да го исплатат?

ТТК Банка регистрираше четврта емисија на корпоративни обврзници во вредност од 1,5 милиони евра

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кој ќе биде македонскиот Revolut?

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања



Банки
Финансии без компликации – Комерцијална банка и Zipp Club со интерактивна финансиска работилница за средношколци
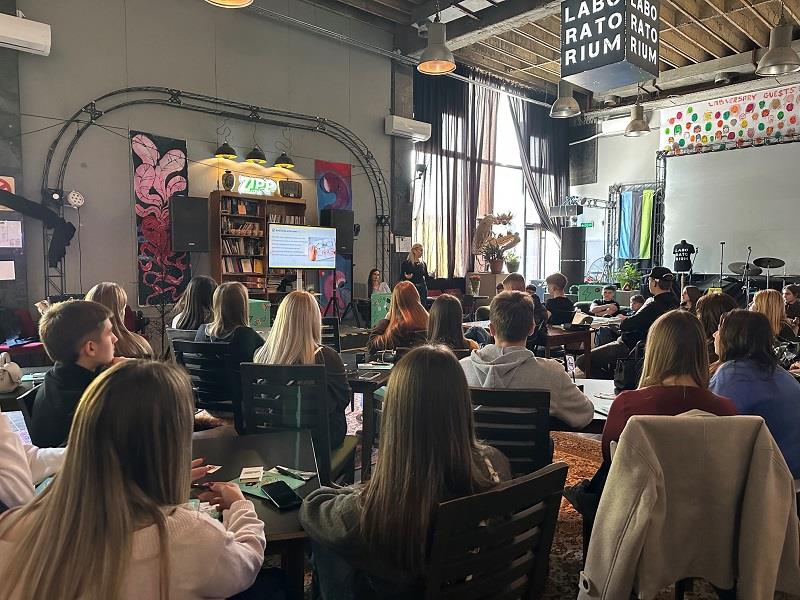
Кредити, камати, картички, штедење и личен буџет – финансиските теми можат да бидат многу поразбирливи кога се поврзани со реалните ситуации со кои младите секојдневно се соочуваат.
Токму на ова се фокусираше првата интерактивна финансиска работилница организирана од Комерцијална банка и Zipp Club во Лабораториум, наменета за средношколци од скопските средни училишта „Никола Карев“ и „Јосип Броз Тито“.
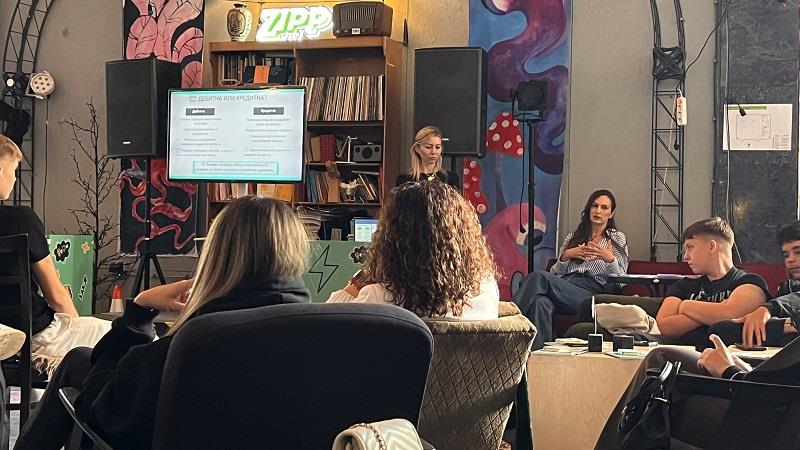
Работилницата им овозможи на младите преку прашања, дискусија и практични примери да се запознаат со основни финансиски концепти, без сложена терминологија и надвор од традиционалниот училишен формат.
Во фокусот беа штедењето, платежните картички, кредитите и каматите, управувањето со личниот буџет и дигиталното банкарство, со примери поврзани со секојдневието на младите.
Целта не беше само запознавање со финансиските поими, туку и разбирање на нивната практична примена – од првата картичка и првата заработка, преку планирањето на личните трошоци и онлајн плаќањата, до идните одлуки поврзани со кредитирањето и управувањето со сопствените финансии.
Првата работилница е дел од серијал интерактивни настани посветени на различни финансиски фази од животот на младите. Во следните активности ќе бидат опфатени теми како првите самостојни финансиски одлуки, првата плата, freelance работата и започнувањето сопствен бизнис.
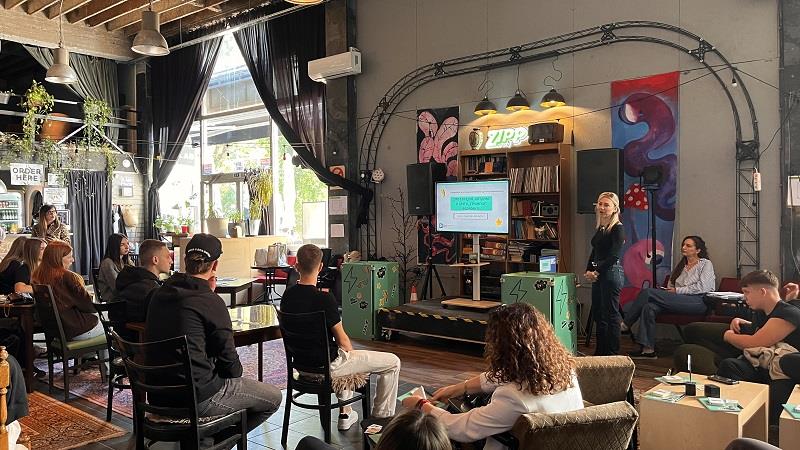
Со вакви активности, Комерцијална банка, Zipp Club и Лабораториум ставаат акцент на практичната финансиска едукација и на развивањето финансиски навики и знаења кај младите уште пред тие да се соочат со своите први поголеми финансиски одлуки.
Банки
ТТК Банка регистрираше четврта емисија на корпоративни обврзници во вредност од 1,5 милиони евра
ТТК Банка АД Скопје на 1 октомври 2026 година ја регистрираше во Централниот депозитар за хартии од вредност АД Скопје својата четврта емисија на долгорочни должнички хартии од вредност – корпоративни обврзници.
Емисијата опфаќа 1.500 корпоративни обврзници, со номинална вредност од 1.000 евра по обврзница, односно вкупна номинална вредност од 1,5 милиони евра или 92,33 милиони денари.
Со регистрацијата во Централниот депозитар и извршениот упис на обврзниците на сметките на запишувачите, на 1 октомври 2026 година настануваат и правата од овие долгорочни должнички хартии од вредност.
Четвртата емисија претставува продолжување на активностите на ТТК Банка на пазарот на корпоративни обврзници и на нејзиното користење на овој инструмент за обезбедување дополнителни извори на финансирање.
Корпоративните обврзници претставуваат должнички инструмент преку кој инвеститорите, во согласност со условите на емисијата, стекнуваат право на исплата на камата и враќање на номиналната вредност согласно утврдената динамика.
Банки
ЕЦБ: Кредитните услови на европските финансиски пазари се олеснуваат четврти квартал по ред
Кредитните услови на пазарите за финансирање со хартии од вредност и вонберзански деривати деноминирани во евра продолжиле благо да се олеснуваат четврти квартал по ред. Истовремено, зголемена е побарувачката за финансирање обезбедено со акции и други видови колатерал, покажуваат резултатите од септемвриското истражување на Европската централна банка (ЕЦБ).
Истражувањето SESFOD, објавено на 7 октомври 2026 година, го опфаќа периодот од јуни до август, кој бил одбележан со неизвесност поради конфликтот на Блискиот Исток и нестабилните цени на енергенсите.
Во јуни, Европската централна банка ги зголеми клучните каматни стапки за 25 базични поени, додека во јули ги задржа непроменети.
Според резултатите, кредитните услови благо се олесниле за сите категории договорни страни, продолжувајќи го трендот забележан во претходните три истражувања.
Олеснувањето главно се однесувало на ценовните услови, додека неценовните услови благо се подобриле за банките и дилерите, незначително се заостриле за хеџ-фондовите, а останале непроменети за другите категории учесници.
Како причини за поповолните ценовни услови, дел од испитаниците ги навеле ликвидноста и функционирањето на пазарите, конкуренцијата меѓу финансиските институции и финансиската состојба на договорните страни.
Учесниците во истражувањето очекуваат дополнително благо олеснување на кредитните услови за сите категории договорни страни во следните три месеци.
Истовремено, употребата на финансиска потпора кај хеџ-фондовите благо се зголемила, додека обемот, времетраењето и зачестеноста на споровите околу вреднувањето меѓу договорните страни останале непроменети.
Зголемена побарувачка за финансирање обезбедено со акции
Во сегментот на трансакции за финансирање со хартии од вредност, побарувачката за средства обезбедени со повеќето видови колатерал се зголемила, при што најголем раст е забележан кај акциите.
Нето 27 отсто од испитаниците пријавиле зголемена побарувачка за финансирање обезбедено со акции.
Стапките и распоните на финансирање се зголемиле за најповластените клиенти кај сите видови колатерал. Кај просечните клиенти, зголемувања биле забележани само кај домашните државни обврзници, другите државни обврзници и конвертибилните хартии од вредност.
Истовремено, намалени се процентуалните одбитоци при вреднувањето на колатералот, познати како haircuts, кај повеќето видови обврзници и хартиите од вредност обезбедени со актива.
Кај одредени видови колатерал се зголемиле и максималниот износ на расположливото финансирање и рокот на неговото достасување.
Користењето централни договорни страни за клиринг покажало мали и различни промени, додека ликвидноста и функционирањето на пазарите благо се влошиле кај акциите и неколку категории корпоративни обврзници.
Обемот, времетраењето и зачестеноста на споровите поврзани со вреднувањето на колатералот останале непроменети.
Намалени почетните маржи кај дел од финансиските деривати
Кај вонберзанските деривати (OTC) кои не се предмет на централен клиринг, барањата за почетна маржа благо се намалиле кај девизните деривати, дериватите поврзани со каматни стапки и акции, како и кај неколку видови кредитни деривати.
Максималната изложеност и роковите на достасување на трансакциите во најголем дел останале непроменети.
Ликвидноста и условите за тргување се влошиле кај дериватите поврзани со акции и суровини, додека благо подобрување било забележано кај кредитните деривати поврзани со државни должници.
Истовремено, зголемен е обемот, времетраењето и зачестеноста на споровите околу вреднувањето кај повеќе видови деривати, особено кај кредитните деривати.
Условите во новите или повторно договорените рамковни договори благо се олесниле во одредени области, додека практиката на обезбедување нестандарден колатерал останала непроменета.
Во истражувањето учествувале 26 големи банки
Истражувањето SESFOD Европската централна банка го спроведува четири пати годишно, со цел да ги следи промените во кредитните услови на пазарите за финансирање со хартии од вредност и вонберзански деривати деноминирани во евра.
Секое истражување опфаќа тримесечен период што завршува во февруари, мај, август или ноември.
Септемвриското истражување за 2026 година се заснова на квалитативни информации за промените во периодот од јуни до август, добиени од 26 големи банки, од кои 14 се банки од еврозоната, а 12 се банки со седиште надвор од еврозоната.
Деталните резултати, временските серии и дополнителните податоци се достапни на интернет-страницата на Европската централна банка и преку нејзиниот портал за податоци.
Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето
ИОРРСМ одбележува 20 години од основањето: две децении посветеност кон развојот на ревизорската професија
Финансии без компликации – Комерцијална банка и Zipp Club со интерактивна финансиска работилница за средношколци
Работодавците имаат рок до 31 декември за исплата на регрес за годишен одмор попознат како К-15 – колкав е минимумот што треба да го исплатат?
ТТК Банка регистрираше четврта емисија на корпоративни обврзници во вредност од 1,5 милиони евра
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кој ќе биде македонскиот Revolut?
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација