

Банки
Шпаркасе Банка со поволна понуда за пациенти на очната болница „Деница“



Шпаркасе Банка креираше специјална понуда наменета за пациентите на Очната болница „Деница“, која важи исклучиво за плаќање на услугите во болницата.
Па, така, клиентите можат да аплицираат за потрошувачки кредит со фиксна каматна стапка од 4,99% за првите две години, како и рок на отплата до 48 месеци на максимален износ до 180.000 денари, со вклучено кредитно животно/неживотно осигурување и без жиранти. Дополнително, со оваа понуда клиентите добиваат и дополнителни поволности за други кредитни производи од Банката, и тоа: без членарина за првата година за кредитна картичка и без надоместок за управување на пречекорување за првата година.
„Ние како банка што континуирано се грижи за здравјето и за потребите на своите клиенти, сметавме дека може дополнително да придонесеме во олеснување и подобрување на нивната здравствена состојба, па се одлучивме соработката со очната болница „Деница“ да ја кренеме на едно повисоко ниво. Токму затоа воведовме специјална понуда што важи исклучиво за плаќање на услугите од болницата на пациентите на ’Деница’. Задоволни сме што на овој начин можеме барем малку да им ја олесниме моменталната состојба и финансиските грижи околу здравствените услуги на нашите клиенти и на тој начин да дејствуваме во согласност и со нашиот корпоративен слоган – “Верувај во иднината“ – изјави г-ѓа Нина Неданоска, заменик-претседател на Управниот одбор на Шпаркасе Банка АД Скопје.
„Посветеноста, иновативноста и отвореноста продолжуваат да бидат клучните столбови на кои се темели Специјалната очна болница ‘Деница’ од Скопје. Врвната здравствена грижа која интегрира високопрофесионален кадар, од една страна, и беспрекорна техничко-технолошка опременост од друга страна, пак, се наша карактеристика што постојано се надоградува и се унапредува. Во таа смисла, соработката со една реномирана финансиска институција како Шпаркасе Банка е манифестација на нашата заедничка општествена одговорност кон заедницата, која има за цел спектарот на офталмолошките услуги на ’Деница’ да бидат уште подостапни до најширокиот круг наши сограѓани“ – изјави г-ѓа Сања Угриновска Спасеновска, генерален менаџер на Специјалната очна болница „Деница“.
Шпаркасе Банка континуирано дејствува во интерес на трајните вредности какви што се здравјето и општата благосостојба на клиентите. Истовремено, Банката се труди најпрофесионално да ги продлабочи соработките со деловните партнери и соработници, градејќи стабилни врски на долг рок, за иднина каква што заслужуваат сите нивни клиенти.
Шпаркасе Банка е членка на групацијата Ерсте и Штаермаркише Шпаркасе, која е една од водечките групации во областа на финансиски услуги во Средна и Источна Европа, а за нејзината стабилност и традиција зборува фактот за непрекинато работење од близу 200 години. Групацијата опслужува повеќе од 17 милиони клиенти преку 3.200 експозитури. Во Македонија, групацијата е застапена со Шпаркасе Банка и Шпаркасе Лизинг и опслужува повеќе од 120.000 клиенти во 36 експозитури.



ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?

Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври

iute Macedonia вработува: Отворена позиција за советник за клиенти

Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно

Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Стопанска банка со промотивни камати до 3,5% за орочени депозити






Банки
Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври
Граѓаните имаат можност да ја покажат својата креативност и да освојат парична награда од 60.000 денари преку конкурсот што го организира Народната банка по повод 80 години централно банкарство во земјава.
Конкурсот се одржува под мотото „Што значи за мене Народната банка?“, со хаштагот #МојатаНБ, а целта е граѓаните, особено младите, на оригинален и креативен начин да го претстават значењето на централната банка и нејзината улога во секојдневниот живот.
За најдоброто видео е предвидена награда од 60.000 денари, при што персоналниот данок на доход ќе биде покриен од Народната банка.
Учесниците имаат слобода сами да го изберат начинот на кој ќе ја претстават својата идеја. Видеото може да биде во форма на анимација, интервју, скеч, документарен запис или друг креативен формат наменет за социјалните мрежи.
Темите што можат да се обработуваат се поврзани со стабилноста на денарот, движењето на цените, девизниот курс, сигурноста на банкарскиот систем, безбедноста на плаќањата, девизните резерви и значењето на економските податоци за граѓаните.
Кој може да учествува?
Право на учество имаат сите полнолетни државјани на Северна Македонија, освен членовите на Советот на Народната банка, вработените во институцијата и членовите на нивните семејства.
Секој кандидат може да испрати најмногу пет видеоматеријали. Видеата мора да бидат оригинални авторски дела, со времетраење до три минути, изработени на македонски или албански јазик. Организаторот препорачува и користење титлови на еден од двата јазика.
Како се аплицира?
За учество, потребно е видеото да се објави на личен профил на Фејсбук или Инстаграм, најдоцна до 31 октомври 2026 година.
Објавата задолжително треба да го содржи хаштагот #МојатаНБ, како и означување на официјалниот профил на Народната банка – @narodnatabanka на Фејсбук или @narodnabanka.mkd на Инстаграм.
Видеото мора да биде јавно достапно за времетраењето на конкурсот.
Од Народната банка ги повикуваат граѓаните да ја искористат можноста преку сопствена идеја и креативен пристап да придонесат во одбележувањето на значајниот јубилеј – осум децении централно банкарство.
Деталните услови за учество се објавени на официјалната веб-страница на Народната банка.
Банки
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
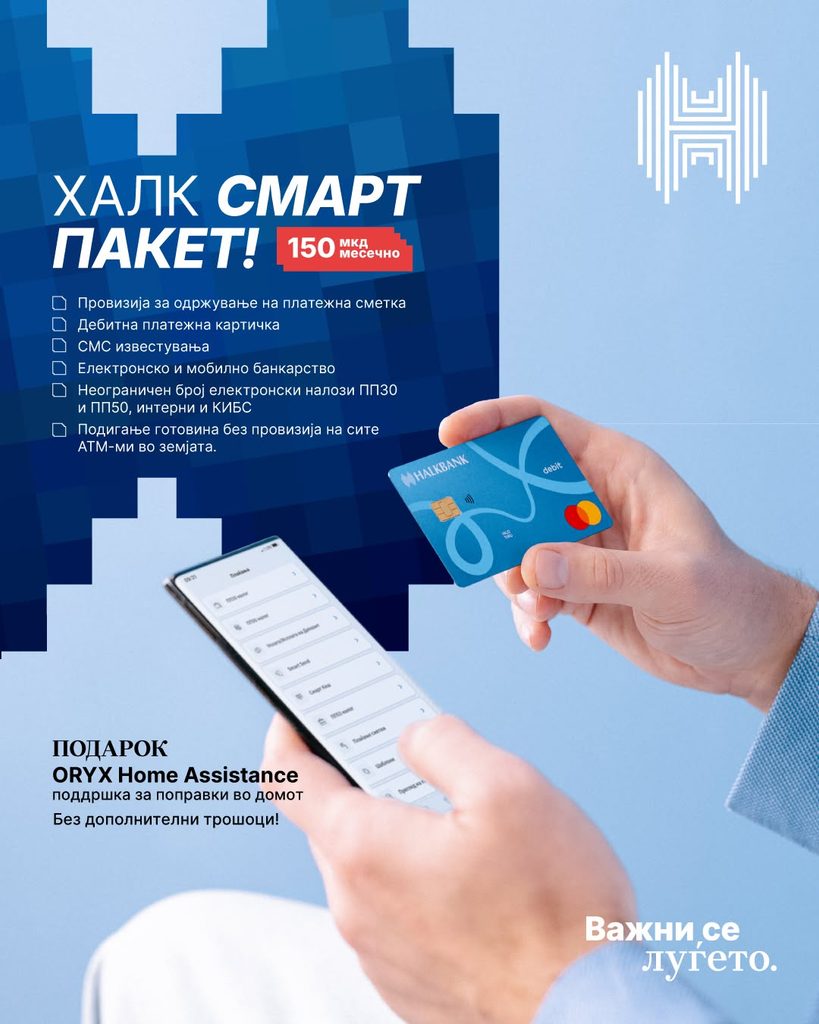
Халкбанк АД Скопје го промовира Halk Smart пакетот, кој на клиентите им овозможува користење повеќе банкарски услуги за месечен надоместок од 150 денари. Пакетот обединува услуги за секојдневно управување со личните финансии, дигитално банкарство, бесплатни повлекувања готовина од банкомати и дополнителна помош во домот.
Со Halk Smart пакетот, клиентите добиваат одржување на платежна сметка, дебитна платежна картичка, како и пристап до електронско и мобилно банкарство. Во месечниот надоместок се вклучени и СМС известувања, со што се овозможува полесно следење на банкарските трансакции.
Една од позначајните поволности на пакетот е можноста за повлекување готовина без надоместок од банкоматите на сите банки во Македонија, што им овозможува на корисниците поголема флексибилност при користењето на сопствените средства.
Дополнително, Halk Smart овозможува неограничен број електронски платни налози ПП30 и ПП50, вклучувајќи интерни трансакции и плаќања преку КИБС, без дополнителен надоместок во рамките на пакетот.
Покрај стандардните банкарски услуги, пакетот вклучува и ORYX Home Assistance, услуга што обезбедува 24-часовна помош, седум дена во неделата, во случај на штети и дефекти во домот.
Со оваа дополнителна услуга, Халкбанк ја проширува понудата надвор од класичното банкарство, комбинирајќи финансиски услуги со практична поддршка за секојдневните потреби на клиентите.
Halk Smart е наменет за корисници кои сакаат повеќе банкарски услуги обединети во еден пакет со однапред утврден месечен трошок, без потреба од поединечно плаќање за услугите што се вклучени во него.
За месечен надоместок од 150 денари, односно 1.800 денари на годишно ниво, клиентите добиваат пристап до повеќе услуги кои можат да го олеснат управувањето со личните финансии и секојдневните банкарски активности.
Повеќе информации за условите, поволностите и начинот на аплицирање за Halk Smart пакетот се достапни на официјалната веб-страница на Халкбанк.
Банки
Предвремена отплата на кредит во Македонија: Кога банката смее да наплати провизија, а кога не?
Граѓаните во Македонија кои сакаат предвреме да го отплатат кредитот можат да заштедат на камати и да ги намалат вкупните трошоци за задолжување. Сепак, пред да се одлучат на ваков чекор, важно е да проверат дали банката има право да им наплати дополнителен надоместок. Македонското законодавство предвидува ограничувања за одредени категории потрошувачки кредити, но правилата не се исти за сите видови задолжувања.
Предвремената отплата подразбира делумно или целосно враќање на кредитот пред истекот на договорениот рок. На овој начин кредитокорисникот може да ги намали идните каматни трошоци, да го скрати периодот на задолжување или да го намали износот на месечната рата.
Во Македонија, ова прашање е регулирано со Законот за заштита на потрошувачите при договори за потрошувачки кредити, додека за станбените и хипотекарните кредити важат поинакви правила и договорни услови.
Колкава провизија може да наплати банката?
Според член 16 од Законот за заштита на потрошувачите при договори за потрошувачки кредити, потрошувачот има право во секое време целосно или делумно да ги исполни своите обврски од кредитот.
Во случај на предвремена отплата, кредитокорисникот има право на намалување на вкупните трошоци на кредитот, односно на каматите и другите трошоци што се однесуваат на преостанатиот период од договорот.
Сепак, кредиторот во одредени случаи има право на надоместок за оправданите трошоци директно поврзани со предвремената отплата.
Законските ограничувања за потрошувачките кредити опфатени со оваа регулатива предвидуваат:
- Најмногу 1 отсто од износот што се отплаќа предвреме, доколку до истекот на договорот остануваат повеќе од 12 месеци.
- Најмногу 0,5 отсто од предвреме отплатениот износ, доколку до истекот на договорот остануваат 12 месеци или помалку.
Притоа, надоместокот не смее да биде поголем од износот на каматата што корисникот би ја платил од денот на предвремената отплата до договорениот крај на кредитот.
На пример, ако граѓанин предвреме отплати 300.000 денари од потрошувачки кредит, а до истекот на договорот остануваат повеќе од една година, максималниот надоместок според законското процентуално ограничување би изнесувал 3.000 денари. Доколку останува една година или помалку, максималниот износ би бил 1.500 денари.
Овие износи се само примери за законските горни граници, а не задолжителни провизии што секоја банка ги наплатува.
Кога банката нема право на надоместок?
Кај потрошувачките кредити опфатени со законот, кредиторот нема право да наплати надоместок за предвремена отплата кога таа се врши во период во кој не е договорена фиксна каматна стапка, односно кога се применува променлива каматна стапка.
Надоместок не се наплатува ниту кога отплатата се врши врз основа на договор за осигурување склучен како обезбедување на кредитот, како и во законски предвидените случаи на дозволено пречекорување.
Тоа значи дека правото на наплата не е автоматско и зависи од видот на кредитот, каматната стапка и условите утврдени со закон и договор.
Што важи за станбените и хипотекарните кредити?
Кај станбените и кредитите обезбедени со хипотека, ситуацијата е поинаква.
Овие кредити се исклучени од опфатот на наведените одредби на Законот за заштита на потрошувачите при договори за потрошувачки кредити. Затоа, ограничувањата од 1 и 0,5 отсто не можат автоматски да се применуваат на секој станбен или хипотекарен кредит.
Во пракса, банките во Македонија имаат различни услови за предвремена отплата. Кај одредени кредитни производи се предвидува отплата без провизија, особено кога се користат сопствени средства, додека кај други може да има договорен надоместок.
Затоа, пред затворање на станбен или хипотекарен кредит, особено е важно граѓаните внимателно да ги проверат договорот и важечкиот тарифник на банката.
Пред уплатата побарајте детална пресметка
Пред да се изврши предвремена отплата, препорачливо е кредитокорисникот да поднесе барање до банката и да побара писмена пресметка на вкупниот износ што треба да го уплати.
Пресметката треба јасно да ја прикаже преостанатата главница, каматата пресметана до денот на отплатата и евентуалните дополнителни надоместоци.
Особено е важно да се провери дали уплатата ќе биде евидентирана како предвремено намалување на главницата или како авансно плаќање на идните рати.
Кај делумната предвремена отплата, потребно е да се утврди и дали ќе се намали месечната рата, дали ќе се скрати рокот на кредитот или ќе се примени друга договорена можност.
По затворањето на кредитот побарајте потврда
По целосната отплата, граѓаните треба да побараат писмена потврда дека сите обврски кон банката се подмирени.
Овој документ е важен доказ дека кредитот е затворен и дека не постојат преостанати задолжувања.
Кај кредитите обезбедени со хипотека, потребно е да се провери и постапката за бришење на заложното право од евиденцијата во Катастарот, како и евентуалните трошоци поврзани со таа постапка.
Предвремената отплата може да донесе значителна финансиска заштеда, но не е секогаш најисплатлива без претходна пресметка. Граѓаните треба да ја споредат заштедата од идните камати со евентуалните провизии и други трошоци, за да утврдат дали предвременото затворање на кредитот навистина е поволно решение.
ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?
Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври
iute Macedonia вработува: Отворена позиција за советник за клиенти
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица
