Анализи
Еврото под притисок, доларот близу највисокото ниво во последните четири недели
Еврото и во вторникот остана под притисок во однос на американскиот долар, додека инвеститорите сè повеќе ја земаат предвид можноста Федералните резерви повторно да ги зголемат каматните стапки.
Околу 9:50 часот по Гринич, еврото се тргуваше по цена од приближно 1,1370 долари, со минимален дневен раст од 0,05 отсто, откако претходно тешко ги надоместуваше загубите.
Индексот на американскиот долар, кој ја мери неговата вредност во однос на шест водечки светски валути, се задржа околу 101,50 поени, откако го достигна највисокото ниво од 1 јули.
Поддршката за доларот доаѓа од променетите очекувања за монетарната политика во САД. Пазарите проценуваат дека постои околу 40 отсто веројатност Федералните резерви да ја зголемат каматната стапка за 25 базични поени на состанокот што завршува во среда. Пред една недела, оваа веројатност изнесуваше околу 20 отсто.
Истовремено, трговците проценуваат дека шансите за најмалку едно зголемување на каматите до септември се близу 95 отсто.
Повисоките каматни стапки вообичаено го зајакнуваат доларот, бидејќи ги прават инвестициите во средства деноминирани во американска валута попривлечни. Дополнителна поддршка обезбедуваат и приносите на американските државни обврзници, кои остануваат близу повеќемесечните максимуми.
Цените на нафтата продолжија да се намалуваат откако САД ги прекинаа нападите врз Иран во текот на викендот, со што беа ублажени дел од стравувањата од повисока инфлација. Сепак, поевтинувањето на енергенсите не беше доволно за позначително закрепнување на еврото.
Инвеститорите сега го очекуваат соопштението на Федералните резерви, како и новите американски економски податоци, меѓу кои се бруто-домашниот производ за вториот квартал и базичниот индекс на личната потрошувачка.
Неочекувано зголемување на каматите или најави за ново зголемување во септември би можеле да го спуштат еврото под нивото од 1,1350 долари. Доколку каматите останат непроменети, а пораките на Федералните резерви бидат повнимателни, еврото би можело да закрепне кон 1,1400 долари.

Народната банка ја оживува историјата: Архивски документи сведочат за 80 години централно банкарство во Македонија

Буџетскиот дефицит во земјата се зголеми на 645 милиони евра за девет месеци – расходите растат побрзо од приходите

Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар

Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година

Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции




Анализи
Колку се подготвени банките за следната криза? Европа ја зајакнува заштитата на депозитите, а регионот ги тестира механизмите за финансиска стабилност
Банкарската стабилност не се мери само преку профитот, капиталот и ликвидноста. Подеднакво важна е способноста на институциите да реагираат кога некоја банка ќе се соочи со сериозни проблеми. Новите активности на европските регулатори и централните банки во регионот отвораат важни прашања за заштитата на штедачите, управувањето со кризите и отпорноста на финансискиот систем.
Банкарската стабилност се проверува пред да започне кризата
Банкарските системи најчесто се оценуваат преку финансиски показатели: капитална адекватност, ликвидност, профитабилност и квалитет на кредитното портфолио.
Овие индикатори се неопходни за разбирање на финансиската состојба на банките.
Но постои уште еден важен аспект на стабилноста што поретко го привлекува вниманието на јавноста: подготвеноста на институциите да реагираат доколку некоја банка западне во сериозни финансиски тешкотии.
Токму ова прашање беше во фокусот на активноста што Централната банка на Црна Гора ја спроведе во соработка со Светската банка.
На 23 октомври 2026 година, црногорската централна банка објави дека организирала симулација на санација на фиктивна кредитна институција.
Во активноста учествувале околу 50 претставници на институции одговорни за различни сегменти на финансискиот систем.
Симулацијата имала цел да провери колку брзо и ефикасно институциите можат да разменуваат информации, да подготвуваат одлуки и да дејствуваат координирано во услови на временски притисок.
Ова е важен пример за превентивно управување со финансиските ризици.
Наместо институциите да ги тестираат своите процедури дури кога ќе се појави вистински проблем, тие можат однапред да ги идентификуваат слабостите и да ги подобрат механизмите за реагирање.
Зошто банкарските кризи бараат координација?
Кога една банка се соочува со сериозни финансиски проблеми, последиците не мора да бидат ограничени само на нејзините акционери.
Проблемите можат да влијаат врз депонентите, кредитокорисниците, компаниите што извршуваат плаќања и другите финансиски институции.
Затоа управувањето со банкарските кризи не е задача само на една институција.
Во зависност од националната регулатива, во процесот можат да бидат вклучени централната банка, органите надлежни за санација, фондовите за гарантирање депозити, министерството за финансии и други регулаторни тела.
Клучно прашање е како овие институции ги распределуваат одговорностите.
На пример, доколку постои ризик од сериозно нарушување на работењето на една банка, потребно е навремено да се процени нејзината финансиска состојба.
Истовремено, мора да се разгледаат можните последици за депонентите и за поширокиот финансиски систем.
Одлуките треба да се донесуваат врз основа на проверени информации, јасни законски овластувања и однапред дефинирани процедури.
Недоволната координација може да го забави реагирањето.
Поради тоа, симулациите се корисна алатка за институционална подготовка.
Сепак, успешно спроведена симулација не е гаранција дека сите идни кризни ситуации ќе бидат решени без проблеми.
Реалните финансиски кризи можат да содржат непредвидливи фактори, вклучително и нагли промени во однесувањето на депонентите или нарушувања на финансиските пазари.
Заштитата на депозитите е основа на довербата
Една од најважните функции на финансиската заштитна мрежа е обезбедувањето доверба кај штедачите.
Граѓаните што ги чуваат своите средства во банка очекуваат дека финансискиот систем располага со механизми за заштита во случај на сериозни проблеми.
Системите за гарантирање депозити имаат важна улога во исполнувањето на ова очекување.
Но нивната ефикасност не зависи само од тоа колкав износ на депозити е законски заштитен.
Подеднакво важни се достапноста на средствата, квалитетот на податоците за депонентите и оперативната способност за навремено спроведување на исплатите.
Ова е една од причините поради кои Европската банкарска агенција работи на дополнително усогласување на правилата за заштита на депозитите.
Во јули 2026 година агенцијата започна четири јавни консултации за предложени регулаторни стандарди.
Објавениот рок за доставување коментари истече на 23 октомври.
Предлозите се однесуваат на повеќе важни области, меѓу кои информирањето на депонентите, размената на податоци и управувањето со средствата на системите за гарантирање депозити.
Ова покажува дека европските регулатори не се фокусираат само на формалното постоење на гаранциските механизми.
Внимание се посветува и на нивната практична функционалност.
За депонентите, навремената и точна информација е особено важна во услови на неизвесност.
Ликвидноста на гаранциските фондови е критична
Средствата на системите за гарантирање депозити мора да бидат управувани на начин што овозможува нивно користење кога ќе се појави потреба.
Тоа отвора важни прашања за ликвидноста, сигурноста и диверзификацијата на инвестициите.
Ако средствата се вложени во инструменти што тешко можат брзо да се претворат во готовина, може да се појави оперативен проблем во момент кога е потребна итна исплата.
Од друга страна, целосното избегнување на инвестиции може да има сопствени финансиски трошоци.
Затоа управувањето со средствата бара внимателна рамнотежа меѓу сигурноста, ликвидноста и приносот.
Европската банкарска агенција во предложените насоки посветува внимание токму на овие аспекти.
Целта е фондовите да можат навремено да ги мобилизираат расположливите средства за исполнување на своите законски обврски.
Ова е значајно и за финансиската стабилност.
Доколку депонентите имаат доверба дека заштитните механизми можат ефикасно да функционираат, тоа може да придонесе за ограничување на паничните реакции.
Сепак, ниту еден гаранциски систем не може да се оценува само според големината на расположливите средства.
Потребно е да се разгледаат и структурата на банкарскиот систем, обемот на покриените депозити, законските правила и можностите за дополнително финансирање.
Дигиталните ризици стануваат дел од финансиската стабилност
Современите банки функционираат преку сложени дигитални системи.
Електронското банкарство, платежните услуги, обработката на податоци и комуникацијата со клиентите зависат од технолошка инфраструктура.
Поради тоа, финансиската стабилност повеќе не може да се разгледува одвоено од сајбер-безбедноста.
Настанот со веб-страницата на Европската банкарска агенција од 21 октомври е пример за важноста на превентивното управување со технолошките ризици.
По предупредување за критични софтверски слабости, агенцијата превентивно ја исклучила својата веб-страница додека се применувале неопходните безбедносни ажурирања.
Ова не е доказ за успешен сајбер-напад.
Но покажува дека дури и институциите што го надгледуваат финансискиот сектор мора постојано да ја проверуваат сопствената технолошка инфраструктура.
За комерцијалните банки, ваквите ризици можат да бидат уште посложени.
Прекин на одредени дигитални услуги може да влијае врз пристапот на клиентите до информации и финансиски трансакции.
Затоа плановите за непрекинато работење, резервните системи и процедурите за справување со инциденти се важен дел од оперативната отпорност.
Посебно внимание заслужуваат и надворешните технолошки добавувачи.
Кога повеќе финансиски институции користат исти технолошки услуги, проблем кај еден добавувач може да создаде поширок оперативен ризик.
Ова не значи дека секоја заедничка технологија е опасна, туку дека концентрацијата на технолошките зависности треба внимателно да се проценува.
Банкарскиот сектор мора да биде подготвен за повеќе видови ризици
Традиционалните банкарски ризици најчесто се поврзуваат со кредитите, ликвидноста и движењето на каматните стапки.
Но современата финансиска стабилност опфаќа многу поширок спектар на предизвици.
Банката може да има солидна капитална позиција, а сепак да се соочи со сериозен оперативен проблем.
Може да располага со доволна ликвидност, но да има слабости во управувањето со податоците.
Може да остварува добивка, но истовремено да биде изложена на концентрација на кредитен ризик во одредени економски дејности.
Затоа целосната проценка на банкарската отпорност мора да опфати повеќе меѓусебно поврзани области.
Особено е важно финансиските институции да можат да ги препознаат ризиците навреме.
Превентивните механизми можат да бидат поефикасни и помалку скапи од мерките што се преземаат откако проблемот веќе ќе се продлабочи.
Симулацијата во Црна Гора е пример за тестирање на институционалната подготвеност.
Европските консултации за гарантирањето на депозитите претставуваат пример за унапредување на регулаторната рамка.
А превентивните сајбер-мерки на ЕБА покажуваат дека оперативната безбедност е неопходен дел од работењето на финансиските институции.
Станува збор за три различни активности, но сите се поврзани со истата поширока цел: намалување на последиците од потенцијални нарушувања.
Што може да научи Македонија?
За Македонија, регионалните и европските искуства се важни при оценувањето на сопствената институционална подготвеност.
Домашниот банкарски сектор функционира во специфична економска и регулаторна средина.
Затоа не би било правилно европските модели механички да се пренесуваат без анализа на националните околности.
Сепак, постојат неколку универзални принципи што заслужуваат внимание.
Првиот е јасна распределба на институционалните одговорности.
Во кризни ситуации, времето е важен фактор.
Институциите треба однапред да знаат кои информации се потребни, кој е надлежен за нивната обработка и како се донесуваат одлуките.
Вториот принцип е навремена комуникација со јавноста.
Недоволните или нејасни информации можат да ја зголемат неизвесноста.
Третиот е оперативната подготвеност.
Законските процедури имаат вистинска вредност кога институциите располагаат со капацитети за нивно спроведување.
Четвртиот принцип е редовното тестирање на системите.
Тоа може да вклучува симулации на банкарски кризи, проверки на технолошката инфраструктура и тестирање на механизмите за размена на податоци.
Овие принципи се релевантни за финансиските регулатори, но и за самите банки.
Сепак, од достапните извори во оваа анализа не може да се утврди дали, колку често и со какви резултати се спроведуваат споредливи симулации во Македонија.
За таква оценка се потребни дополнителни официјални информации од надлежните домашни институции.
Довербата е финансиски ресурс
Банкарството во голема мера се темели на доверба.
Депонентите им ги доверуваат своите средства на банките, кредитокорисниците склучуваат долгорочни финансиски договори, а компаниите зависат од стабилното функционирање на платежните системи.
Оваа доверба не може да се одржува само преку позитивни финансиски резултати.
Потребни се транспарентност, ефикасен надзор, соодветна заштита на клиентите и подготвеност за справување со неочекувани настани.
Во таа смисла, превентивните активности имаат вредност дури и кога не постои непосредна криза.
Тие можат да помогнат во идентификувањето слабости што во нормални услови остануваат незабележани.
Но истовремено е важно институционалната подготвеност да не се претставува како гаранција дека финансискиот систем никогаш нема да се соочи со проблеми.
Целта на доброто управување со ризиците не е целосно елиминирање на неизвесноста.
Целта е намалување на веројатноста за сериозни нарушувања и ограничување на нивните последици.
Стабилноста се гради пред кризата
Најновите активности на европските регулатори и централните банки во регионот покажуваат дека финансиската стабилност останува континуиран институционален приоритет.
Црна Гора ја тестира подготвеноста за постапување при банкарска криза.
Европската банкарска агенција работи на дополнително усогласување на механизмите за заштита на депозитите.
Истовремено, сајбер-безбедноста станува сè поважен дел од оперативната отпорност на финансиските институции.
За Македонија, овие случувања претставуваат можност за споредување на институционалните практики и идентификување области што заслужуваат дополнителна анализа.
Најважната порака е дека стабилен банкарски систем не е само оној што успешно работи во нормални услови, туку и оној што располага со јасни, проверени и функционални механизми за постапување кога условите ќе се влошат.
Анализи
Македонија има 677 милијарди денари депозити, 223 милијарди во пензиските фондови и 37,4 милијарди во инвестициските фондови, но зошто берзата останува со слаб промет?
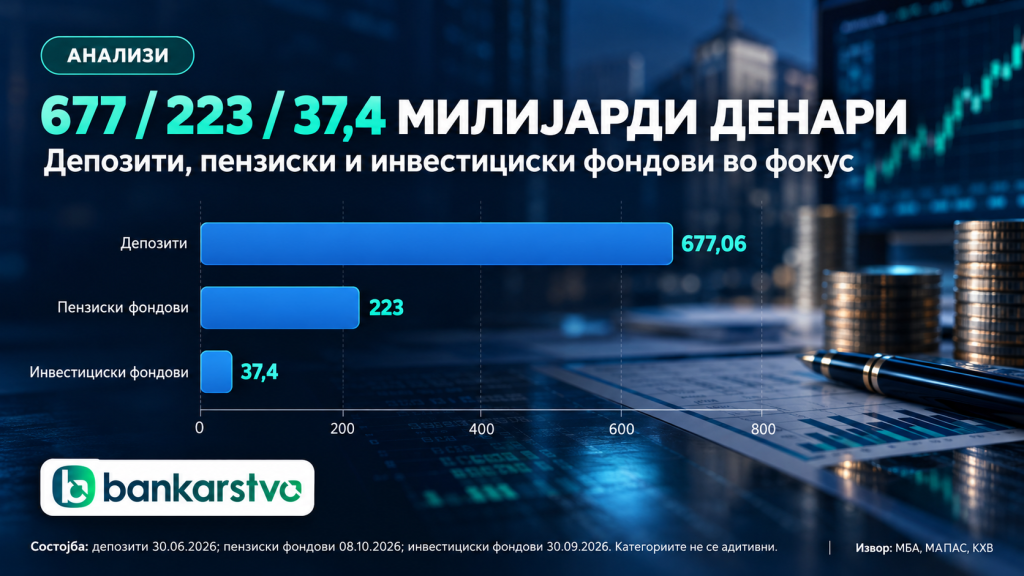
Македонскиот финансиски систем располага со значителни акумулирани средства во банкарските депозити, пензиските и инвестициските фондови, но домашниот пазар на капитал продолжува да се соочува со ограничена ликвидност и релативно мал број активни трансакции. Последните официјални податоци покажуваат дека банкарските депозити достигнале 677,06 милијарди денари, пензиските фондови управуваат со приближно 223 милијарди денари, додека нето-вредноста на средствата во отворените инвестициски фондови на крајот од септември изнесувала 37,4 милијарди денари.
Овие три показатели ја откриваат големината на различните сегменти на домашниот финансиски систем, но истовремено отвораат важно прашање за начинот на кој акумулираниот капитал се инвестира и за улогата што Македонската берза може да ја има во финансирањето на компаниите. Иако износите во овие три категории аритметички надминуваат 937 милијарди денари, нивниот збир не треба да се толкува како единствена вредност на расположливи средства, поради можните меѓусебни вложувања и различната економска природа на финансиските инструменти.
Банкарските депозити остануваат најголемиот сегмент на финансиското штедење
Според податоците на Македонската банкарска асоцијација, вкупните депозити во банкарскиот систем на крајот од јуни 2026 година изнесувале 677,06 милијарди денари. Од оваа сума, депозитите на домаќинствата достигнале 454,99 милијарди денари, додека депозитите на правните лица изнесувале 190,39 милијарди денари. Преостанатиот дел се однесува на други депозитни категории опфатени со статистиката.
Овие показатели потврдуваат дека банкарскиот систем останува главниот канал преку кој граѓаните и компаниите ги чуваат своите ликвидни финансиски средства. Депозитите имаат важна улога во стабилноста на банките, бидејќи претставуваат значаен извор за финансирање на кредитната активност, но истовремено покажуваат дека голем дел од финансиските средства се концентрирани во традиционални банкарски производи.
Банкарското штедење и инвестирањето во фондови, сепак, имаат различни карактеристики во однос на ризикот, ликвидноста, очекуваниот принос и заштитата на средствата. Поради тоа, големината на депозитната база сама по себе не значи дека постои значителен износ што може непосредно да биде насочен кон акции или други инструменти на пазарот на капитал.
Пензиските фондови управуваат со дополнителни 223 милијарди денари
Паралелно со банкарскиот систем, капитално финансираното пензиско осигурување прерасна во значаен институционален инвеститор. Според показателите на МАПАС, задолжителните пензиски фондови на 8 октомври 2026 година располагале со 217,61 милијарди денари нето-средства, додека доброволните фондови управувале со дополнителни 5,39 милијарди денари.
Вкупната вредност на средствата во двата столба изнесува приближно 223 милијарди денари, што претставува околу една третина од вредноста на банкарските депозити прикажани во последниот квартален преглед.
За разлика од банкарските депозити, средствата во пензиските фондови се наменети за долгорочно пензиско штедење и се инвестираат според законски дефинирани ограничувања, инвестициски политики и правила за диверзификација.
Нивните портфолија можат да вклучуваат државни хартии од вредност, банкарски инструменти, акции, обврзници и други дозволени вложувања, но законските ограничувања и потребата од управување со ризиците значат дека овие средства не можат автоматски да се пренасочат кон домашната берза.
Инвестициските фондови управуваат со 37,4 милијарди денари
Посебно внимание заслужува и третиот сегмент на домашниот финансиски систем, односно отворените инвестициски фондови. Според најновиот месечен извештај на Комисијата за надзор на пазарот на капитал, објавен на 15 октомври 2026 година, нето-вредноста на средствата во отворените инвестициски фондови на крајот од септември изнесувала 37,4 милијарди денари, односно приближно 608,3 милиони евра.
Во споредба со крајот на август, средствата забележале месечно зголемување од 1,41%, што покажува продолжување на позитивната динамика во овој сегмент на пазарот.
Септемвриските податоци покажуваат дека вкупните приливи во отворените инвестициски фондови изнесувале 3,13 милијарди денари, додека одливите достигнале 2,33 милијарди денари. Разликата меѓу приливите и одливите била позитивна и изнесувала приближно 799 милиони денари, односно околу 13 милиони евра.
Ова е важен показател за активноста на инвеститорите, бидејќи позитивниот нето-прилив покажува дека во септември во отворените фондови биле уплатени повеќе средства отколку што биле повлечени. Сепак, промената на вкупната нето-вредност зависи и од движењето на вредноста на инвестициите, а не само од уплатите и исплатите.
Во споредба со банкарските депозити, средствата на отворените инвестициски фондови претставуваат приближно 5,5%, додека во однос на пензиските средства нивната вредност изнесува околу 16,8%. Иако инвестициските фондови се значително помали од другите два сегмента, нивната улога е важна поради можноста граѓаните и компаниите да инвестираат во различни категории финансиски инструменти.
Инвестициските фондови можат да вложуваат во домашни и странски акции, обврзници, депозити и други дозволени инструменти, во согласност со нивната инвестициска политика и регулаторните ограничувања. Оттука, нивниот раст не значи дека истиот износ директно се вложува во македонски компании или на Македонската берза, бидејќи значителен дел од вложувањата може да биде насочен кон странските финансиски пазари.
Берзата со промет од само 2,8 милиони денари во петокот
Додека банкарските депозити, пензиските и инвестициските фондови управуваат со средства што се мерат во милијарди денари, последната трговска сесија на Македонската берза заврши со вкупен промет од 2,80 милиони денари, реализиран преку 31 трансакција.
На 16 октомври главниот индекс МБИ10 се намали за 0,55% и заврши на 9.006,70 поени. Во истиот ден, пет акции забележаа негативна дневна промена, две останаа непроменети, а ниту една не регистрираше раст.
За споредба, на 15 октомври вкупниот берзански промет изнесуваше 11,41 милиони денари, реализиран преку 63 трансакции. Тоа значи дека во петокот прометот бил приближно 75,4% понизок од претходната трговска сесија, додека бројот на трансакции се намалил за околу половина.
Ваквите дневни промени не се доволни за да се утврди долгорочен тренд, но покажуваат колку активноста на релативно мал пазар може да варира од една до друга сесија.
Големината на пазарот не значи и висока ликвидност
Според податоците на Македонската берза, пазарната капитализација на котираните акции на 16 октомври изнесувала приближно 313,20 милијарди денари.
Овој показател ја претставува пазарната вредност на котираните акции, но не кажува колкав дел од нив реално е достапен за активно тргување. За инвеститорите, ликвидноста зависи и од бројот на акции во слободен промет, бројот на активни инвеститори, концентрацијата на сопственоста и длабочината на понудата и побарувачката.
На последната трговска сесија најголем промет беше остварен со акциите на Комерцијална банка, во износ од 995.769 денари. Следуваа Алкалоид со 699.397 денари и Македонски Телеком со 559.995 денари.
Овие три компании заедно учествуваа со приближно 80,4% од вкупниот дневен промет. Високата концентрација покажува дека активноста на берзата во значителна мера зависи од ограничен број ликвидни издавачи, додека кај останатите компании тргувањето може да биде повремено или многу ограничено.
Дополнително, средствата што ги управуваат инвестициските фондови не треба да се споредуваат директно со дневниот берзански промет како да станува збор за две исти категории. Едниот показател ја мери вредноста на инвестициските портфолија во одреден момент, додека другиот ја покажува вредноста на реализираните трансакции во еден ден.
Може ли инвестициските фондови да придонесат за поголема ликвидност?
Растот на инвестициските фондови претставува можност за понатамошен развој на пазарот на капитал, но неговото влијание ќе зависи од структурата на вложувањата.
Домашните фондови имаат различни инвестициски политики, при што дел од нив се насочени кон парични инструменти и депозити, други кон обврзници, а трети кон акции и меѓународни финансиски пазари. Поради тоа, зголемувањето на средствата во фондовите не значи дека сите нови вложувања ќе завршат на Македонската берза.
За посилно поврзување на домашните инвестициски фондови со македонската економија, потребно е да постои доволна понуда на квалитетни и ликвидни финансиски инструменти, вклучувајќи акции и корпоративни обврзници што ги исполнуваат барањата на институционалните инвеститори.
Истовремено, новата законска рамка за финансиски инструменти, чија примена започна на 1 октомври 2026 година, може да придонесе за унапредување на транспарентноста и инвестициската инфраструктура. Сепак, регулаторните промени сами по себе не гарантираат раст на прометот доколку не бидат придружени со нови емисии и поголемо учество на инвеститорите.
Банкарското кредитирање и пазарот на капитал не треба да бидат конкуренти
Во македонската економија банките имаат доминантна улога во финансирањето на компаниите. На крајот од јуни 2026 година вкупните кредити на банкарскиот систем изнесувале 592,19 милијарди денари, од кои 293,77 милијарди денари биле пласирани кон правните лица.
Развиениот пазар на капитал би можел да обезбеди дополнителни извори на финансирање преку акции и корпоративни обврзници, особено за компании со долгорочни инвестициски планови.
Во овој процес инвестициските фондови можат да имаат значајна улога како професионални инвеститори, доколку постојат соодветни инструменти и пазарна ликвидност. Нивниот развој не би значел намалување на значењето на банките, туку создавање поширок финансиски систем во кој граѓаните и компаниите имаат поголем избор.
Заклучок
Македонија располага со значителна финансиска база, распределена меѓу банкарски депозити, пензиски фондови и инвестициски фондови. Најновиот податок дека отворените инвестициски фондови управуваат со 37,4 милијарди денари дополнително покажува дека домашниот пазар на управувани инвестиции има значајна големина и продолжува да привлекува средства.
Сепак, присуството на големи финансиски портфолија не значи дека капиталот автоматски ќе се насочи кон домашната берза. Вистинскиот предизвик е создавање пазар со повеќе квалитетни издавачи, ликвидни акции, корпоративни обврзници и доверба кај инвеститорите.
Долгорочниот развој ќе зависи од можноста банките, пензиските и инвестициските фондови и пазарот на капитал да функционираат како комплементарни делови на финансискиот систем, наместо како одвоени сегменти со ограничена меѓусебна поврзаност.
Редакција Банкарство
Анализи
Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?
Македонската економија влегува во последното тримесечје од 2026 година со неколку показатели што отвораат важно прашање за поврзаноста меѓу банкарското кредитирање и реалната економска активност. Кредитите продолжуваат да растат со двоцифрена стапка, индустрискиот промет бележи значително годишно зголемување, а банкарскиот систем располага со висока капитализираност и релативно ниско ниво на нефункционални кредити. На прв поглед, оваа комбинација создава поволна основа за економски раст, но подеталната анализа покажува дека движењата не се еднакви во сите сектори и дека остануваат важни прашања за квалитетот и одржливоста на кредитната експанзија.
Најновите податоци на Државниот завод за статистика, објавени на 15 октомври, покажуваат дека вкупниот промет во индустријата во август 2026 година бил повисок за 8,8% во споредба со август минатата година. Особено значајно е што прометот на странските пазари пораснал за 11,2%, додека на домашниот пазар растот изнесувал 4,4%. Оваа разлика упатува на посилна годишна динамика кај продажбата на странските пазари, што е важно за економија во која извозно ориентираните компании имаат значајна улога во индустриската активност.
Сепак, месечната динамика дава поинаква слика. Во август индустрискиот промет бил понизок за 16,3% во споредба со јули, додека во првите осум месеци од годината кумулативниот раст изнесувал 3%. Овие податоци покажуваат зошто една висока годишна стапка не треба автоматски да се толкува како трајно забрзување на индустријата. Месечните промени можат да бидат поврзани со сезонски фактори, работни денови, динамика на испораките и структурата на индустриското производство, па затоа за оценување на трендот е потребно следење на подолг временски период.
Кредитната активност расте побрзо од депозитите
Паралелно со индустриските движења, банкарскиот сектор бележи силна кредитна активност. Според последните месечни податоци на Народната банка, вкупните кредити во август 2026 година биле повисоки за 13,6% на годишно ниво, додека депозитите пораснале за 9%. Разликата од 4,6 процентни поени покажува дека кредитирањето во анализираниот период се зголемувало побрзо од депозитната база, иако од оваа споредба не може самостојно да се заклучи дека постои проблем со ликвидноста.
Посебно внимание заслужува корпоративниот сектор, кај кој годишниот раст на кредитите во август достигнал 15,1%. Ова е важно бидејќи банкарското финансирање на компаниите може да поддржи инвестиции во производствени капацитети, набавка на опрема, зголемување на залихите и проширување на деловните активности. Но, не секој корпоративен кредит претставува нова инвестиција. Дел од средствата можат да бидат насочени кон обртни средства, рефинансирање постојни обврски или покривање на зголемени оперативни трошоци.
Затоа, за да се утврди колкав дел од кредитниот раст навистина придонесува за зголемување на продуктивноста, потребни се дополнителни податоци за намената на кредитите, секторската распределба и структурата на новите инвестиции. Без таква анализа, поврзаноста меѓу кредитниот раст и индустриските резултати може да се разгледува како економски значајна, но не и како директно докажана причинско-последична врска.
Банките располагаат со солидна финансиска основа
Податоците на Македонската банкарска асоцијација за второто тримесечје од 2026 година покажуваат дека вкупната актива на банкарскиот систем достигнала 954,94 милијарди денари, во споредба со 858,40 милијарди денари на крајот од јуни 2025 година. Тоа претставува годишно зголемување од приближно 11,2%, што покажува дека банкарскиот систем продолжил да го проширува обемот на своето работење.
Во истиот период, вкупните кредити се зголемиле од 524,19 милијарди на 592,19 милијарди денари, што претставува раст од приближно 13%. Депозитите пораснале од 615,09 милијарди на 677,06 милијарди денари, односно за околу 10,1%. Овие квартални податоци ја потврдуваат пошироката слика на растечка кредитна активност, но стапките не треба директно да се мешаат со августовските показатели, бидејќи се однесуваат на различни датуми на мерење.
Истовремено, адекватноста на капиталот на банкарскиот систем на крајот од јуни изнесувала 19,52%, додека стапката на нефункционални кредити била 1,97%. Во споредба со јуни 2025 година, кога нефункционалните кредити учествувале со 2,45%, забележано е подобрување од 0,48 процентни поени. Ова е важен показател за квалитетот на кредитното портфолио, но не претставува гаранција дека ризиците нема да се зголемат во иднина.
Каматните стапки остануваат важен фактор
Цената на финансирањето е уште еден фактор што влијае врз инвестиционите одлуки на компаниите. Во август 2026 година просечната каматна стапка на вкупните кредити изнесувала 4,67%, што е за 0,23 процентни поени пониско во споредба со истиот месец минатата година.
Намалувањето на просечната каматна стапка може постепено да го олесни товарот на финансирањето, но неговиот ефект зависи од структурата на кредитите, договорените услови и учеството на фиксните и променливите каматни стапки. За компаниите што планираат долгорочни инвестиции, предвидливоста на финансиските трошоци често е подеднакво важна како и самата висина на каматата.
Од друга страна, инфлацијата останува фактор што влијае врз деловните трошоци и куповната моќ. Во септември годишната инфлација изнесувала 2,7%, додека на месечно ниво вкупните трошоци на животот останале непроменети. Сепак, храната и безалкохолните пијалаци поскапеле за 0,5% во споредба со август, што покажува дека ценовните притисоци не се еднакво распределени меѓу различните категории потрошувачка.
Што значи ова за македонската економија?
Комбинацијата од растечко кредитирање, повисок индустриски промет и солидна банкарска капитализираност претставува позитивна основа за економската активност. Сепак, за кредитниот раст да се претвори во долгорочно зголемување на економскиот потенцијал, важно е финансирањето да биде насочено кон продуктивни инвестиции, модернизација, извозна конкурентност и создавање повисока додадена вредност.
Во следниот период особено важно ќе биде да се следи дали корпоративните кредити продолжуваат да растат побрзо од кредитите на населението, дали индустрискиот промет ќе ја задржи позитивната годишна динамика и дали депозитната база ќе продолжи да обезбедува стабилна поддршка за кредитната активност. Дополнително, евентуалното забавување на економската активност или зголемување на финансиските трошоци би можело да влијае врз способноста на компаниите редовно да ги сервисираат обврските.
Заклучок
Последните показатели упатуваат на економија во која банкарското кредитирање продолжува да биде важен извор на финансирање, а индустријата бележи позитивни годишни резултати. Но, вистинскиот тест за одржливоста на овој циклус нема да биде само колку брзо растат кредитите, туку колкав дел од нив создава нови инвестиции, повисока продуктивност и долгорочна конкурентност.
Македонските банки засега располагаат со солидна капитална основа и низок удел на нефункционални кредити. Предизвикот во следниот период ќе биде да се задржи рамнотежата меѓу поддршката на економскиот раст и внимателното управување со кредитниот ризик.
Редакција Банкарство
Народната банка ја оживува историјата: Архивски документи сведочат за 80 години централно банкарство во Македонија
Буџетскиот дефицит во земјата се зголеми на 645 милиони евра за девет месеци – расходите растат побрзо од приходите
Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар
Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити