Анализи
Дали пукањето на балонот со вештачка интелигенција ќе биде следниот голем финансиски шок?
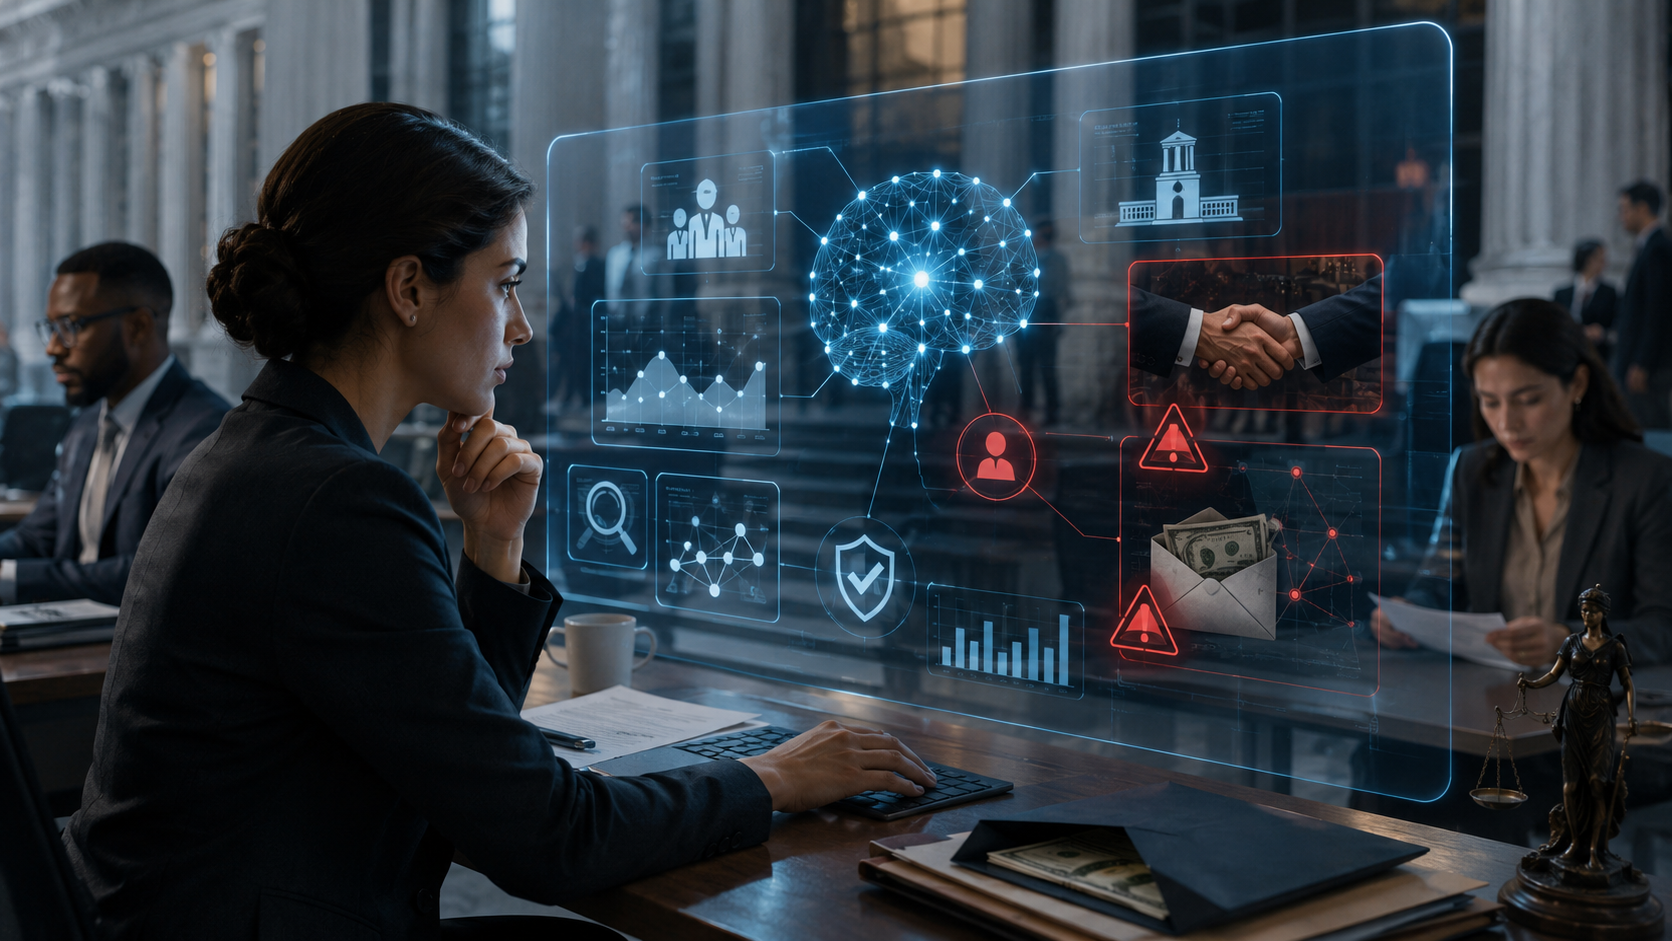

Наглиот раст на инвестициите во вештачката интелигенција сè повеќе отвора прашања за можните последици врз глобалната финансиска стабилност. Иако новите технологии можат суштински да ја променат економијата, сè поголем дел од инвестициите се финансираат со долг, додека идните приходи остануваат неизвесни.
Претседателот на американските Федерални резерви, Кевин Ворш, неодамна најави формирање работна група која ќе го анализира економското влијание на новите технологии, вклучително и вештачката интелигенција, како и нивното влијание врз вработеноста и инфлацијата. Во најавата, сепак, не беше директно споменат ризикот за финансиската стабилност.
Американските финансиски пазари и системот на финансирање сè повеќе зависат од очекувањата поврзани со вештачката интелигенција. Доколку продолжат сегашните трендови, долгот поврзан со изградбата на центри за податоци би можел до крајот на деценијата да го надмине хипотекарниот долг.
Главното прашање е дали овие центри ќе создаваат доволно приходи за навремено отплаќање на обврските. Вештачката интелигенција може да стане широко користена и технолошки успешна, но тоа не значи дека инвестициите автоматски ќе бидат и финансиски исплатливи.
Историјата покажува дека трансформативните технологии истовремено можат да предизвикаат инвестициски балони. Железничкиот бум во 19 век заврши со паниката од 1873 година, додека растот на интернет-компаниите во деведесеттите години кулминираше со берзански крах. Технологиите продолжија да го менуваат светот, но голем број инвеститори и кредитори загубија пари.
Проценките покажуваат дека потребните приходи за оправдување на вложувањата се огромни. Според Дејвид Кан од компанијата „Секвоја“, околу 750 милијарди долари годишни капитални инвестиции на најголемите технолошки компании би требало да создадат приближно 1,5 билиони долари приходи од корисниците во текот на животниот век на опремата.
Целокупната инфраструктура изградена по лансирањето на ChatGPT во 2022 година, според оваа проценка, би требало да генерира најмалку три билиони долари приходи за вложувањата да се исплатат. Компанијата „Бејн“ проценува дека до 2030 година ќе бидат потребни околу два билиони долари нови годишни приходи за финансирање на потребната компјутерска инфраструктура.
Дополнителен ризик претставува начинот на финансирање. Производителите на чипови инвестираат во компании за вештачка интелигенција, кои потоа го користат капиталот за купување чипови. Истовремено, компаниите што нудат услуги во облак финансираат стартапи кои ги изнајмуваат нивните сервери.
Овие кружни финансиски аранжмани создаваат силна поврзаност меѓу вредноста на компаниите, задолжувањето и капиталните инвестиции. Сè поголем дел од парите доаѓаат и од приватни кредитни фондови и од вонбилансни договори, заеднички вложувања и лизинг-структури.
За разлика од железничките линии или оптичките кабли, инфраструктурата за вештачка интелигенција брзо ја губи својата вредност. Чиповите сочинуваат приближно половина од трошоците за еден центар за податоци, а по три до пет години можат технолошки да застарат. Поради тоа, вредноста на имотот што служи како обезбедување може да се намалува побрзо од отплатата на долгот.
Очекуваните придобивки за продуктивноста и пазарот на трудот сè уште не се јасно видливи во економските податоци. Дел од аналитичарите сметаат дека тоа е затоа што индустријата сè уште се наоѓа во фаза на изградба на инфраструктурата.
Сепак, за значително зголемување на продуктивноста ќе бидат потребни и дополнителни инвестиции на компаниите во промена на деловните процеси. Во исто време, берзите веќе пресметуваат силен раст на профитите, поттикнат од очекувањата дека вештачката интелигенција ќе ја зголеми ефикасноста.
Најголемата опасност можеби не се наоѓа на берзите, туку на кредитните пазари. Денешниот финансиски систем во голема мера зависи од обврзници, приватни фондови, секјуритизација и небанкарски кредитори.
Доколку се појават сомнежи во квалитетот на долговите, краткорочното финансирање може нагло да запре. Должниците тогаш би биле принудени да продаваат имот на пазар на кој цените веќе паѓаат, што дополнително би ја продлабочило кризата.
Во такво сценарио, Федералните резерви би можеле да се соочат со притисок да ги заштитат небанкарските кредитори и долговите поврзани со центрите за податоци, слично на интервенциите на почетокот на пандемијата во 2020 година.
Можно е огромните вложувања на крајот да се покажат оправдани и да создадат доволно приходи за отплата на долговите. Но, доколку вештачката интелигенција навистина го постигне очекуваното ниво на продуктивност, последиците врз работните места би можеле да бидат без преседан.
Поради тоа, финансиската стабилност треба да биде едно од главните прашања во политиката на Федералните резерви кон вештачката интелигенција. Дури и доколку технологијата е револуционерна, финансиските ризици што ги создава можеби воопшто не се нови.
Извор: Project Syndicate/Bankar.me



Одбележан денот на пензиската свесност – Институциите и пензиските друштва обединети за поголема финансиска писменост кај младите

Ексклузивно: Комерцијална банка и Visa те носат во Барселона на средба со Ламин Јамал

Македонија останува на BB+: Што треба да се случи за да добиеме инвестициски кредитен рејтинг?

Народната банка ја задржа основната каматна стапка на 4,25% поради високата неизвесност и инфлациските ризици

Халкбанк со низа поволности за примателите на плата

Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули

Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари







Анализи
Македонија останува на BB+: Што треба да се случи за да добиеме инвестициски кредитен рејтинг?
Македонија останува само едно ниво под инвестицискиот кредитен рејтинг според скалата на „Фич“. Агенцијата во април годинава го потврди суверениот кредитен рејтинг на земјата на „BB+“ со стабилен изглед, оценувајќи дека макроекономските политики, стабилноста на девизниот курс и процесот на пристапување кон Европската Унија остануваат важни потпори на кредитниот профил.
Рејтингот „BB+“ е највисокото ниво во категоријата што „Фич“ ја класифицира како шпекулативна. Следното скалило е „BBB-“, со кое земјата би влегла во инвестициската категорија. Тоа не значи дека подобрувањето е автоматско, туку дека за премин кон повисок рејтинг агенцијата треба да оцени дека кредитниот профил на државата е трајно зајакнат.
Во најновата оценка, „Фич“ како позитивни фактори ги издвојува кредибилните и конзистентни макроекономски политики, долгогодишното одржување на денарот во стабилен однос со еврото, како и подобрите показатели за управување во споредба со земјите со сличен рејтинг. Процесот на членство во ЕУ, според агенцијата, претставува важна среднорочна реформска котва.
Економскиот раст во 2025 година достигнал 3,5 проценти, а „Фич“ во април прогнозираше раст од околу 3 проценти во 2026 и 3,4 проценти во 2027 година. Буџетскиот дефицит во 2025 година изнесувал 4 проценти од БДП, а агенцијата очекува постепено негово намалување до 3,4 проценти во 2027 година.
Но, токму јавните финансии, економскиот раст и институционалниот напредок се меѓу клучните области од кои зависи евентуалното идно подобрување на рејтингот. Во последниот детално објавен извештај за Македонија од октомври 2025 година, „Фич“ наведува дека позитивна рејтинг-акција би можела да следува доколку има силно и одржливо намалување на државниот долг во однос на БДП, проследено со подобро фискално управување и поголем кредибилитет на економските политики.
Вториот услов е подобрување на среднорочните перспективи за економски раст и на стандардите на управување. Како пример за таков напредок „Фич“ го посочува видливото придвижување во процесот на пристапување кон Европската Унија.
Слична порака испраќа и Меѓународниот монетарен фонд. Во најновата анализа од јуни, ММФ оценува дека земјата треба да продолжи со фискалната консолидација, да ја подобри наплатата на приходите, да ги контролира тековните расходи и да спроведе структурни реформи што ќе ја зголемат продуктивноста. Фондот посебно укажува на реформите во управувањето, пазарот на труд, државните претпријатија и енергетскиот сектор.
Според ММФ, економијата пораснала за 3,5 проценти во 2025 година, но растот во 2026 година се очекува да забави на 3,1 проценти, додека јавниот долг, вклучително и државните гаранции, се очекува да остане околу 60 проценти од БДП. Фондот предупредува и дека слабата продуктивност, иселувањето и стареењето на населението остануваат ограничувања за побрзо приближување кон европските нивоа на доход.
Оттука, патот од „BB+“ до инвестицискиот „BBB-“ не зависи од еден показател. За повисока оценка ќе бидат важни трајно подобри јавни финансии, намалување на долгот, посилен и одржлив економски раст, подобро институционално управување и конкретен напредок на европскиот пат. Македонија според „Фич“ е едно рејтинг-скалило под инвестициската категорија, но преминувањето на таа граница ќе зависи од тоа дали подобрувањата ќе бидат доволно силни и одржливи.
Анализи
Европските банки под силен притисок, акциите паднаа за 1,3 отсто

Европските банкарски акции се најдоа под притисок во вторникот, при што банкарскиот сектор беше меѓу најзасегнатите на европските берзи.
Акциите на банките во рамките на европскиот индекс STOXX 600 забележаа пад од околу 1,3 отсто, придонесувајќи за негативното движење на поширокиот европски пазар. Индексот STOXX 600 се намали за околу 0,4 отсто, на 633,3 поени.
Притисокот врз европските пазари доаѓа во услови на раст на цените на енергенсите и зголемена загриженост околу инфлациските движења. Поскапувањето на нафтата повторно го отвора прашањето колку долго инфлациските притисоци ќе останат присутни во европската економија.
Дополнително внимание на инвеститорите е насочено кон движењето на приносите на државните обврзници, што влијае врз проценките за идните услови за финансирање и вреднувањето на акциите.
Банкарските акции се покажаа како еден од послабите сегменти на европскиот пазар во текот на денот, а нивниот пад имаше значително влијание врз движењето на главниот европски берзански индекс.
Инвеститорите во Европа продолжуваат внимателно да ги следат инфлацијата, цените на енергенсите и движењата на пазарот на обврзници, кои остануваат меѓу клучните фактори за расположението на финансиските пазари.
Анализи
ЕЦБ подготвува нови евробанкноти: Повеќе од девет милиони Европејци веќе гласаа за дизајнот
Европската централна банка (ЕЦБ) подготвува нова генерација евробанкноти, кои треба постепено да бидат пуштени во оптек во текот на следната деценија. Во процесот на избор на нивниот изглед се вклучени и европските граѓани, а досега повеќе од девет милиони луѓе учествувале во јавната анкета на ЕЦБ.
Членот на Извршниот одбор на ЕЦБ, Пјеро Чиполоне, во говор во Брисел истакна дека готовината останува важен дел од монетарната иднина на Европа и покрај сè поголемата употреба на дигиталните плаќања.
Во моментов во оптек има повеќе од 31 милијарда евробанкноти во вредност од над 1,6 билиони евра, а нивниот број годишно расте за околу три проценти. Во циркулација има и повеќе од 150 милијарди монети.
Според ЕЦБ, готовината има особено значење затоа што овозможува приватност и слобода на избор, но и функционира во ситуации кога електронските плаќања се недостапни поради прекини на електричната енергија и интернетот, кибернапади или други нарушувања.
Истовремено, ЕЦБ работи на модернизација на евробанкнотите. Новите банкноти треба да добијат современи безбедносни карактеристики, да се произведуваат од поодржливи материјали и да имаат дизајн со кој европските граѓани полесно ќе се идентификуваат.
За идниот изглед се разгледуваат две главни теми – „Европска култура“, која треба да го претстави богатството на заедничката европска историја и идентитет, и „Реки и птици“, посветена на природата што ги поврзува европските земји.
Управниот совет на ЕЦБ на 23 јули избрал десет предлози за дизајнот на идните банкноти. Граѓаните можат да ги оценуваат предлозите преку онлајн анкета отворена до 21 септември, а конечната одлука за изгледот се очекува околу крајот на годинава.
Од ЕЦБ нагласуваат дека развојот на дигиталното евро нема да значи исчезнување на готовината. Планот е физичкото евро и дигиталното евро да коегзистираат и да се надополнуваат, овозможувајќи им на граѓаните избор како ќе плаќаат.
Одбележан денот на пензиската свесност – Институциите и пензиските друштва обединети за поголема финансиска писменост кај младите
Ексклузивно: Комерцијална банка и Visa те носат во Барселона на средба со Ламин Јамал
Македонија останува на BB+: Што треба да се случи за да добиеме инвестициски кредитен рејтинг?
Народната банка ја задржа основната каматна стапка на 4,25% поради високата неизвесност и инфлациските ризици
Халкбанк со низа поволности за примателите на плата
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Банкипред 2 месеци
Халкбанк со поволности за клиентите кои ќе ја префрлат платата
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари