
Колумни
Онлајн пристапот е лесен, но дали го чуваме доволно безбеден?


Автор: Светлана Богоески, Раководител на Служба за картички и дигитални сервиси во НЛБ Банка
Дигитално банкарство – засилената автентикација, безбедносна мерка за превенција од злоупотреби
Во актуелниот животен ритам, кога динамиката налага сѐ да биде на дофат на рака, потребата за брз и лесен пристап до финансиски средства станува сѐ поприсутна. Сѐ поголем број на корисници бараат брз и лесен начин да купуваат, плаќаат и управуваат со своите пари, без да дојдат во банка или на физичко продажно место. Со експанзијата на е-трговијата и постепеното напуштање на традиционалните форми на економија, сѐ повеќе и трговците и клиентите ја прифаќаат дигитализацијата, особено во банкарските услуги. Овој тренд на користење на новите технологии, како што се мобилните апликации и платформи за онлајн плаќање, донесе промена и во навиките на луѓето. Но, зголемената леснотија која ја овозможува дигитализацијата, ги зголемува и безбедносните ризици, неизбежно и очекувано. Од тие причини, ефикасната заштита на личните податоци и средствата на клиентите станува клучен приоритет во дигиталното банкарство.
Во последните години, банките и финтек компаниите го олеснија пристапот до финансиски услуги, па така сега можеме да aктивираме услуга „мобилно банкарство“ без физичко да дојдеме во банка, да аплицираме онлајн за кредит без потреба од приложување на физичка документација, да префрлиме средства онлајн на пријател преку неговиот број на мобилен телефон, да префрлиме средства од/на штедна сметка и уште многу други финасиски услуги достапни само со неколку клика.
Зошто засилената автентикација е неопходна во дигиталното банкарство?
Забрзаниот и модерен развој на дигиталните банкарски услуги е одличен за корисничкото искуство, но создава нови безбедносни ризици. Зголемените ризици одонлајн измами на корисници и злоупотреба на лични податоци земаат замав и сѐ пoприсутни во секое дигитално општество. Нашето општество не е исклучок.
Во банкарството, автентикацијата која ја побарува банката е всушност потврда на идентитетот на клиентот пред да му се овозможи пристап до одредени финансиски услуги. Тоа е критична безбедносна мерка со цел да се превенира измама, неовластен пристап, кражба на идентитет. Засилената автентикација, односно двофакторската автентикација, е метод кој овозможува преку соодветно комбинирање на елементи за автентикација да се потврди корисникот дека е тој што пристапува до дигиталните сервиси. На овој начин се намалува веројатноста од злоупотреба и неовластен пристап до дигиталните канали од страна на сајбер измнамниците, а со тоа и до личните финансиски средства.
Нејчеста форма на злоупотреба е фишингот, каде „сајбер измамникот“ се обидува да го измами корисникот да му ги открие своите лични податоци, како што се лозинки или броеви на кредитни картички, користејќи лажни веб-страници или пораки, како и преку директна телефонска комуникација. Секојдневно се појавуваат нови форми на измами.
Едни од најчестите измами кои ги напаѓаат корисниците на дигиталните платформи вклучуваат: лажни понуди на социјалните мрежи – измамници често користат популарни платформи како Facebook или Instagram за да постават лажни понуди за „награда или подарок”, кои водат до фалсификувани веб-страници каде корисниците внесуваат лични податоци; лажни финансиски советници – преку директна телефонска комуникација или социјални мрежи се нудат лажни услуги за инвестирање кои бараат лични податоци или пристап до финансиски средства; фалсификувани онлајн продавници – понуди за стоки или услуги, најчесто брендови по ниски цени односно „премногу добри за да се вистинити” кои во реалноста не постојат или не се доставуваат, а корисниците влегуваат на лажни страници каде ги внесуваат своите банкарски податоци; лажни технички поддршки – измамници кои се претставуваат како дел од техничка поддршка за банка или популарни платформи, бараат пристап до личните податоци или компјутерски уреди за да превземат информации.
Од сето ова произлегува потребата за градење на безбедни дигитални сервиси кои не само што ќе ги задоволат регулаторните барања, туку и ќе обезбедат максимална заштита на корисниците. Па така, засилената автентикација станува задолжителна во дигиталното банкарство затоа што ја зајакнува безбедноста, ги намалува злоупотребите, ги штити корисниците во дигиталниот свет и обезбедува регулаторна усогласеност.
Во согласност со локалната регулатива, која е во и во согласност со европската Директива за платежни услуги (PSD2), НЛБ Банка пристапи кон имплементација на засилената автентикација како регулаторно барање, притоа следејќи ги искуствата и праксата од европскиот регион.
Засилената автентикација како регулатива во рамките на Директивата за платежни услуги PSD2, но и пракса е застапена и на европско ниво. Revolut, N26 и други финтке компании, како и европските банки, веќе ја имплементираа засилената автентикација, што резултираше со значително намалување на бројот на успешни измами. Европската банкарска агенција (ЕБА) забележа значително намалување на измамите во плаќањето по имплементацијата на засилена автентикација на клиенти (SCA) според PSD2. Поточно, за време на периодот на миграција во SCA во 2020-2021 година, ЕБА забележа намалување на просечната стапка на измама до 60% за плаќања со картички.

Како засилената автентикација ја подобрува безбедноста без да го наруши корисничкото искуство?
Како најбезбедни и најчесто користени методи на засилена автентикација кои и ние како НЛБ Банка ги користиме, а се општо прифатени и во светот се Push нотификација и биометриска автентикација – брзо, лесно и безбедно.
Push нотификација е безбедносен механизам, каде преку мобилна апликација се испраќа порака/известување до корисникот, при секоја трансакција или обид за пристап до неговиот кориснички профил. Тоа е порака што се појавува на мобилниот уред на корисникот и бара потврда (често преку едноставен клик). Овој метод е популарен бидејќи е брз и лесен за користење. За разлика од традиционалните методи кои бараат внесување на лозинки, push нотификациите им овозможуваат на корисниците да потврдат дека тие се вистинскиот иницијатор на трансакцијата, без внесување на комплексни лозинки или кодови.
Биометриската автентикација е друга форма на засилена автентикација, која користи
уникатни физички карактеристики на корисникот, како што се отпечаток од прст, препознавање на лице или ирис. Овие биометриски податоци е исклучително тешко да се фалсификуваат, што ја прави оваа метода многу сигурна. Но, безбедноста не е единствната карактерисика на биометриската автентикација Таа, истовремено е и многу удобна за корисниците, бидејќи не мораат да запишуваат или паметат лозинки. Со интеграцијата на биометриските технологии во мобилните уреди и апликации, корисниците можат лесно и брзо да потврдат свои финансиски трансакции без потреба за дополнителни чекори.
Колку е подготвен просечниот корисник?
Истражувањата, а и нашето искуство, покажуваат дека многу корисници не сакаат дополнителни чекори при користење на дигиталните услуги бидејќи ги сметаат за комплицирани.
Голем број граѓани сè уште користат едноставни лозинки и користат исти лозинки за повеќе услуги. Уште повеќе што лозинките ги запишуваат на своите незаштитени уреди и често ги споделуваат со своите најблиски. Овој начин на постапување и навики на корисниците директно влијаат и на безбедноста на дигиталните банкарски сервиси. Меѓутоа, со воведувањето на засилената автентикација од страна на банката, корисникот добива поголема заштита и сигурност, каде е намалена веројатноста за пристап до неговите лични и финансиски податоци од страна на измамници, и ја намалува можноста за одлив на средства преку неговите дигитални платежни услуги. Но сепак, начинот на користење на засилената автентикација како и финансиските дигитални сервиси во најголема мера зависат од корисникот.
Оттука и потребата од контиунирано советување и едукација на корисниците во врска со засилената автентикација и потребата од заштита на своите податоци во дигиталниот свет. Пристапот до мобилниот уред, или друг уред на кој се чуваат лични податоци и финансиски апликации, пристапот до картичните податоци, e-mail адреси, треба да е заштитен соодветно, односно да се поими на ист начин и на исто ниво како што се третира пристапот до нашите домови или автомобили. Вообичаено, ние не прифаќаме некој непознат така лесно да влезе во нашиот дом и не одобруваме пристап во нашиот дом со цел „хигиена на домот за само 1 евро”. Исто така, не одобруваме некој непознат да пристапи до нашиот дом и побара електричните уреди да ги дадеме за да добиеме „голема крипто-инвестиција, која ќе ни донесе огромна заработка за само неколку дена”. Не одобруваме непознато лице да влезе во нашиот дом и ни понуди „бесплатно патување само доколку му ги дадеме картичните податоци”. Истото треба да го аплицираме и во дигиталниот свет, колку и да звучи понудата нереално.
Со зголеменото користење на дигиталните услуги банките мора да ја зголемат безбедноста, а корисниците да станат посвесни за ризиците. Засилената автентикација не е само регулаторно барање – таа е неопходен чекор за безбедно и модерно банкарство, а безбедноста не треба да биде избор, туку стандард.


Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година

ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници

Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“

Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва

Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати јулската пензија







Колумни
Visa и Mastercard се подготвуваат за свет во кој нема да плаќаме сами, тоа ќе го прават нашите AI агенти
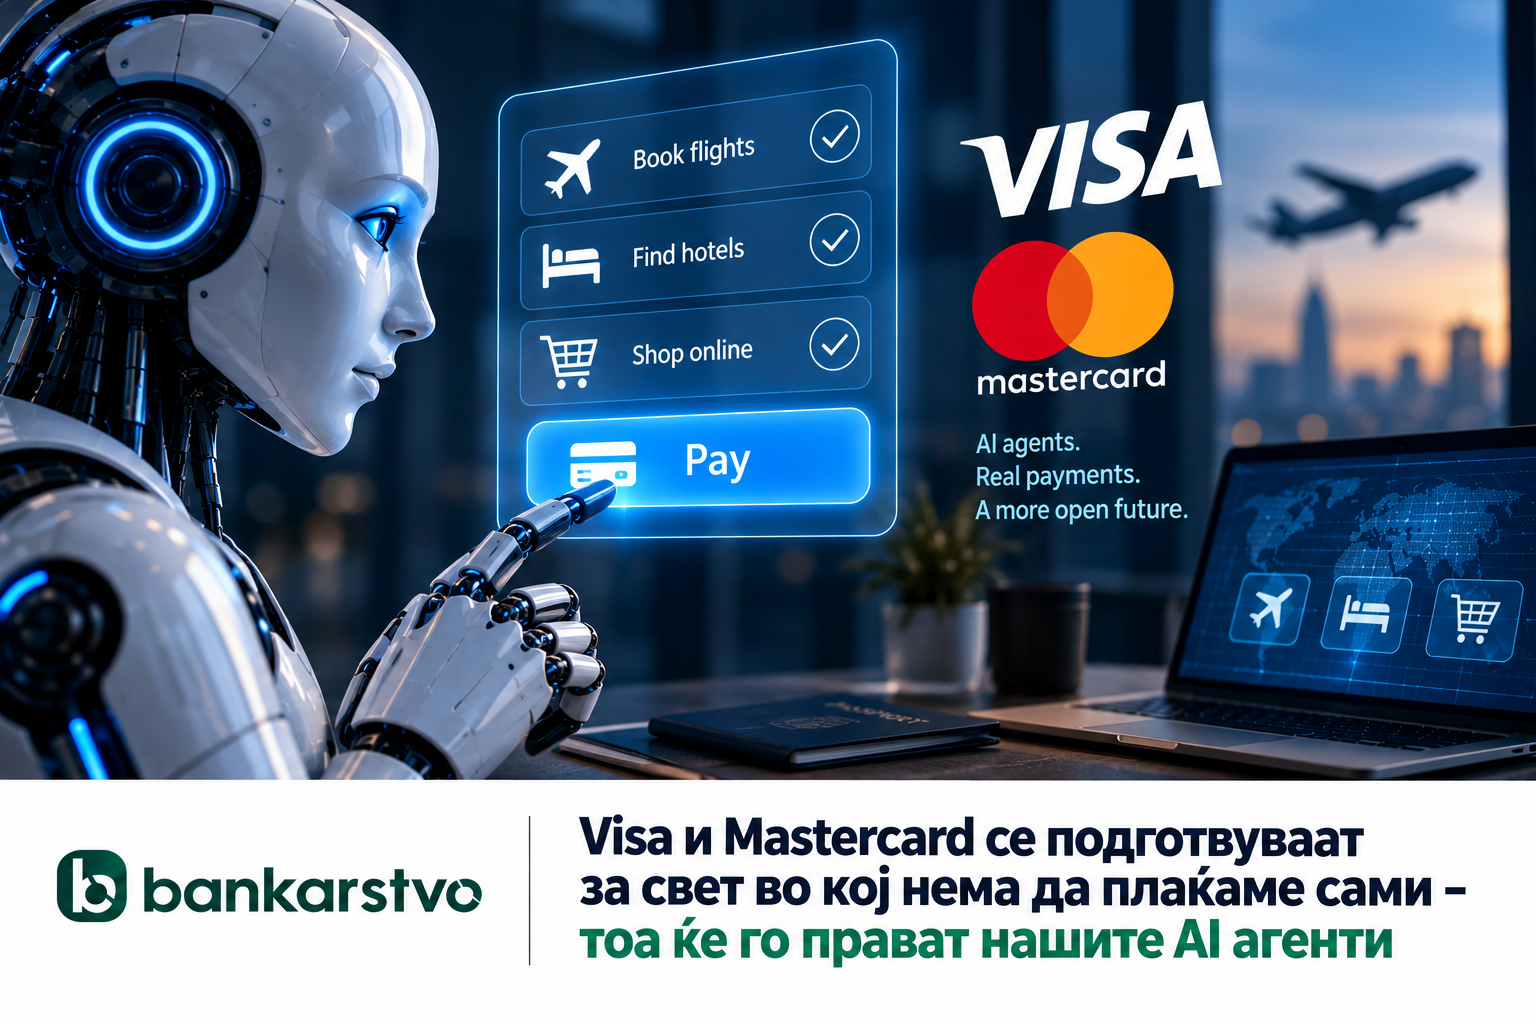
Вештачката интелигенција веќе не се движи само кон тоа да ни помогне да најдеме производ, да споредиме цени или да ни препорача што да купиме. Следниот чекор е многу поголем – AI агентот да може самостојно да ја заврши трансакцијата во наше име. Visa, Mastercard и Ant International веќе ја градат инфраструктурата што треба да овозможи тоа да се случува безбедно.
Замислете дека наместо да пребарувате десетина веб-страници за авионски билети, му кажувате на вашиот AI асистент:
„Најди ми повратен билет Скопје – Рим за следниот месец, без преседнување, до 150 евра и избери ја најдобрата опција.“
AI агентот пребарува, ги споредува понудите, ја избира онаа што одговара на поставените услови и ја купува.
Токму ова е концептот на agentic commerce, односно трговија во која AI агентите постепено преминуваат од советници во активни учесници што можат да извршуваат задачи и трансакции во име на корисникот.
А платежната индустрија веќе се подготвува за таква иднина.
Од KYC кон KYA (Know Your Agent)
Visa, Mastercard и Ant International на 10 септември објавија дека започнуваат соработка за развој на заедничка рамка наречена Know-Your-Agent (KYA).
Целта е платежните мрежи, дигиталните паричници, AI платформите и онлајн трговците да можат да препознаат и верификуваат доверлив AI агент без секој учесник во синџирот одново да ја спроведува целата проверка.
Тоа е своевидна нова димензија на добро познатиот банкарски принцип Know Your Customer (KYC).
Банката денес мора да знае кој е нејзиниот клиент. Во светот на agentic commerce се појавува дополнително прашање:
Кој е AI агентот кој се обидува да потроши пари во име на тој клиент?
Но и уште поважно:
Дали клиентот навистина му дал дозвола да го направи тоа?
Според најавениот концепт, секој агент би требало да биде поврзан со валидиран оператор, сопственик на картичка, компанија или друга организација, со што активноста на агентот може да се припише на конкретен субјект.
AI агентот нема само да има „картичка“
Самото поседување платежни credentials не е доволно.
Замислете AI агент кој има пристап до платежно средство. Трговецот или банката треба да може да утврди барем три работи: кој е агентот, кој стои зад него и дали конкретната трансакција одговара на намерата и овластувањето на корисникот.
Токму затоа KYA рамката што ја развиваат трите компании е фокусирана на три клучни области.
Првата е можност за следење – секој AI агент да може да се поврзе со валидиран оператор, корисник или организација.
Втората е сертификација – агентите да бидат оценувани според безбедносни и бихејвиорални критериуми.
Третата е континуирано следење – однесувањето и трансакциите на агентите да се анализираат преку комбинација од идентитетски и трансакциски сигнали.
Со други зборови, нема да биде доволно еднаш да се утврди дека AI агентот е легитимен. Системот треба да може да проценува дали и понатаму се однесува онака како што се очекува.
Visa, Mastercard и Ant веќе имаат свои решенија
Новата иницијатива не почнува од нула.
Visa веќе го развива Trusted Agent Protocol, Mastercard има Verifiable Intent, додека Ant International го развива Agentic Mobile Protocol.
Сега компаниите сакаат да утврдат заеднички принципи што ќе овозможат довербата и идентитетот на AI агентот да бидат препознаени меѓу различни платежни екосистеми.
Ако секоја банка, картична мрежа, паричник, AI компанија и трговец создава сопствен систем за идентификација на AI агентите, agentic commerce би можел да заврши со огромен број различни и тешко компатибилни интеграции.
Заедничките стандарди треба да го намалат токму тој проблем.
Иницијативата ќе се развива и преку BuildFin.ai, платформа на Monetary Authority of Singapore (MAS), која ги поврзува финансиските институции, технолошките компании и истражувачите околу развојот на одговорни AI решенија за финансискиот сектор.
Пазар тежок потенцијално 5.000 милијарди долари
Причината зошто платежните гиганти толку рано се позиционираат станува појасна кога ќе се погледнат проценките.
Според проекциите наведени во заедничката објава на компаниите, до 2030 година AI агентите би можеле да посредуваат во 3 до 5 илјади милијарди долари глобална потрошувачка.
Mastercard во својот неодамнешен Signals извештај ја наведува истата проценка за потрошувачката посредувана од AI агенти, а потенцијалот кај B2B трансакциите би можел да биде и до трипати поголем.
Тоа објаснува зошто прашањето кој ќе ја контролира инфраструктурата зад AI плаќањата станува толку значајно.
Но, дали би му ја дале картичката на AI?
Технологијата можеби напредува побрзо од довербата на потрошувачите.
Истражување објавено од Visa на 9 септември покажува интересен парадокс. Дури 72% од анкетираните американски потрошувачи користеле AI асистент, но само 23% му веруваат на генеративниот AI да извршува платежни трансакции во нивно име.
Mastercard доаѓа до сличен заклучок. Во неговиот Signals извештај само 10% од потрошувачите се подготвени да му дозволат на AI агент целосно автономно да заврши купување.
Токму тука Visa и Mastercard гледаат можност.
Потрошувачот можеби нема доволно доверба да му ги даде своите пари директно на непознат AI систем, но многу повеќе им верува на платежните институции кои со децении стојат меѓу неговата банка и трговецот.
Во истото истражување на Visa, 61% од испитаниците изјавиле дека би ѝ верувале на Visa за AI плаќања, наспроти 23% доверба во GenAI самостојно да извршува плаќања.
Како би изгледало ова во секојдневието?
Да земеме едноставен пример.
Му давате задача на AI агент:
„Најди ми хотел во Солун за двајца за викенд, со паркинг и оцена над 8,5. Максимум 250 евра.“
Денес AI може да ви предложи неколку хотели, но вие најчесто мора да ја отворите страницата, да ги внесете податоците и сами да платите.
Во agentic commerce сценарио, агентот би можел да го направи целиот процес.
Но неговото овластување би можело да биде ограничено, да купи само хотел, максимум 250 евра, за конкретните датуми и само ако ги исполнува зададените критериуми.
Платежната инфраструктура потоа треба да може да утврди дека агентот е доверлив, дека навистина дејствува во ваше име и дека купувањето е во рамките на вашата намера.
Токму концептот на верифицирана намера, кој Mastercard го развива, треба да помогне трансакцијата да биде поврзана со вистинската намера и согласност на корисникот. Mastercard веќе го интегрира во своите Agent Pay и новите Agent Connect решенија.
Што значи ова за банките?
За банките ова може да биде многу поголема промена отколку што изгледа на прв поглед.
Денес банките главно проценуваат трансакции иницирани од луѓе, преку картичка, мобилна апликација, електронско банкарство или друг платежен канал.
Утре дел од трансакциите потенцијално ќе ги иницира софтвер во име на човекот.
Тогаш системот за следење на измами нема да треба да прашува само „Дали ова навистина го направи клиентот?”, туку и „Дали ова го направи AI агент кој клиентот го овластил, и дали направеното е во рамките на тоа овластување?“.
Тоа отвора цела нова област околу автентикацијата, управувањето со согласностите, токенизацијата, спречувањето измами, управувањето со спорови и одговорноста за трансакцијата.
Ако AI агент резервира хотел за 400 евра иако корисникот поставил лимит од 250 евра, кој е одговорен?
AI платформата? Банката? Картичната мрежа? Трговецот? Корисникот?
Токму поради ваквите ситуации идентитетот, намерата и можноста да се утврди кој стои зад агентот стануваат дел од новата платежна инфраструктура.
Плаќањето може да стане речиси невидливо
Mastercard веќе оди чекор понатаму со новиот Agent Connect, претставен во септември.
Замислата е AI агентите, трговците, дигиталните платформи и платежните провајдери полесно да комуницираат преку единствена интеграција.
Агентот би можел да го пребара каталогот на трговецот, да провери цена и достапност, да предложи производ, да ги утврди конечната цена, даноците и доставата за потоа, со овластување на корисникот, да ја заврши трансакцијата.
Тоа може фундаментално да го промени начинот на кој размислуваме за е-трговија.
Денес патеката е:
Google → веб-продавница → производ → кошничка → checkout → картичка → плаќање.
Утре би можела да биде:
„Најди ми го ова и купи го до 100 евра.“ → AI агент → плаќање.
Корисникот можеби воопшто нема да ја посети веб продавницата.
А каде е Македонија во оваа приказна?
За македонскиот пазар agentic commerce сè уште изгледа далеку, особено во момент кога домашниот платежен систем поминува низ друга голема трансформација како инстант плаќања, QR плаќања, open banking и поголема дигитализација на банкарските услуги.
Но развојот на Visa и Mastercard е важен и за домашните банки.
Ако AI агентите станат нов интерфејс преку кој клиентите купуваат и плаќаат, банките нема само да се натпреваруваат околу тоа кој има подобра мобилна апликација.
Ќе треба да размислуваат и за тоа како нивните сметки, картички и платежни услуги ќе функционираат во свет во кој клиентот сè почесто ќе му кажува на AI што сака да направи, а технологијата ќе ја извршува задачата во негово име.
Тоа е можеби и најважната промена што ја најавува agentic commerce:
AI повеќе нема само да ни помага да одлучиме што да купиме. Ќе почне и да плаќа за нас.
А Visa, Mastercard и останатите големи играчи во платежната индустрија веќе се подготвуваат за моментот кога тоа ќе стане секојдневие.
Извори: официјалната објава на Ant International за KYA иницијативата, Visa Trust Index за agentic commerce, Mastercard Signals – доверба во agentic commerce и Mastercard Agent Connect. Независна потврда за заедничката иницијатива објавена на Reuters.
Автор: Филип Чижбановски
Преземањето на авторски содржини (текстови и фотографии) од оваа страница е строго забрането без претходно писмено одобрение и е предмет на условите наведени на следниот линк.
Колумни
Кој ќе биде македонскиот Revolut?

Кога Coca Cola се ширеше низ светот во текот на минатиот век, не продаваше само пијалак. Создаваше глобален бренд кој изгледа и се препознава речиси исто без разлика дали потрошувачот е во Лондон, Лисабон, Њујорк или Токио.
Денес Revolut се обидува да направи нешто слично во финансискиот свет, односно да го претвори банкарството од локална услуга во глобален потрошувачки бренд.
И бројките покажуваат дека ова повеќе не е само амбициозна fintech приказна.
Revolut веќе има над 70 милиони корисници во повеќе од 40 земји. Во 2025 година остварил околу 6 милијарди долари приходи, а компанијата има цел да достигне 100 милиони корисници до средината на 2027 година и долгорочно да биде присутна на 100 пазари.
Но, можеби уште поинтересно прашање за нас е: Може ли истиот концепт да функционира во Македонија? И дали некоја од постоечките банки може практично да стане македонска дигитална банка?
Дигитална банка не значи само добра мобилна апликација
Речиси сите поголеми банки во Македонија денес имаат електронско и мобилно банкарство. Но тоа само по себе не ја прави банката дигитална.
Вистинскиот digital-first модел подразбира клиентот практично да нема причина да оди во експозитура.
Замислете банка во која нов клиент ја презема апликацијата и за неколку минути го поминува процесот на идентификација, отвора сметка, добива виртуелна картичка и веднаш може да започне да плаќа.
Преку истата апликација подоцна може да штеди, да земе дозволено пречекорување или кредит, да менува валути, да управува со картичките, да инвестира, да добива персонализирани понуди и да комуницира со банката.
Без хартија. Без шалтер. Без работно време од 8 до 16 часот.
Тоа е суштинската разлика помеѓу банка која има дигитални канали и банка која е изградена околу дигиталниот клиент.
Дали тоа е возможно во Македонија?
Технолошки: да.
И правната инфраструктура постепено создава подобри предуслови. Македонија има законска рамка за електронски документи, електронска идентификација и доверливи услуги, која беше дополнително менувана во 2025 година.
Но создавањето банка не е исто што и создавањето fintech апликација.
Банкарството останува строго регулирана дејност, со барања за лиценцирање, капитал, управување со ризици, спречување перење пари, сајбер-безбедност, заштита на депозити и голем број други регулаторни обврски. Македонскиот банкарски систем е регулиран преку Законот за банки и поврзаната регулатива.
Затоа поверојатното сценарио не е некој стартап утре да создаде „македонски Revolut“.
Многу поинтересно е нешто друго.
Што ако една постоечка банка одлучи да создаде „банка во банка“?
Токму тука може да се појави најголемата можност.
Наместо постоечката банка да се обидува постепено да ги дигитализира десетиците процеси создадени во изминатите 20 или 30 години, може да создаде посебен digital-first бренд.
На пример: Нова дигитална банка – под лиценцата и финансиската сила на постојната банка.
Нема потреба од голема мрежа експозитури.
Нема класични шалтери.
Нема десетици различни пакети и тарифи.
Нема комплициран onboarding.
Клиентот добива едноставна апликација, бесплатна или евтина основна сметка, виртуелна и физичка картичка, брзи трансфери, автоматско штедење, конкурентни курсеви, целосно дигитално кредитирање и поддршка 24/7.
Зад апликацијата, стои регулирана банка со капитал, инфраструктура, системи за управување со ризици и доверба на клиентите.
Тоа би можело да биде македонскиот одговор на Revolut.
Зошто некоја банка би го направила тоа?
Затоа што следната битка меѓу банките можеби нема да биде за бројот на банкомати и експозитури.
Ќе биде за тоа која апликација ќе стане главното место преку кое клиентот управува со своите пари.
Македонскиот пазар е мал и токму тоа на прв поглед изгледа како недостаток.
Но може да биде и предност.
Digital-first банка не мора да има стотици илјади клиенти за да започне. Таа може прво да се фокусира на младите, фриленсерите, луѓето кои патуваат, корисниците кои купуваат онлајн и малите бизниси.
А потоа следува уште поинтересното прашање.
Зошто да остане само во Македонија?
Ако технологијата и моделот функционираат, истиот бренд потенцијално може да биде основа за регионална експанзија, секако со потребните лиценци и усогласување со регулативата на секој пазар.
Македонија сама по себе е пазар од ограничен размер. Западен Балкан е веќе многу поинтересна приказна.
Најголемата пречка можеби нема да биде технологијата
Revolut покажува дека технологијата може да создаде извонредно корисничко искуство. Но неговата глобална експанзија истовремено покажува колку е важна регулативата.
Компанијата обезбедува банкарски лиценци пазар по пазар. Во 2026 година започна целосни банкарски операции во Мексико, а во САД поднесе барање за банкарска лиценца.
Тоа ни покажува дека дури и најглобалната банкарска апликација мора локално да се приспособува.
Затоа најголемата промена која би требало да ја направи една македонска банка можеби не е нов банкарски систем или нова апликација.
Потребна е промена во начинот на размислување.
Наместо прашањето:
„Како постојниот банкарски процес да го ставиме онлајн?“
Треба да се постави:
„Како би изгледала банката ако денес ја создававме од нула за клиент кој никогаш не сака да влезе во експозитура?“
Разликата меѓу овие две прашања е огромна.
Кој прв ќе се осмели?
Македонските банки имаат нешто што fintech стартапите го немаат лесно, тоа е банкарска лиценца, капитал, голем број клиенти и најважното – доверба.
Fintech компаниите, имаат нешто што традиционалните банки тешко го создаваат, тоа е брзина и слобода да го редизајнираат корисничкото искуство од почеток.
Банката која ќе успее да ги спои овие два света може да создаде нешто навистина различно на македонскиот пазар.
Не уште една мобилна апликација.
Не уште еден редизајн на електронското банкарство.
Туку вистинска digital-first банка.
И можеби прашањето веќе не е дали Македонија ќе има таква банка.
Прашањето е која од постојните банки прва ќе се осмели да ја создаде пред некој регионален или глобален играч да го направи тоа наместо неа?
Автор: Филип Чижбановски
Преземањето на авторски содржини (текстови и фотографии) од оваа страница е строго забрането без претходно писмено одобрение и е предмет на условите наведени на следниот линк.
Колумни
Најважни менаџерски вештини во дигиталното деловно опкружување
Во современата дигитална економија, менаџерите се соочуваат со динамични технолошки промени, засилена глобална конкуренција и постојана потреба од иновации. Според анализите на Harvard Business Review и McKinsey & Company, лидерите кои успешно комбинираат дигитални, стратешки и интерперсонални вештини имаат поголема способност за адаптација и создаваат попродуктивни тимови.
1. Дигитална писменост и технолошка компетентност
Дигиталната трансформација не е повеќе избор, туку стандард. Менаџерите мора да разбираат како функционираат дигиталните алатки, аналитиката на податоци, cloud решенијата и алатките за онлајн комуникација.
Практична примена:
-Следење на KPI индикатори во реално време
-Оптимизација на процеси преку автоматизација и AI решенија
-Имплементација на дигитални стратегии во рамки на тимовите
2. Агилно лидерство и адаптибилност
Брзината на пазарните промени бара флексибилен пристап. Агилниот менаџмент овозможува брзо тестирање идеи, прилагодување на стратегијата и подобрување на резултатите.
Клучни елементи:
-Кратки циклуси на планирање (спринтови)
-Брза итерација на производи и услуги
-Флексибилно распределување на задачи
3. Комуникациски вештини во дигитален контекст
Во хибридни и целосно оддалечени тимови, јасната и транспарентна комуникација е пресудна. Успешните менаџери знаат како да користат дигитални платформи за соработка и да одржат високо ниво на ангажираност кај вработените.
4. Стратешко размислување и донесување одлуки
Дигиталното опкружување бара балансирање помеѓу анализа на податоци и лидерска интуиција. Стратешкото размислување овозможува организацијата да се позиционира долгорочно на пазарот.
Примена:
-Анализа на пазарот и конкурентската средина
-Развој на дигитални деловни модели
-Планирање на ресурси и иновации
5. Емоционална интелигенција и мотивација
Технологијата е важна, но луѓето остануваат клучен фактор. Менаџерите со висока емоционална интелигенција создаваат доверба, поттикнуваат соработка и ја зголемуваат лојалноста на тимот.
Примери:
-Разбирање на индивидуалните предизвици
-Конструктивна повратна информација
-Мотивација преку признание и награди
6. Управување со проекти и продуктивност
Современите методологии како Agile, Scrum и Kanban овозможуваат подобра организација на задачите и почитување на роковите и буџетите. Дигиталните алатки дополнително ја зголемуваат транспарентноста и ефикасноста.
7. Иновативност и креативно решавање проблеми
Компаниите кои успеваат во дигиталната економија се оние што постојано иновираат. Менаџерите треба да создадат култура каде што новите идеи се охрабруваат, а грешките се гледаат како можност за учење.
Зошто овие вештини се клучни?
Менаџерите кои ги развиваат овие компетенции можат да:
-Ја зголемат конкурентноста на компанијата на меѓународниот пазар
-Привлечат стратешки партнери и инвестиции
-Развијат одржливи и профитабилни дигитални деловни модели
-Брзо се прилагодуваат на новите технологии и трендови
Заклучок
Дигиталните, лидерските и интерперсоналните вештини денес се основа за успешно управување. Континуираното инвестирање во знаење, адаптибилност и иновации не е само личен развој на менаџерот, туку и стратешка предност за целата организација.
Во време кога дигиталната трансформација го редефинира начинот на работа, вистинската комбинација на технологија, стратегија и човечки пристап претставува клуч за долгорочен раст и стабилност.
Извор: Bankar.me
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година
ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници
Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“
Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва
Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати јулската пензија
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 1 месец
Оглас за вработување во Централна кооперативна банка АД Скопје
